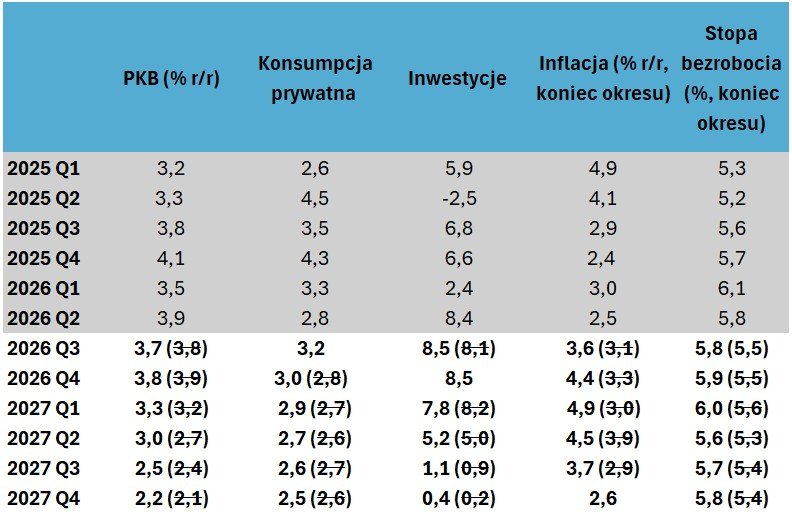
Pogrubienia i skreślenia w artykule nie są błędem, lecz zamierzonym działaniem z naszej strony. Pogrubione fragmenty to treści, które są nowe względem publikacji z poprzedniego miesiąca i jednocześnie ważne. Przekreślone to te, które zostały zastąpione lub całkowicie wykreślone. W przypadku liczb w prognozach znaczenie tego zabiegu jest oczywiste, natomiast w przypadku opisu dokonujemy go, aby uwypuklić zmianę kierunku myślenia lub wyraźną zmianę prognoz lub danych. Zabieg ten ma na celu ułatwienie czytelnikom śledzenia zmian.
Aktualizacja 16.09.2026
Makro globalnie:
Amerykańska gospodarka wciąż rozwija się stabilnie. Prognozy na nadchodzący kwartał zakładają wyniki rzędu 1,7% kw/kw SAAR, natomiast szacunki na cały 2026 uległy drobnym korektom (2,2%). Badania instytutu ISM pokazują bardzo silne odczyty w przemyśle (ok. 55 pkt) i w usługach (ok. 55 53-54 pkt). W strefie euro prognozy wzrostu PKB na 2026 dalej wynoszą 0,8%. Poprawa widoczna jest też w miękkich wskaźnikach koniunktury – indeks PMI utrzymał się w sierpniu w okolicach 52 pkt dzięki dobrym wynikom we wszystkich sektorach głównie dzięki lepszym wynikom w sektorze usług.
Rynki pracy w Europie i w USA pozostają stabilne. Stopa bezrobocia utrzymuje się na przestrzeni ostatnich miesięcy wokół 4,0-4,5% w USA oraz 6% w strefie euro. Równocześnie jednak zatrudnienie w obydwu gospodarkach przestaje się znacząco powiększać. Ostatni wynik amerykańskich payrolls wybija się z tego trendu – zatrudnienie wzrosło o 162 tys. etatów, przy dość zaskakująco wysokich kontrybucjach usług rekreacyjnych i HoReCa oraz sektora publicznego. Na przełomie ostatnich miesięcy dość systematycznie rośnie natomiast zatrudnienie przy opiece zdrowotnej, a trend wydaje się utrzymywać. Nadchodzące miesiące przyniosą bardziej umiarkowane liczby.
W przypadku głównych gospodarek europejskich trudno oprzeć się wrażeniu, że perspektywą jest raczej stagnacja. W Niemczech liczba wolnych etatów ustabilizowała się na niskich poziomach, a stopa bezrobocia wciąż wynosi 6,4% (poziom zbliżony do pandemii Covid-19). Podobnie we Francji zatrudnienie systematycznie spada w ujęciu rocznym o 0,2% od III kw. 2025, a stopa bezrobocia jest w trendzie rosnącym (8,3% w II kwartału). Osłabienie w centralnych gospodarkach jak dotychczas równoważone jest przez lepsze wyniki w państwach południa (głównie Hiszpanii).
Wzrost płac w amerykańskiej gospodarce dalej spowalnia. Badanie przedsiębiorstw z raportu NFP wskazuje na wyniki zbliżone do 3,1% (3,2%). Ostatnie miesiące przynosiły okresy względnej stabilizacji przepływów na rynku pracy – tzw. "low-hire, low-fire equilibrium". Takiemu zamrożeniu towarzyszy słabnąca presja płacowa. W strefie euro projekcja EBC wskazuje na stabilizację wzrostu najpopularniejszej miary wynagrodzeń (ang. compensation per employee) – ma ona rosnąć w tempie nieznacznie przekraczającym 3% na przestrzeni dwóch lat (2026-2027).
Inflacja w USA ustabilizowała się na poziomie 3,4%, blisko rynkowych prognoz. Ponownie spadła też inflacja bazowa – wskaźnik obecnie oscyluje blisko 2,4% (2,6%). Modele udostępniane przez Bloomberg nadal wskazują, że popyt konsumencki napędza szybsze tempo wzrostu cen, obok zakłóceń związanych z ropą naftową. Ostatnie wahania cen ropy nie skutkowały jeszcze większymi rewizjami prognoz, choć to raczej kwestia najbliższych tygodni. Bieżący konsensus Bloomberga wskazuje, że podwyższone wyniki utrzymają się praktycznie do końca roku (3,3% w IV kw.), a powrót w okolice celu nastąpi w połowie 2027. Bieżące działania FOMC będą mieć raczej małe przełożenie na trajektorie zmian w nadchodzącym roku. Model SHOK Bloomberga wskazuje, że wzrost cen ropy naftowej w okolice 105 USD za baryłkę powinien podwyższać inflację o około 0,4 p.p. w horyzoncie najbliższych czterech kwartałów. że podwyżki na jakimkolwiek z decyzyjnych posiedzeń w tym roku zaczną mieć mocniejszą transmisję dopiero w III/IV kwartale 2027 roku, a wtedy inflacja według prognoz będzie już w celu. Dodatkowo efekty będą najsilniejsze w 2028.
W strefie euro inflacja wzrosła do 3,3%, zgodnie z prognozami. Wzrost związany był z cenami paliw, inflacja bazowa obniżyła się o 0,1 p.p. do 2,4%. Konsensus Bloomberga wskazuje, że podwyższone poziomy (ok. 3%) utrzymają się na przestrzeni kolejnych miesięcy i nie ma przesłanek, aby w najbliższym czasie inflacja miała wracać do celu. Podobnie jak w przypadku USA wartości nie odzwierciedlają ostatniego wzrostu cen ropy. Według modelu Bloomberga powinien on dodać ok. 0,3 p.p. Perspektywy na koniec roku obarczone są niepewnością. Część szoków dot. cen żywności prawdopodobnie uwidoczni się w horyzoncie kilku miesięcy. Sama skala zaburzeń jest dużo płytsza niż w 2021, jednak głównym źródłem obaw jest długość blokady nałożonej na Cieśninę Ormuz. Podwyżki stóp procentowych EBC zaczną intensywniej wpływać na inflację dopiero w II połowie 2027 – model SHOK wskazuje impuls rzędu -0,1 p.p. od III kw. 2027 do końca 2028.
Wciąż obserwujemy dużą niepewność dot. perspektyw Niemiec. Wskaźniki koniunktury (np. indeks oczekiwań Ifo, indeks composite PMI) znajdują się na poziomach sygnalizujących umiarkowany wzrost. Miesięczne dane o aktywności są nieco bardziej optymistyczne. Przez ostatnie trzy miesiące spadek produkcji przemysłowej był zdecydowanie płytszy niż w ubiegłych kwartałach. Sprzedaż detaliczna osłabła w lipcu, choć po jednym słabszym wyniku trudno jeszcze doszukiwać się trendu. W efekcie wzrost PKB w III kw. prognozowany jest na 1,1% r/r. Analitycy utrzymują dotychczasowe prognozy – obecnie konsensus Bloomberga wskazuje, że w II połowie roku wzrost PKB ma oscylować blisko 1%, podobnie jak w 2027. Wyższe ceny ropy mogą przynieść korektę w najbliższych miesiącach jednak skala powinna być (bardzo) umiarkowana. Model SHOK Bloomberga sugeruje spadek rocznych dynamik rzędu 0,1-0,2 p.p. Ekonomiści i komentatorzy wciąż podkreślają jednak problemy z konkurencyjnością niemieckiej gospodarki, które ograniczają pozytywny wpływ działań fiskalnych.
Sierpniowe dane z gospodarki Chin potwierdzają, że Państwo Środka odczuwa skutki zamknięcia cieśniny Ormuz – jest największym biorcą surowców energetycznych z Bliskiego Wschodu. Wzrost PKB w II kw. spowolnił do 4,3%, poniżej prognoz (4,5%). Słabsze perspektywy widoczne są też w III kw. Sprzedaż detaliczna jest wciąż słaba (0,4% r/r), a ubytki w inwestycjach pogłębiają się (-7,2% r/r). Wyniki badań koniunktury wciąż plasują się blisko poziomów neutralnych (50 pkt), przy niewielkiej amplitudzie zmian. Wzrost PKB w 2026 roku prawdopodobnie znajdzie się w dolnej granicy przedziału 4,5-5,0%. Taki scenariusz wskazuje również konsensus Bloomberga wciąż wskazuje na optymistyczny obraz gospodarki Państwa Środka. Władze utrzymują łagodne stanowisko monetarne i fiskalne, jednak słabe dane sprzyjają dalszej stymulacji. Głównym pytaniem pozostaje jednak dobór skutecznych instrumentów. Obniżki stóp procentowych są mniej skuteczne niż w przeszłości, a rząd ma powiększyć deficyt budżetowy do 4% PKB (najwyżej od ponad 30 lat).
Inflacja w Chinach pozostaje niska i w najbliższym czasie nie powinno to ulec zmianie. W 2025 roku władze obniżyły cel inflacyjny z 3% do 2%. Szok naftowy sprawił, że inflacja na cztery miesiące podniosła się w okolice zaledwie 1% r/r. Ostatnie wyniki są jednak znowu niższe (0,8% 0,5%). Perspektywy popytu są słabe, a tempo wzrostu cen nadal będzie umiarkowane. Wyższy wzrost obserwujemy w przypadku cen producenta PPI – wraz z szokiem energetycznym wskaźnik utrzymuje się w sierpniu blisko 3,8% 3,5% r/r. Chiny znowu zaczęły eksportować inflację, ale skala jest jednak wciąż znacząco niższa niż w 2021, kiedy wzrost był dwucyfrowy.
Makro lokalnie:
Tempo wzrostu PKB w Polsce w II kwartale 2026 wyniosło 3,9% r/r, a wynik był lepszy od naszych prognoz (3,7%). Głównym motorem wzrostu była konsumpcja, która odpowiadała za 2 p.p. wzrostu. Zobaczyliśmy też dużo lepszy wynik inwestycji – wzrost o 8,4% dodawał kolejne 1,3 p.p. do łącznego tempa wzrostu PKB. Słabe wyniki budownictwa sugerują, że kolejne kwartały przyniosą stabilizację tempa wzrostu inwestycji – nakłady muszą pochodzić w większości z innych sektorów gospodarki (lub typów działalności, gdzie znaczenie budownictwa w implementacji dóbr kapitałowych jest małe).
Nadal oczekujemy, że PKB w 2026 roku wzrośnie o 3,7%. Solidna dynamika wzrostu inwestycji powinna utrzymać się jeszcze w pierwszej połowie 2027. Prognozujemy, że w drugiej połowie roku dojdzie do przyspieszenia inwestycji na fali wykorzystywania funduszy unijnych. Konsumpcja prywatna dalej będzie działać wspierająco, choć zapewne skromniej w zbliżonym stopniu jak obecnie. Głównym hamulcem dla konsumenta pozostaje spadek realnej dynamiki wynagrodzeń. Przy inflacji pozostającej w przekraczającej cel NBP, będzie ona niewiele większa od zera. realne tempo wzrostu wynagrodzeń opada do niskich poziomów. Dlatego w horyzoncie 2027 roku oczekujemy wzrostu PKB o 2,7%. Spowolnienie związane będzie zarówno z wolniejszego wzrostu inwestycji oraz spożycia prywatnego.
Rynek pracy znajduje się w okresie stabilizacji. Oczekujemy jeszcze niewielkiego (cyklicznego) wzrostu popytu na pracę oraz małych zmian stopy bezrobocia. Niemniej presja płacowa w gospodarce narodowej jest umiarkowana. Po słabszym I półroczu, potencjał do dalszego spowolnienia tempa wzrostu wynagrodzeń jest już mały. Wzrost wynagrodzeń skorygowany o inflację znajduje się poniżej bardzo blisko poziomów równowagi, czyli takich, które odzwierciedlają zmiany produktywności i jednocześnie pozwalają na realizację celu inflacyjnego NBP w średnim terminie.
Inflacja wzrosła do 3,4% w sierpniu. Tempo wzrostu cen podwyższyły głównie paliwa. Inflację ogranicza spadek cen żywności, natomiast część bazowa ciągle rośnie (3,2%). We wrześniu dalszy wzrost cen paliw skutkować będzie przebiciem górnego pasma odchylenia od celu inflacyjnego – kolejne wyniki oscylować powinny w okolicach 4%. Kolejne miesiące przyniosą wahania inflacji CPI wokół poziomu 3%. Inflacja bazowa powinna raczej utrzymywać się w przedziale 2,7-3,0%. Szczyt inflacji przypadać będzie na początek 2027, gdzie dodatkowo prawdopodobny jest silniejszy wzrost cen żywności. Obecnie są one zaniżone biorąc pod uwagę zmiany warunków pogodowych i gospodarczych. W efekcie w I kwartale możemy zobaczyć wyniki przekraczające 5% r/r Skutkuje to silniejszym oddaleniem inflacji CPI od 3%. Perspektywy inflacji są obecnie bardzo mocno zależne od szoków globalnych – wchodzimy w okres wielomiesięcznego przestrzelenia granic celu NBP. , ale bez przestrzelenia pasma wahań.
Stopy procentowe – globalnie:
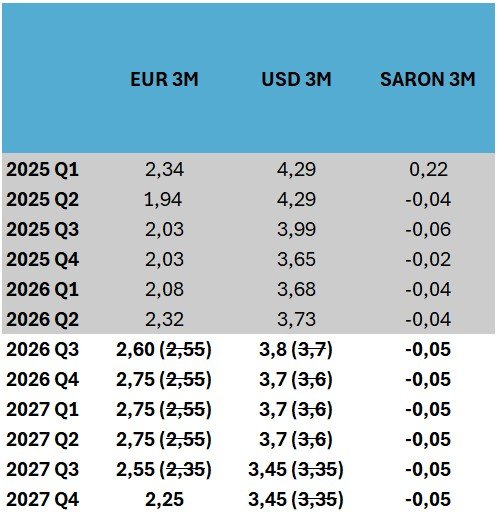
EBC podwyższył pozostawił bez zmian stopy procentowe na ostatnim posiedzeniu. W konsekwencji główna stopa procentowa wynosi 2,65% 2,4%. Dodatkowo prezes Lagarde zaskoczyła stosunkowo jastrzębią retoryką. Agencja Reutera wskazała, że prawdopodobne jest dalsze zacieśnienie, powołując się na anonimowe źródła. wskazała, że część Rady Prezesów chciała podwyżki jak najszybciej. Uważamy, że w takich warunkach EBC podniesie stopy we wrześniu. Komentarze ze strony członków Rady Prezesów, które nadejdą bezpośrednio po decyzji, powinny być już jednak bardziej stonowane –zobaczymy tzw. dovish hike. W efekcie w horyzoncie roku rynek wycenia wzrost stóp o 85 pb (60 pb), choć dotychczasowa komunikacja płynąca z banku centralnego sugerowała raczej zdecydowanie mniej miejsca na podwyżki stóp. Prognozujemy, że EBC wykona jeszcze jedną podwyżkę w październiku wrześniowa podwyżka będzie ostatnią.
Fed pozostawił stopy bez zmian na ostatnim posiedzeniu i przedział dla stopy funduszy federalnych wynosi 3,50-3,75%. Członkowie komitetu pozostają w trybie wait-and-see. Bieżąca inflacja powoduje jednak spory rozłam wśród prezesów Fed. Wyższe ceny ropy naftowej podbijają główny wskaźnik CPI/PCE, choć sama część bazowa raczej wyraźnie spadała w ostatnich miesiącach. Zwykle jastrzębi członek głównego Board of Governors w Fed C. Waller wskazał, że nie widzi podstaw do podwyżki. Niemniej w horyzoncie roku rynek wycenia 90 pb (45 pb) podwyżek. Spodziewamy się, że członkowie Fed będą chcieli limitować te oczekiwania. Dlatego uważamy, że we wrześniu prawdopodobne jest zaskoczenie brakiem zmian. Nie można wykluczyć jednak podwyżki na kolejnych posiedzeniach, choć skala będzie sporo niższa niż rynkowe prognozy (nie więcej niż 25 pb). stabilizacji stóp do końca 2026 oraz obniżki w III kwartale. W najbliższych miesiącach uwaga banków centralnych skupiona będzie wokół nieoczywistych konsekwencji wojny USA z Iranem – zapewne bardziej skrupulatna analiza towarzyszyć będzie potencjalnym efektom drugiej rundy. Spodziewamy się, że będą one łagodne, co skutecznie utnie dyskusje o podwyżkach.
Stopy procentowe – lokalnie:
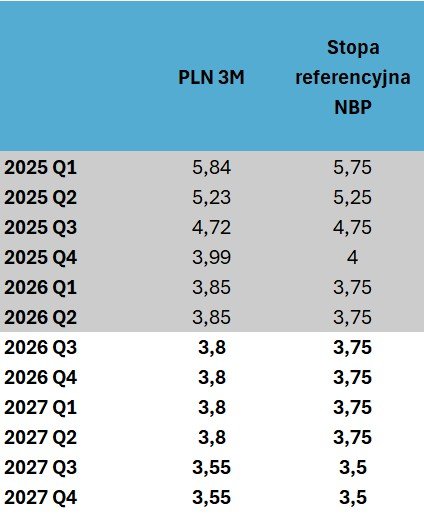
RPP utrzymała stopy bez zmian na ostatnim posiedzeniu. W konsekwencji główna stopa procentowa wynosi 3,75%. Retoryka prezesa Glapińskiego była zdecydowanie bardziej zachowawcza niż w lipcu – wyższa inflacja jednoznacznie ucięła temat luzowania polityki pieniężnej wskazuje, że obecny poziom stóp procentowych nie jest optymalny, biorąc pod uwagę warunki gospodarcze - stąd dość zaskakujące stwierdzenie o możliwości złożenia wniosku o obniżkę stóp już we wrześniu. Według deklaracji prezesa, RPP w jej obliczu chcę wydłużać okres w trybie wait-and-see. Nasze prognozy inflacji sugerują, że NBP może zrealizować cel bez potrzeby zmian stóp. W horyzoncie roku rynek wycenia (FRA na WIBOR 3M) nawet 90 pb (25 pb) podwyżek, jednak komunikacja płynąca z banku sugeruje raczej większą małą motywację do luzowania niż zacieśniania polityki pieniężnej. Nasz obecny scenariusz zakłada brak zmian stóp procentowych do końca roku, choć ryzyko podwyżki jest znaczące.
Rynki walutowe:
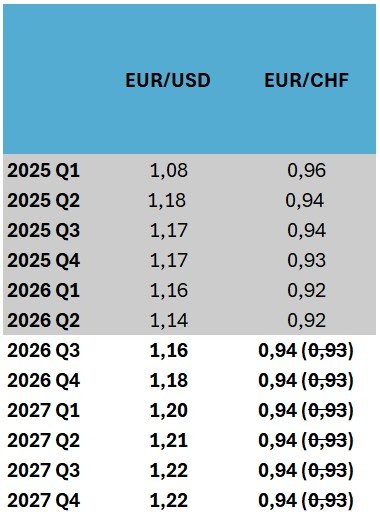
Kurs EURUSD powrócił do poziomów zbliżonych do 1,15-1,16 po miesiącu umocnienia dolara związanego z zaskoczeniem polityką Fed. Waluta w niewielkim stopniu reaguje na zmiany sentymentu, głównym kanałem transmisji pozostają rentowności obligacji. W kolejnych kwartałach oczekujemy jednak deprecjacji dolara na fali polityki prowadzonej przez Biały Dom i administrację Donalda Trumpa. Scenariusz jastrzębiego Fed rozgrywany przez rynki zapewne także jest zbyt agresywny.
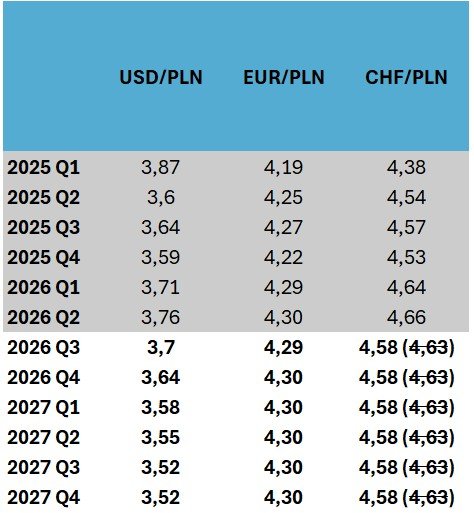
Notowania EURPLN oscylują blisko 4,33 po lekkiej deprecjacji złotego w sierpniu. W naszej ocenie polska waluta pozostaje na poziomach zgodnych z ekonomicznymi fundamentami – prognozujemy stabilizację kursu wokół 4,30. Główne ruchy prawdopodobnie będą dotyczyć zmian w ramach efektywnego kursu realnego – w ostatnich kwartałach obserwowaliśmy znaczące umocnienie złotego do wszystkich istotnych dla polskiego handlu walut.
Uwagi dla czytelników
W prognozach stosujemy poziomy kursów walutowych, bo… zmusza nas do tego konwencja. Stosowanie znaczków, strzałek bądź innych piktogramów byłoby jeszcze bardziej kłopotliwe. Poziomy kursowe w prognozie są również dalekie od ideału i wymagają zastosowania jakiegoś modelu kursowego. Każdy z tych modeli ma naszym zdaniem więcej wad niż zalet, gdyż wszystkie w zasadzie opierają się albo na dopasowaniu jakiejś kombinacji danych do kursów z przeszłości (i bardzo słabo działa to „do przodu”), albo wyznaczenia nieobserwowalnego bezpośrednio poziomu kursowego postulując jednocześnie, że bieżące notowania muszą kiedyś się do niego zbliżyć. My tymczasem tych modeli nie stosujemy, zachowując w ich zakresie daleko idący sceptycyzm.
Wyniki prognoz kursowych nawet najlepszych prognostów, w których podają oni poziomy kursowe, są obiektywnie bardzo słabe. Ktoś musi zwyciężać rankingi, bo ranking wymaga jedynie, aby mylić się mniej niż inni. Ba, wyniki te mają bardzo duże zakotwiczenie w kursie bieżącym. Preferujemy podejście, że wskazane przez nas poziomy są raczej wskazówką w zakresie kierunku, w którym kurs powinien się poruszać, biorąc pod uwagę wyobrażony (prognozowany) stan świata. Ocena przydatności podawanych poziomów w zakresie zabezpieczania pozycji walutowej (lub w innych celach) powinna być dokonywana w wąskim kontekście, tu i teraz, dziś, w bieżącej rzeczywistości rynkowej, której prognozy o charakterze długoterminowych – a takie właśnie prezentujemy – siłą rzeczy nie oddadzą, bo zmieniamy je zgodnie z góry ustalonym harmonogramem (no chyba, że zmiana stanu świata jest tak duża, że wymaga to naszej natychmiastowej interwencji).