Wrześniowe dane przyniosły spore rozczarowania w gospodarce. Niemniej to raczej wypadek przy pracy, a nie ujawnienie faktycznej skali hamowania, która nas czeka. Gospodarka jest na szczycie cyklu i większe hamowanie zobaczymy dopiero w liczbach bliższch początkowi 2027 roku. Na czoło problemów wysunęła się inflacja. RPP najprawdopodobniej wzrost inflacji przeczeka nie zmieniając stóp procentowych. Sytuacja jest prognostycznie niekomfortowa, bo źródła wysokich cen leżą poza granicami Polski i zależą od decyzji polityków, którzy znani są z dużej fantazji w działaniach i wypowiedziach.
Zaskoczenia
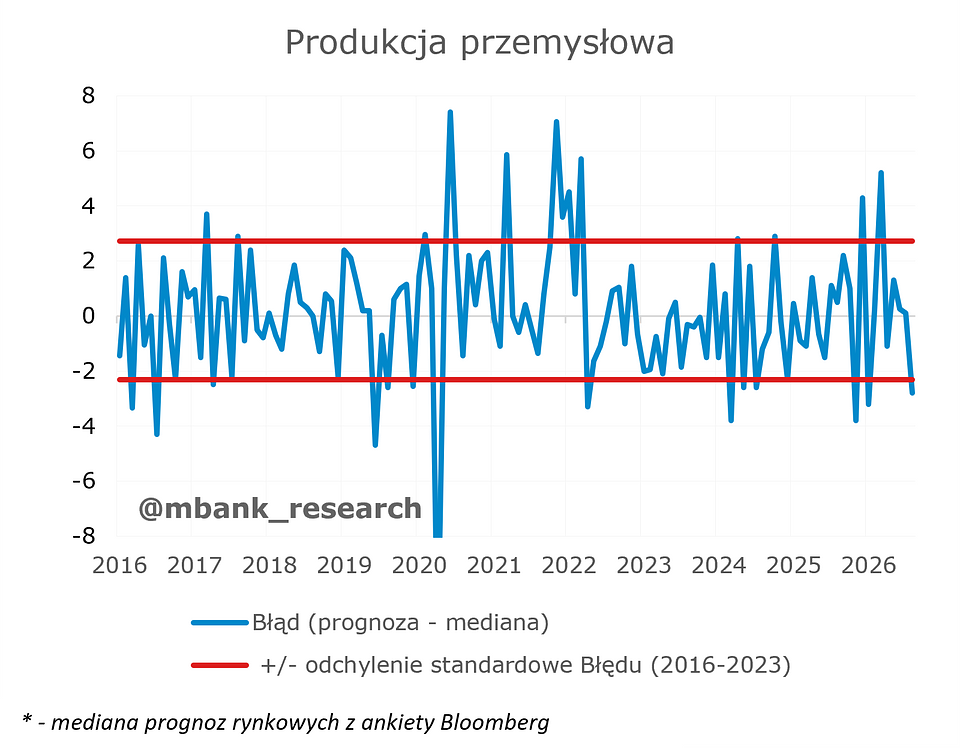
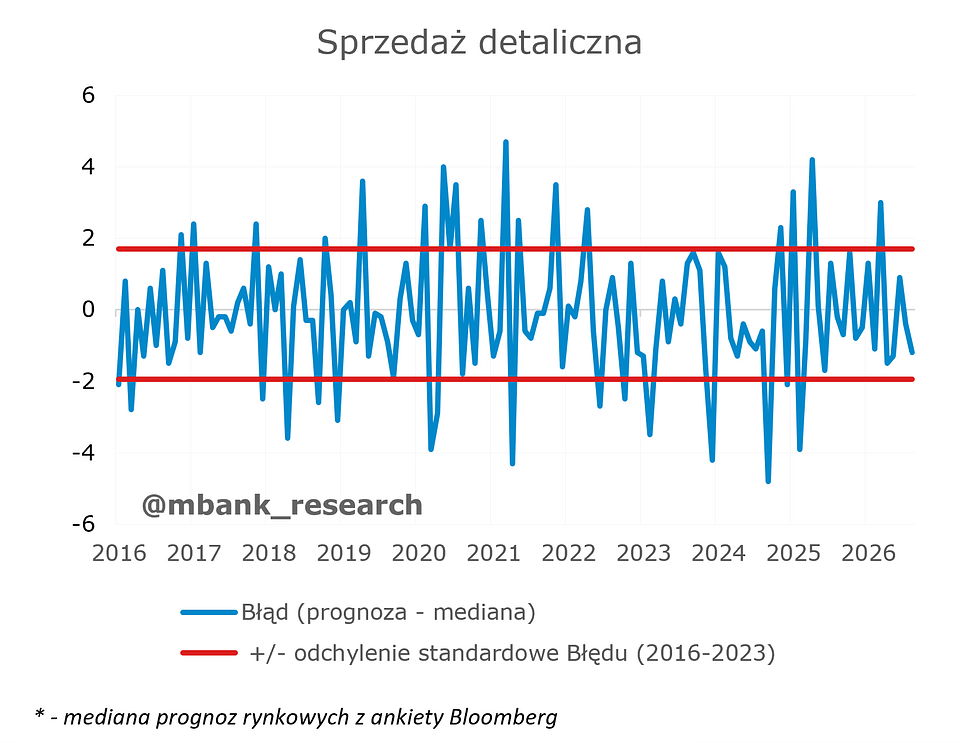
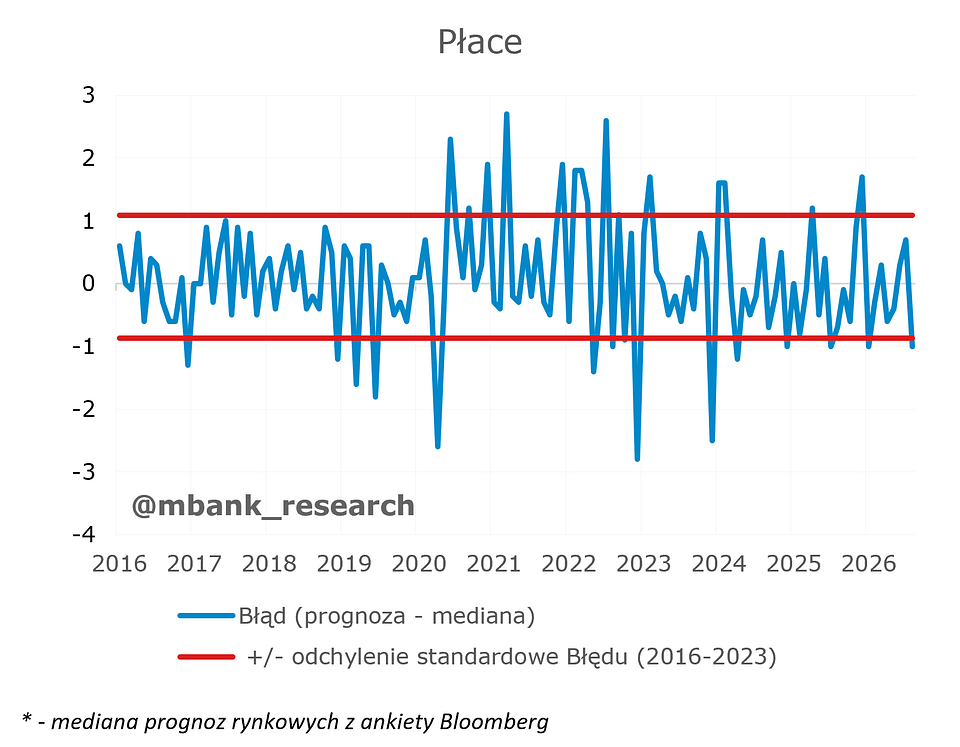
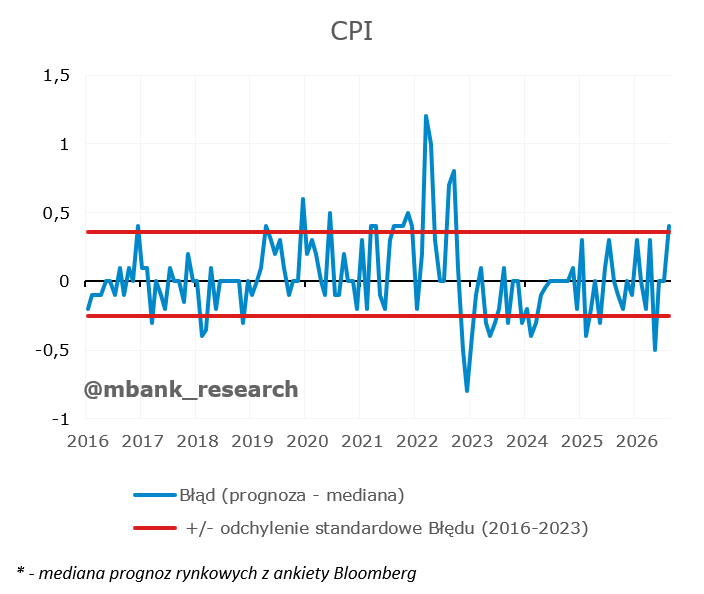
Wrzesień upłynął pod znakiem negatywnych zaskoczeń, co częściowo było efektem nadmiernie wygórowanych oczekiwań po bardziej optymistycznych danych za lipiec. Wyniki produkcji przemysłowej, dynamiki wynagrodzeń oraz sprzedaży detalicznej okazały się wyraźnie słabsze od prognoz, w każdym przypadku odbiegając od konsensusu rynkowego o ponad 1 pkt proc. Wyższa od oczekiwań okazała się natomiast inflacja, co mogło mieć głównie związek z powszechnym niedoszacowaniem wzrostu cen paliw.
Sfera realna: produkcja i sprzedaż
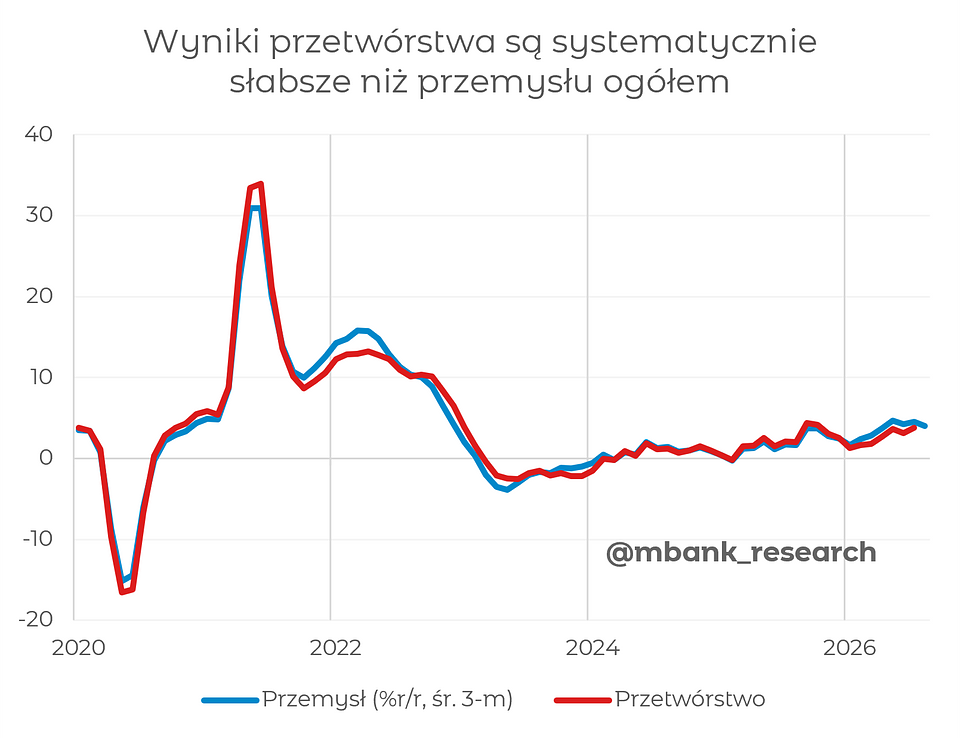
Produkcja przemysłowa (4,8% → 4,3% r/r) spowolniła w sierpniu, osiągając wynik niższy od rynkowych prognoz. Dodatkowo w dół zrewidowano odczyt za lipiec. Najszybciej rosła produkcja w górnictwie, energetyce oraz sektorze dostaw mediów, podczas gdy wyniki przetwórstwa przemysłowego (3,4% r/r) były słabsze niż dla przemysłu ogółem. Z komentarza GUS wynika, że wysoką dynamikę w przetwórstwie notowano jedynie w wybranych branżach, przede wszystkim w produkcji urządzeń elektrycznych oraz maszyn i urządzeń.
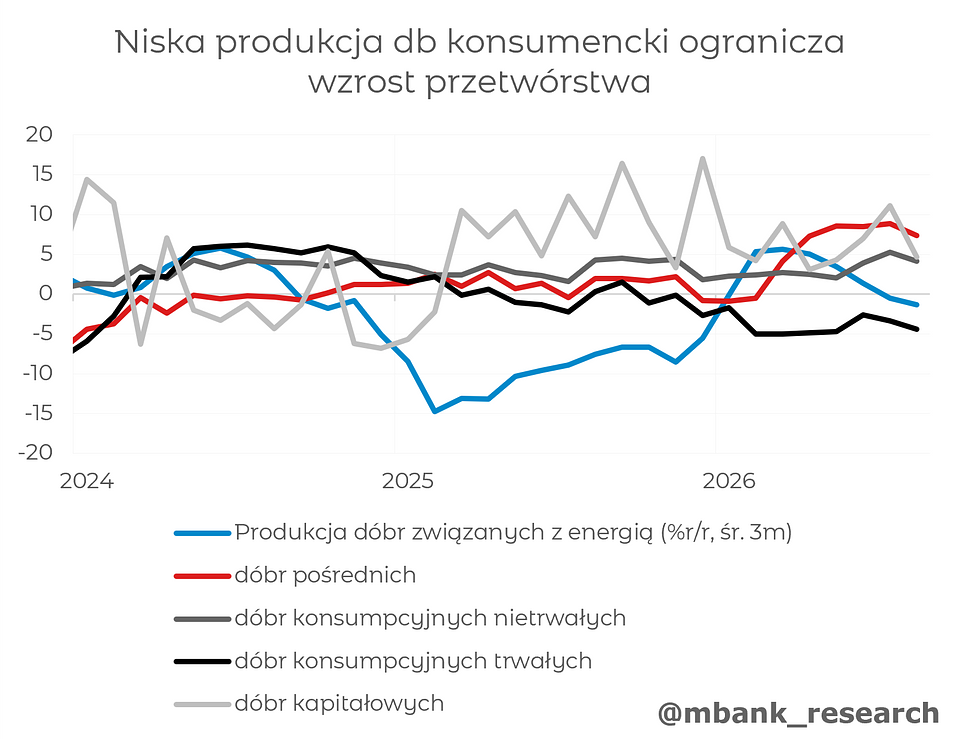
W kolejnych miesiącach spodziewamy się utrzymania relatywnie stabilnych wyników. We wrześniu dynamika produkcji może pozostać zbliżona do 3,5% r/r, natomiast w październiku może obniżyć się nawet w okolice 1% r/r ze względu na niekorzystne efekty kalendarzowe. Część silnego wzrostu obserwowanego w okresie wakacyjnym wynikała z niskiej bazy odniesienia sprzed roku. Dodatkowo obecna aktywność koncentruje się raczej w wybranych sektorach, takich jak produkcja maszyn i urządzeń czy sprzętu transportowego. Głównym problemem pozostają natomiast spadki w produkcji dóbr trwałego użytku, która w sierpniu obniżyła się o 7% r/r. Najbliższe miesiące powinny przynieść dalsze osłabienie popytu (płace realne, nadzwyczaj dobrze korelujące się z produkcją dóbr trwałego użytku), dlatego trudno oczekiwać wyraźnego odbicia w tym segmencie.
Wysokie wyniki powinny pojawić się w IV kwartale, głównie za sprawą przyspieszenia produkcji dóbr inwestycyjnych. Istotnego wsparcia dostarczą również rosnące wydatki na obronność. W efekcie dynamika produkcji przemysłowej po oczyszczeniu z efektów kalendarzowych powinna utrzymywać się w pobliżu 5% r/r.
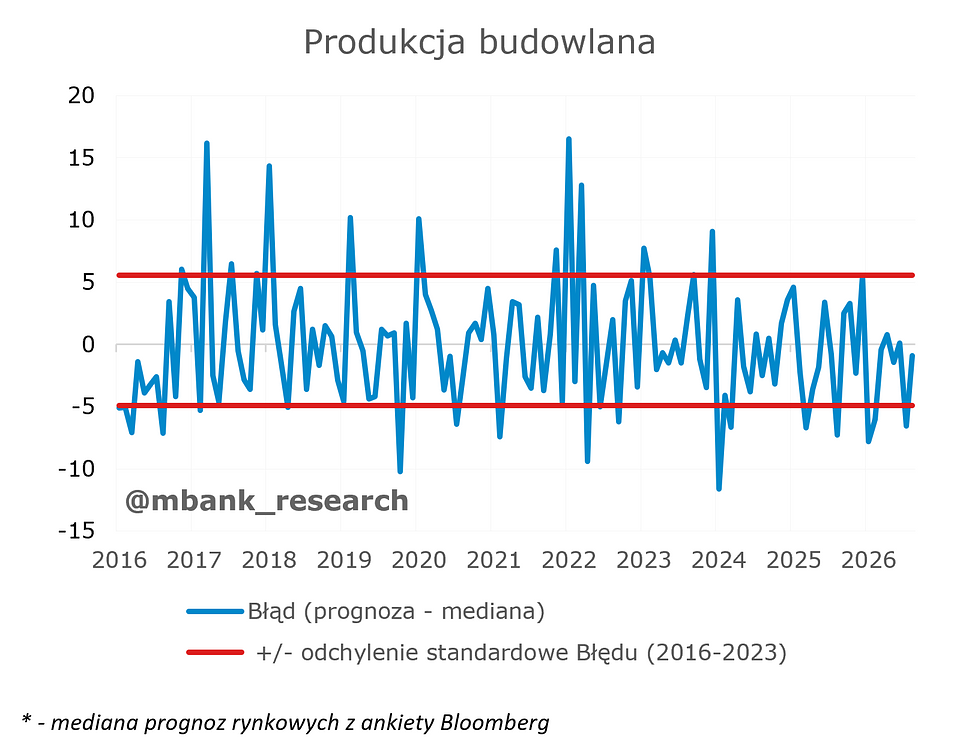
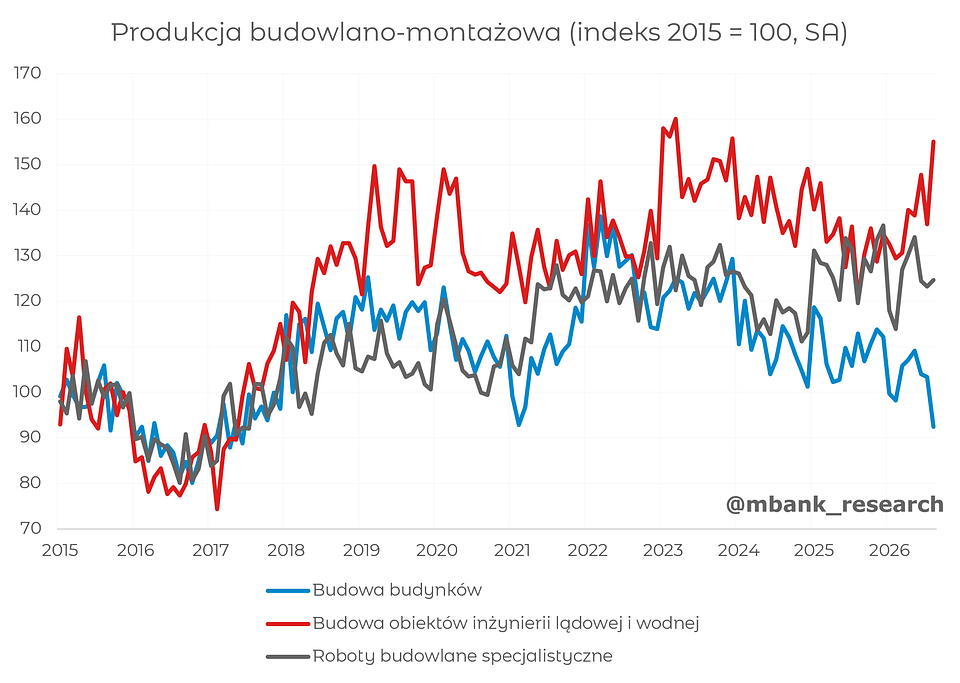
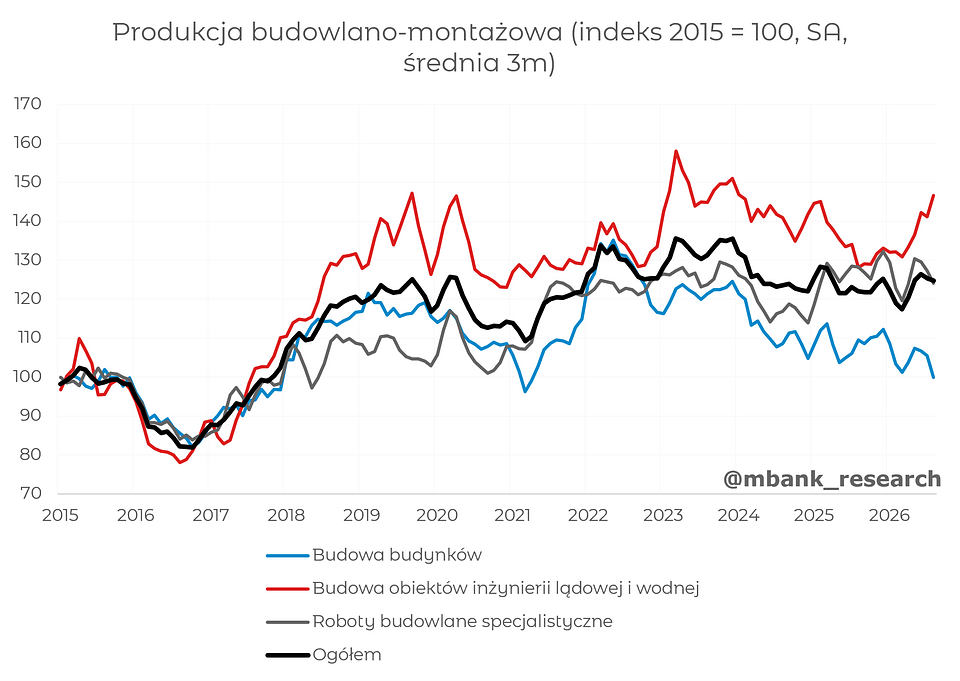
Produkcja budowlano-montażowa (-2,3% → 6,7% r/r) odbiła po słabym wyniku w lipcu, choć wzrost okazał się nieco niższy od wysokich oczekiwań rynkowych. Analiza głównych kategorii pokazuje, że był to wyjątkowo zróżnicowany miesiąc. Budownictwo infrastrukturalne wyraźnie przyspieszyło, osiągając w ujęciu wyrównanym sezonowo najwyższy poziom w obecnym cyklu inwestycyjnym. Z kolei segment budowy budynków odnotował silne osłabienie, porównywalne ze spadkiem obserwowanym podczas dołka koniunktury w 2021 r. W przypadku robót specjalistycznych widoczna jest natomiast stabilizacja aktywności, utrzymująca się od czerwca.
W danych z budownictwa infrastrukturalnego wreszcie dostrzegamy wyraźny pozytywny wpływ inwestycji finansowanych z funduszy UE. Sierpniowe wyniki zdają się również potwierdzać nasze przypuszczenia, że lipcowy spadek aktywności w tym segmencie był raczej statystyczną anomalią niż zmianą trendu. Urząd statystyczny wskazywał wówczas, że wystąpiły nieregularne rozliczenia robót. Sierpniowy odczyt w dużej mierze skompensował wcześniejsze osłabienie. W ujęciu średniej trzymiesięcznej, która wygładza jednorazowe wahania, budownictwo infrastrukturalne stabilnie rośnie w trendzie.
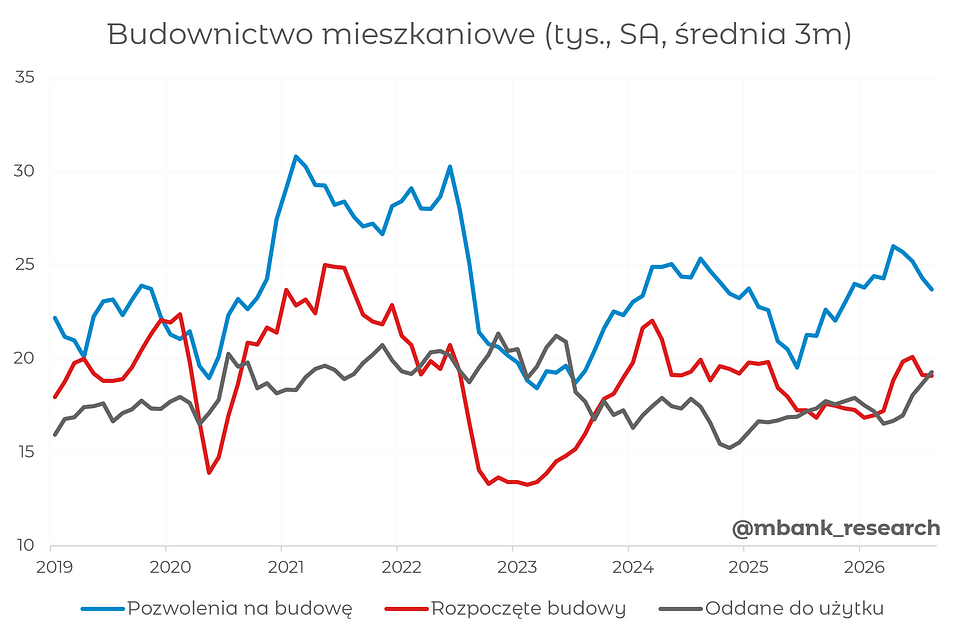
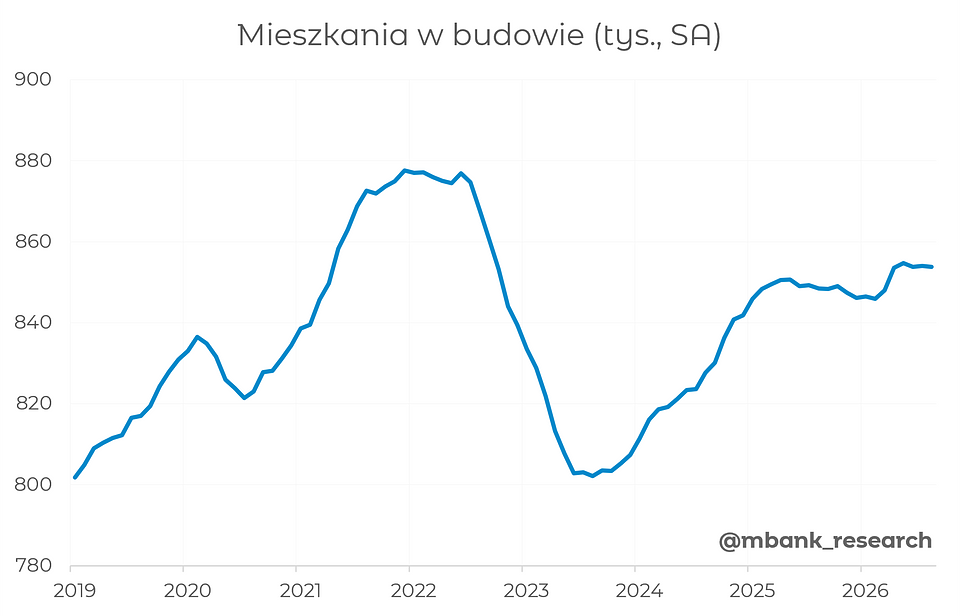
Sytuacja wygląda odmiennie w przypadku budowy budynków, gdzie lipcowy spadek produkcji jeszcze pogłębił się w sierpniu. Choć nie dysponujemy szczegółowym rozbiciem produkcji w tej kategorii, dane z budownictwa mieszkaniowego sugerują, że to nie ono odpowiada za obserwowane osłabienie. Od czerwca liczba nowo rozpoczętych budów oraz mieszkań oddanych do użytkowania utrzymuje się na względnie stabilnym poziomie. Spowolnienie jest wprawdzie widoczne w liczbie nowych pozwoleń na budowę, jednak jak dotąd nie przekłada się ono na spadek liczby mieszkań znajdujących się w budowie. Wynika z tego, że za silne tąpnięcie w kategorii budowy budynków najprawdopodobniej odpowiada segment budynków niemieszkalnych.
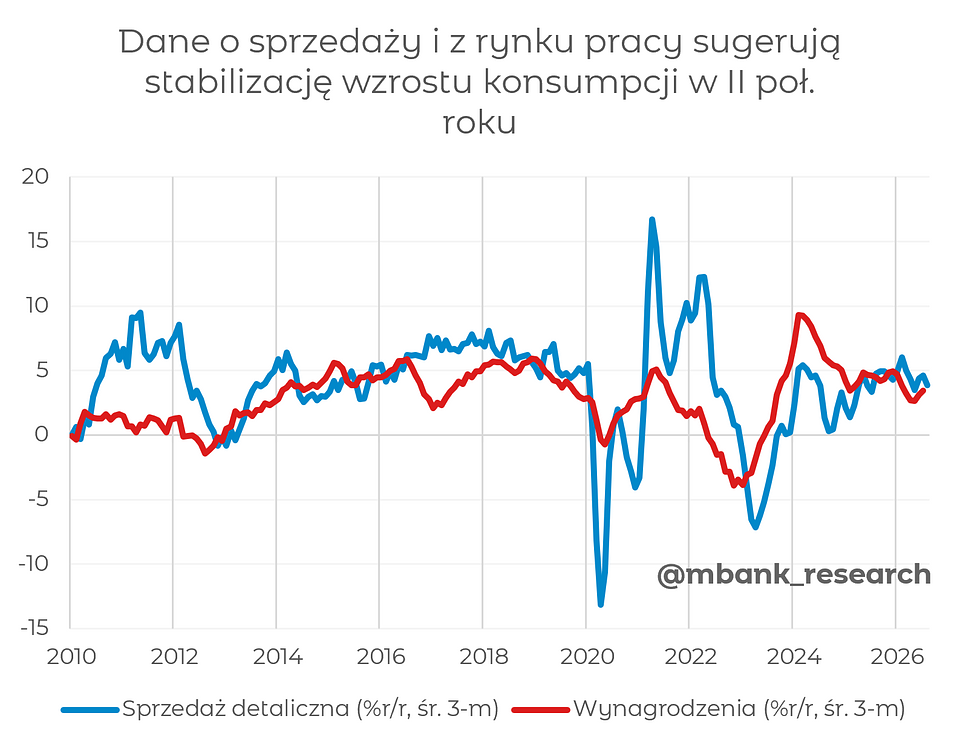
Sprzedaż detaliczna (3,9% → 3,8% r/r) w sierpniu rosła w tempie zbliżonym do obserwowanego miesiąc wcześniej. Wynik ten okazał się rozczarowaniem względem konsensusu rynkowego (5% r/r), choć różnicę w dużej mierze tłumaczy słabsza od oczekiwań dynamika wynagrodzeń (którą analitycy prawdopodobnie wzięli pod uwagę formułując właśnie prognozę sprzedaży). Z komentarza GUS wynika, że sprzedaż dóbr trwałego użytku pozostała solidna. Sprzedaż samochodów wzrosła o 11,7% r/r, a sprzętu RTV i AGD o 10,6% r/r. Dwucyfrową dynamikę odnotowano również w kategorii „pozostałe”, obejmującej szeroką grupę towarów półtrwałych. Słabsze wyniki dotyczyły przede wszystkim bieżących zakupów żywności, których sprzedaż zwiększyła się jedynie o 1,0% r/r, oraz odzieży i obuwia, gdzie sprzedaż spadła o blisko 3% r/r. Wprowadzenie pakietu CPN na II połowę sierpnia miało umiarkowane przełożenie na sprzedaż paliw – wzrost sięgał 1,1 % r/r.
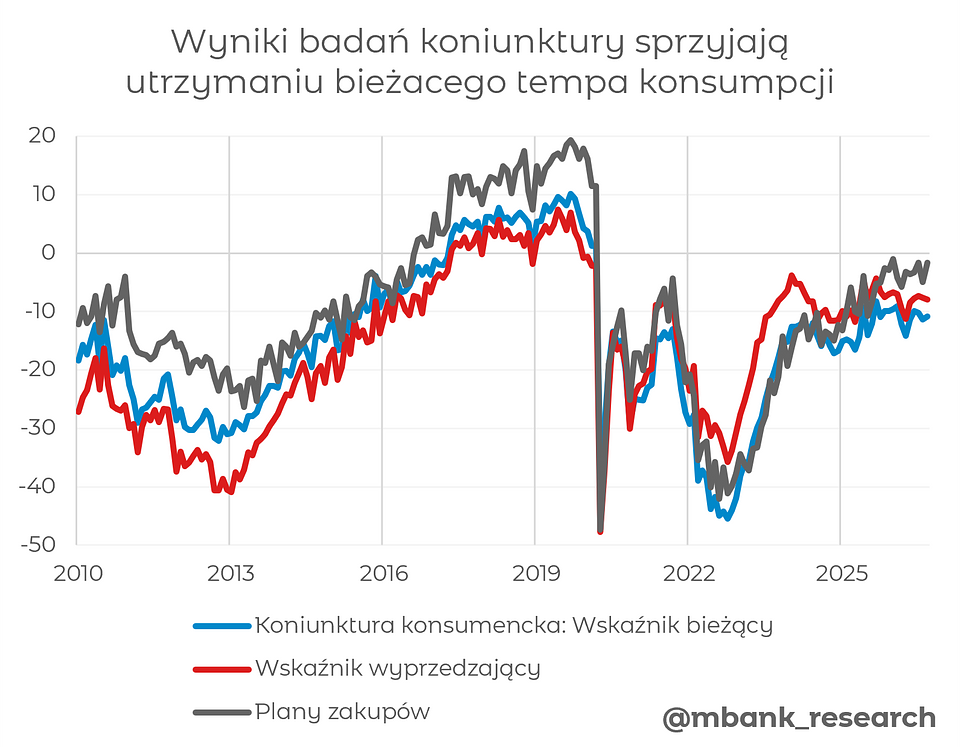
Nadchodzące miesiące powinny przynieść jedynie umiarkowane zmiany w konsumpcji, choć bilans ryzyk pozostaje przesunięty w dół. Tempo wzrostu wynagrodzeń prawdopodobnie pozostanie stabilne, co w warunkach rosnącej inflacji będzie oznaczało dalsze pogorszenie dynamiki płac realnych. Uważamy jednak, że przełoży się to na wyraźniejsze spowolnienie konsumpcji dopiero od początku 2027. Na razie badania koniunktury konsumenckiej wskazują na relatywnie dobre nastroje oraz solidne plany zakupowe gospodarstw domowych. Powinno to wystarczyć do utrzymania tempa wzrostu wydatków konsumpcyjnych w pobliżu 3%.
Rynek pracy i inflacja
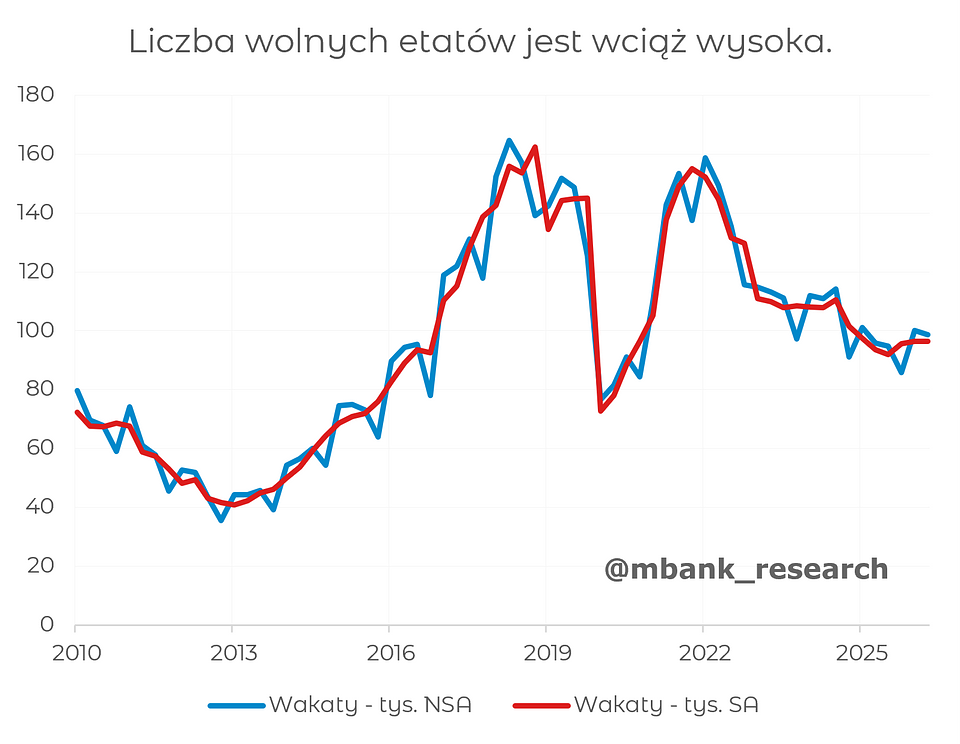
Zatrudnienie (-0,8% → -0,8% r/r) kolejny miesiąc z rzędu utrzymało stabilne tempo spadków. Niższe wyniki w ujęciu rocznym wiążą się jednak głównie z mniejsza liczbą firm 10+, klasyfikujących się w tej statystyce. Sytuacja na rynku pracy w najbliższych miesiącach prawdopodobnie pozostanie mało dynamiczna. Badanie GUS wskazuje, że popyta na pracę jest stabilny. Aptekarsko rzecz ujmując liczba deklarowanych wakatów w II kwartale była nawet o około 3% wyższa niż w 2025. Rozbieżność pomiędzy statystyką wakatów i PKB pozostaje rekordowa sugerując, że do zwiększenia popytu na pracę potrzeba byłoby znaczącego przyspieszenia PKB, co prawdopodobnie wykreśla też scenariusz istotnie wyższych dynamik wynagrodzeń, o czym więcej piszemy w kolejnym akapicie.
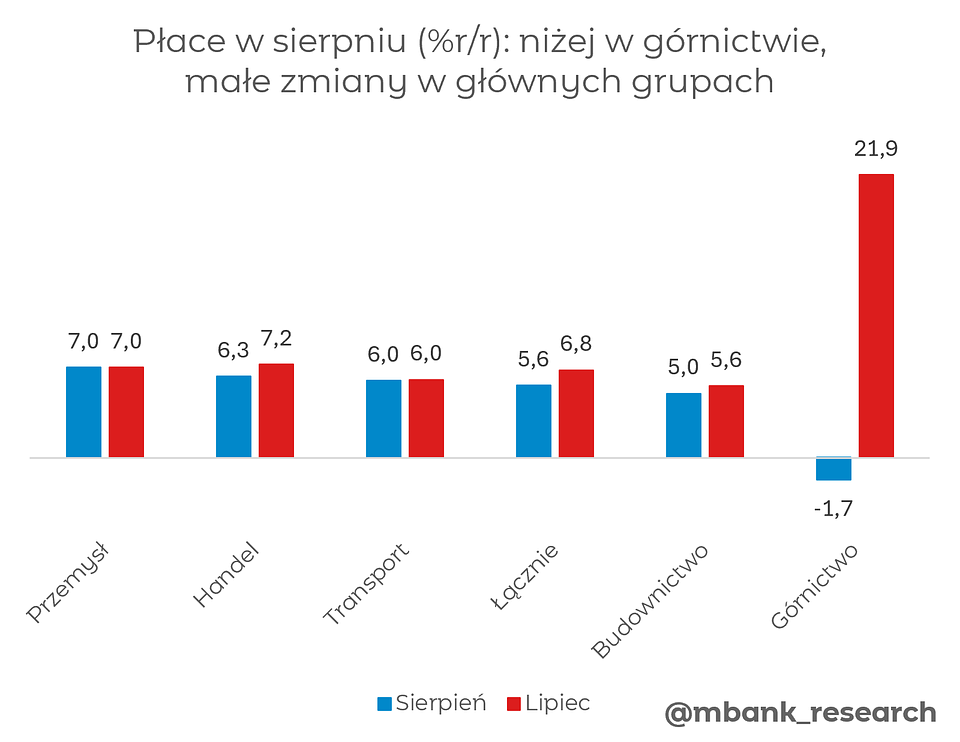
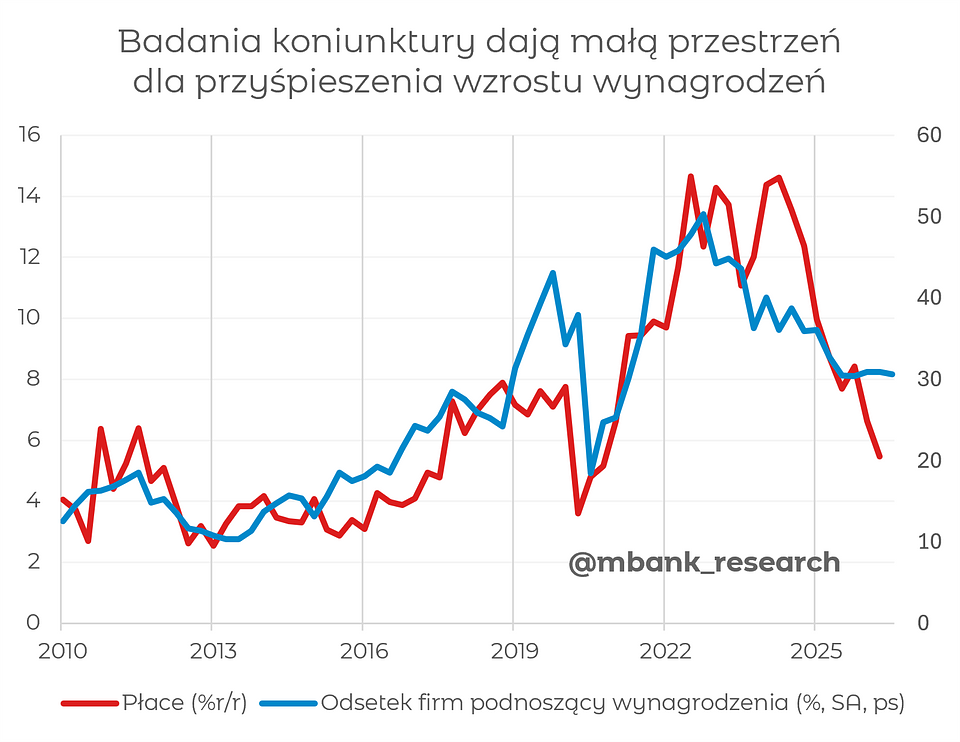
Wynagrodzenia (6,8% → 5,6% r/r) negatywnie zaskoczyły w sierpniu, osiągając poziom o około 1 pkt proc. niższy od konsensusu rynkowego. Warto jednak podkreślić, że tempo wzrostu płac w głównych sektorach gospodarki pozostało relatywnie stabilne, a największe różnice dotyczyły mniejszych sekcji PKD, takich jak górnictwo i leśnictwo. Obie branże jeszcze w lipcu notowały dynamikę przekraczającą 20% r/r, podczas gdy obecnie wzrost wynagrodzeń wyhamował tam do niewielkich wartości dodatnich, a w części przypadków przeszedł nawet na poziomy ujemne.
Niezależnie od tych zmian relatywnie słabe wyniki odnotowano również w przetwórstwie przemysłowym, transporcie oraz budownictwie, gdzie dynamika wynagrodzeń nie przekroczyła 6% r/r. Perspektywy dla tych sektorów dodatkowo pogarsza kryzys energetyczny, który może negatywnie wpływać na rentowność przedsiębiorstw. W efekcie przestrzeń do dalszych podwyżek płac dla pracowników tych branż pozostanie prawdopodobnie ograniczona.
Najwyższe tempo wzrostu wynagrodzeń utrzymuje się natomiast w usługach informatycznych oraz profesjonalnych, gdzie przekracza ono 7% r/r. W kolejnych miesiącach tendencja ta powinna się utrzymać. Miesięczne dane wskazują bowiem, że aktywność w sektorze usług pozostaje wyraźnie silniejsza niż w segmentach związanych z produkcją dóbr.
W efekcie najbliższe miesiące powinny przynieść lekką poprawę dynamiki wynagrodzeń w skali całej gospodarki. Mówimy jednak raczej o niewielkich zmianach, a wzrost płac nadal powinien stabilizować się w przedziale 5,5-6,0% r/r. Badania koniunktury sygnalizują umiarkowaną presję płacową. Odsetek firm planujących podwyżki od początku roku utrzymuje się w okolicach 30%, nie wskazując na wyraźny trend wzrostowy ani spadkowy.
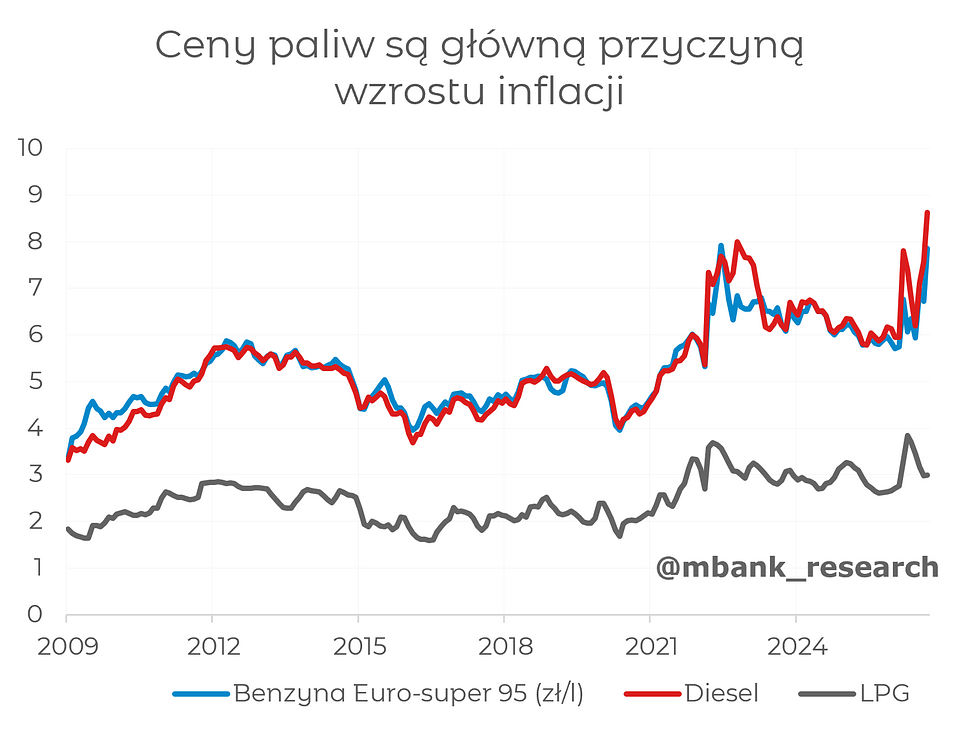
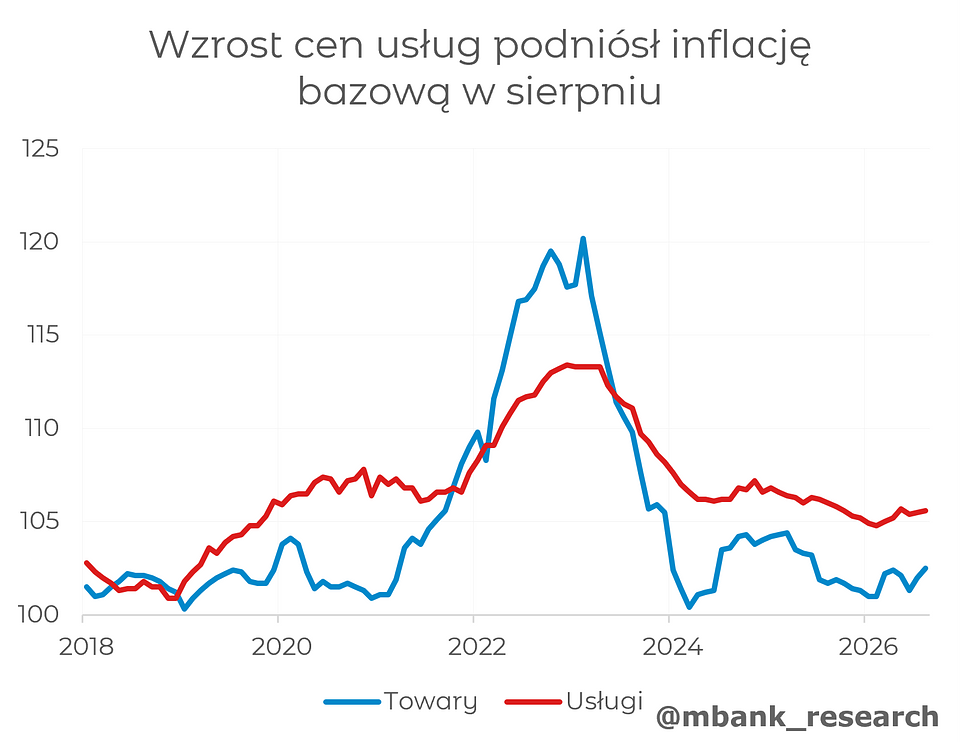
Inflacja (3,0% → 3,4% r/r) wzrosła w sierpniu, głównie za sprawą wyższych cen paliw. Jednocześnie inflacja bazowa przyspieszyła z 3,1% do 3,3% r/r, choć za większość tego wzrostu odpowiadała pojedyncza kategoria, tj. usługi rekreacyjne. W pewnym stopniu było to związane z wyższymi cenami wycieczek zorganizowanych, jednak sama ta kategoria nie tłumaczy w pełni skali przyspieszenia. W pozostałych komponentach zmiany były niewielkie. Stabilność presji inflacyjnej potwierdza również 15-procentowa średnia obcięta publikowana przez NBP, która utrzymała się na poziomie 2,8% r/r.
W przyszłym miesiącu doświadczymy jednak kolejnego silnego wzrostu inflacji. Dane z biuletynu energetycznego KE wskazują, że w pierwszych dwóch tygodniach września ceny paliw wzrosły o 15,4%. Przy takiej skali podwyżek inflacja prawdopodobnie przekroczy 4%, zwłaszcza że będzie jej towarzyszył również mniejszy spadek cen żywności w ujęciu rocznym.
Niemniej na szczyt inflacji przyjdzie nam poczekać do początku 2027. Przy utrzymaniu się wysokich cen ropy oraz braku działań osłonowych ze strony rządu, prawdopodobne są wyniki przekraczające 5% r/r. Sama inflacja będzie miała charakter mocno podażowy – na skutek globalnych zaburzeń zobaczymy głównie droższe koszty rachunków za energię, mocno powiększą się też ceny żywności. Sama inflacja bazowa powinna raczej topnieć, zwłaszcza że szok podażowy wypada bliżej szczytu niż początku cyklu koniunkturalnego. Wszystko co można byłoby zamknąć w worku "efektów drugiej rundy" zanim na dobre się rozpędzi, będzie gasło.
Co słychać w podaży pieniądza?
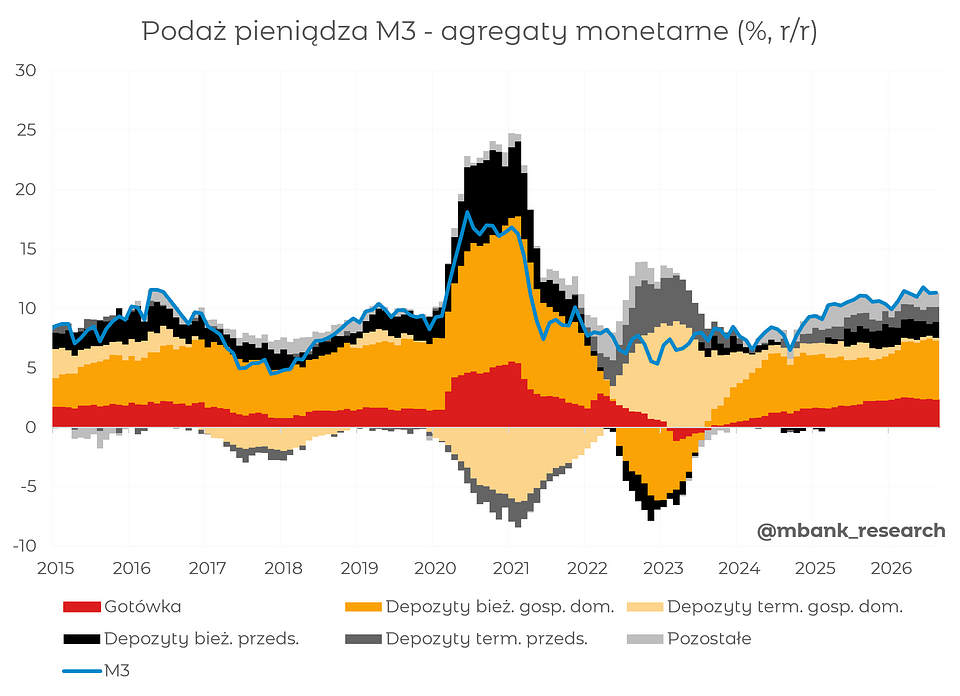
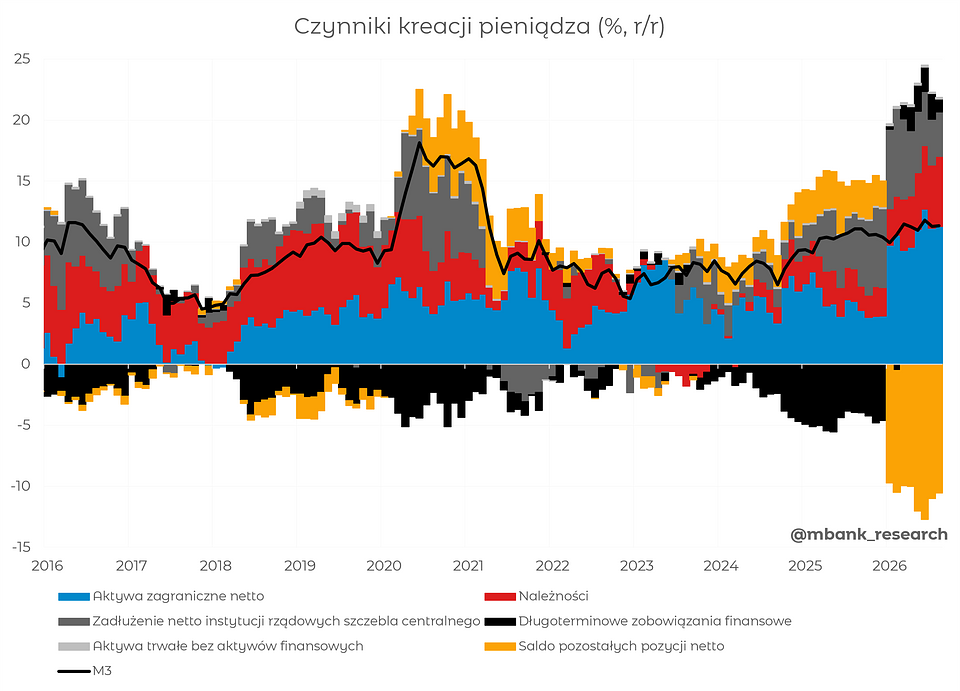
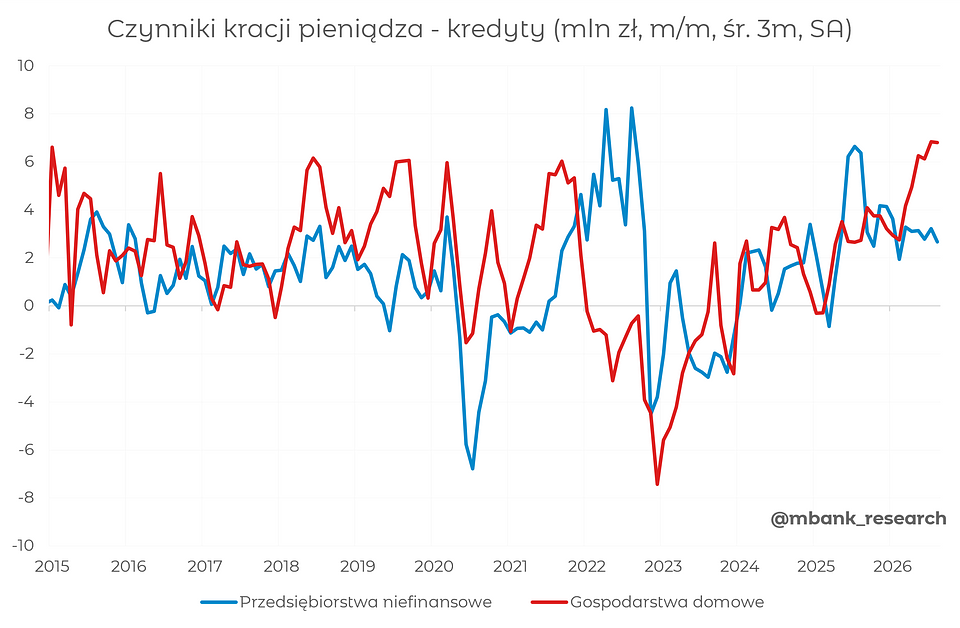
Podaż pieniądza M3 (11,3% r/r → 11,3% r/r) rosła w sierpniu w tempie zbliżonym do obserwowanego w lipcu, zgodnie z oczekiwaniami rynkowymi. W poszczególnych kategoriach nie odnotowaliśmy istotnych zmian. Wśród agregatów monetarnych najsilniejszy wzrost nadal notują depozyty bieżące gospodarstw domowych oraz gotówka w obiegu. Z kolei po stronie czynników kreacji pieniądza wciąż dynamicznie rosną kredyty dla gospodarstw domowych. Taka tendencja utrzymuje się nieprzerwanie od marca.
Stopy procentowe i ruchy RPP
Rada Polityki Pieniężnej pozostawiła stopy na niezmienionym poziomie we wrześniu. Komunikat po posiedzeniu nie zmienił się istotnie względem lipca. Na uwagę zasługuje retoryka prezesa Glapińskiego, który odszedł od gołębiego tonu. Dotychczas zapowiadał, że o ile nie zmienią się warunki, to po wakacjach sam złoży wniosek o kolejną obniżkę. Tak się jednak nie wydarzyło ze względu na wzrost cen energii w wyniku ponownej eskalacji konfliktu na Bliskim Wchodzie. Prezes podsumował dyskusję na posiedzeniu jako długą i momentami gwałtowną. Jego zdaniem stopy nie zmienią się do końca bieżącego roku lub nawet do połowy przyszłego – co wpisuje się dokładnie w naszą aktualną prognozę. Glapiński podkreślał również, że RPP jest data dependent i nie będzie się wahać, żeby zarówno stopy obniżać, jak i podwyższać.
W najbliższych miesiącach RPP będzie koncentrować się na globalnych cenach energii oraz ich wpływie na inflację. Szacujemy, że w najbliższych miesiącach ceny paliw oraz bezpośrednio powiązane z nimi kategorie podniosą inflację powyżej górnej granicy dopuszczalnych odchyleń od celu NBP, utrzymując ją na poziomie przekraczającym 4%. Z drugiej strony krajowe fundamenty makroekonomiczne nie uległy istotnym zmianom. Sierpniowe dane z gospodarki realnej były nieco słabsze od oczekiwań, a szczególnie negatywnie zaskoczył wzrost wynagrodzeń. Podtrzymujemy ocenę, że RPP nie zmieni stóp procentowych do połowy 2027 r. Jednocześnie uważamy, że utrzymywanie się inflacji powyżej celu będzie sprzyjać bardziej jastrzębiej retoryce Rady i zwiększać ryzyko podwyżek stóp procentowych. Kształt polityki pieniężnej będzie pochodną cen węglowodorów. Paradoksalnie więc - co rynek elastycznie wycenia - źródła zmian stóp procentowych leżą poza Polską.