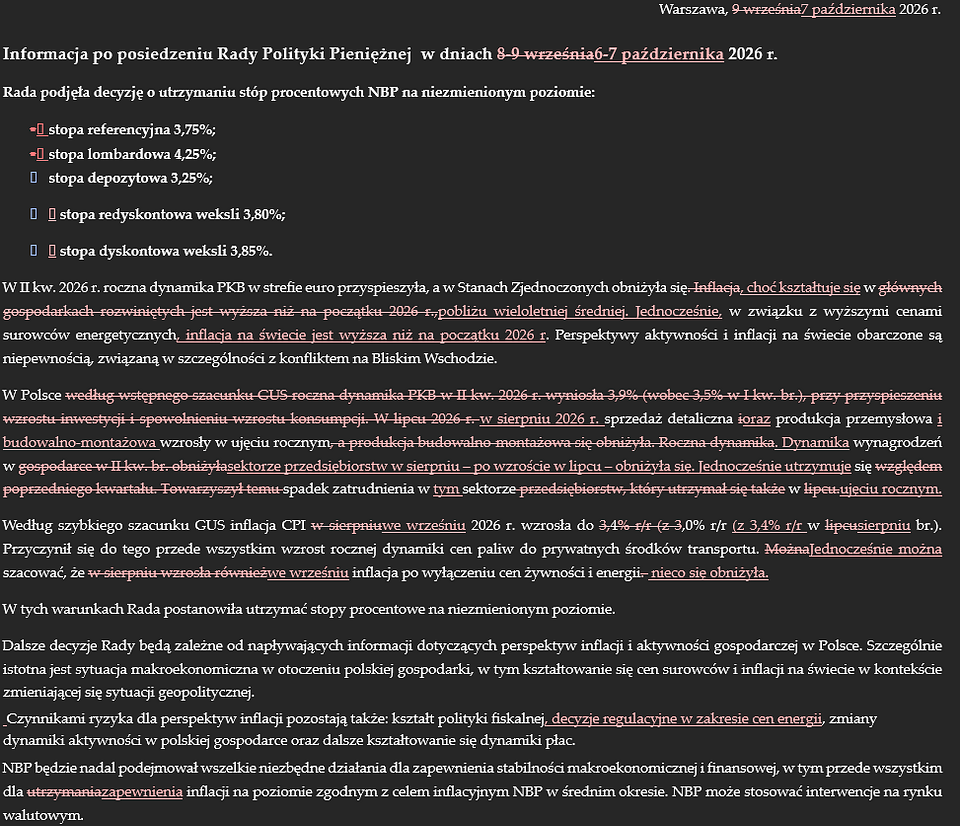
RPP pozostawiła stopy procentowe bez zmian (3,75%) i była to powszechnie oczekiwana decyzja, zarówno przez rynki finansowe, jak i ekonomistów. Dalsze ruchy charakteryzują się bardzo subtelnym rozkładem prawdopodobieństw. Oczekujemy podwyżek łącznie o 75 bazowych. Prawdopodobieństwo realizacji ścieżki bez podwyżek stóp wciąż jest relatywnie wysokie.
W komunikacie nie znajdziemy żadnych wskazówek odnośnie do przyszłych ruchów, czy oceny procesów inflacyjnych całego gremium. To jednak nic nowego – od dłuższego czasu takich informacji tam nie ma (lub nie potrafimy ich odnaleźć). RPP odnotowała wyższą inflację globalną niż na początku roku, dołączyła nowy, oczywisty czynnik ryzyka wpływający na kształt polityki pieniężnej w przyszłości (czynniki regulacyjne), a także zobowiązała się do „zapewnienia” inflacji na poziomie zgodnym z celem, podczas gdy miesiąc wcześniej pisano o „utrzymaniu”. Zaważyła prawdopodobnie poziom bieżącej inflacji (w lipcu jeszcze w celu, we wrześniu już poza celem). Raczej nie jest to ukryta diagnoza przestrzelenia celu w średnim okresie. Gdyby była, można byłoby postawić zasadne pytanie, dlaczego nie doszło do żadnego działania, aby to zmienić. Skoro nie doszło to pewnie trzeba pozostać przy najprostszej interpretacji. To zresztą pasuje do treści całego komunikatu, który po prostu z miesiąca na miesiąc jest kroniką tego co było.
Skoro komunikat nie daje informacji, co RPP widzi, spróbujmy zrekonstruować co może widzieć. Widzi gospodarkę, która odnotowuje relatywnie szybki wzrost PKB, przy lekko domkniętej luce popytowej (o skali znacząco, być może nawet rząd wielkości niższej niż ta, która towarzyszyła podwyżkom stóp z 2021 i 2022 roku), zrównoważonym rynku pracy z powoli opadającymi dynamikami płac nominalnych. Widzi całkiem nieźle rozkręconą akcję kredytową, która sama w sobie być może nie jest zmienną kluczową, ale może pozostawać cenną wskazówką w zakresie nastrojów firm, gospodarstw domowych i być może też skali faktycznej restrykcyjności polityki pieniężnej. Idąc dalej, widzi tak samo luźną lub nieco nawet luźniejszą politykę fiskalną. Widzi osłabiający się kurs walutowy, który więcej wspólnego ma z wydarzeniami za granicą niż procesami równoważenia gospodarki krajowej, ale bez względu na proweniencję działa obecnie lekko pro-inflacyjnie (stabilizując sferę realną).
Inflację rozpiszmy w osobnym akapicie. Obecnie uważamy, że najbardziej prawdopodobny scenariusz to wzrost CPI w 2027 do około 4% z 3,1% w tym roku. Obecnie inflacja rośnie głównie przez szok podażowy, i w odróżnieniu od lat 2021/2022 raczej nie powinno tu być wątpliwości odnośnie do małego udziału szoku popytowego. Wiadomo też raczej, że nie mamy do czynienia z szokiem, który nagle zgaśnie. Niskie zapasy ropy i destylatów sugerują, że rynek jest bardzo podatny na dalszą destabilizację. W tle powoli rozkręca się szok wyższych cen żywności, UE coraz poważniej myśli o podjęciu bardziej agresywnej gry z Chinami, co implikowałoby możliwość z jednej strony dalszych zaburzeń podażowych, ale także perspektywę odwrócenia pozytywnych efektów cenowych ekspansji podażowej Kraju Środka na rynki europejskie. Wisienką na torcie będą podwyżki cen energii dla gospodarstw domowych na początku przyszłego roku - spodziewamy się wzrostu cen nośników energii o około 5% r/r. Ponowne wprowadzenie programu CPN daje szanse, że inflacja w tym roku utrzyma się blisko górnej granicy celu, ale jednocześnie perspektywa jego wycofania (do której RPP musi się jakoś odnieść) powoduje, że ścieżka inflacyjna na przyszły rok wygląda mało korzystnie. Dotychczas nauczyliśmy się, że na programy osłonowe RPP patrzy literalnie spoglądając na nie tylko przez pryzmat nie procesu inflacyjnego, lecz wskaźnika cen. W tym otoczeniu inflacja bazowa lekko wzrosła, ale wzrosty cen póki co koncentrowały się na kategoriach, które są blisko związane z cenami paliw.
Zbliżająca się projekcja inflacyjna będzie pewnie wariantowa, a wariant „de iure” zakładający wygasanie tarczy paliwowej pokaże ścieżkę najprawdopodobniej pozostającą poza celem. Jest raczej mało prawdopodobne, że poza celem będzie pozostawał 2028 rok. Tyle tylko, że to odległy fragment projekcji, o którym RPP sporo mówi, ale jednak koncentruje się na bliższej przyszłości.
Czekaliśmy cierpliwie na rozwój wydarzeń mając od dłuższego czasu w głowie fakt, że reakcja polityki pieniężnej na szok podażowy w obecnej formie nie ma jednej dominującej i oczywistej formy. Wiele zależy tu od preferencji głosujących. Do tej pory scenariusz stabilizacji stóp wydawał nam się nieco bardziej prawdopodobny. Obecnie uważamy, że szala przesunęła się nieco bliżej scenariusza podwyżek stóp procentowych: ryzyka kładą się w stronę coraz wyższej ścieżki inflacji i destabilizacji oczekiwań inflacyjnych, szok podażowy mógł rozszerzyć lukę popytową poprzez obniżenie potencjału. Działanie wbrew oczekiwaniom rynków doprowadzi do dalszej destabilizacji kursu złotego. Podwyżki stóp nie mają na celu obniżenia ścieżki inflacji na 2027 rok, bo w tym momencie – biorąc pod uwagę opóźnienia w działaniu polityki pieniężnej – niewiele tam już można zrobić. Uważamy jednak, że RPP będzie argumentować, że podwyżki stóp zwiększą pewność powrotu inflacji do celu w 2028 roku, a my od siebie dodamy, że zapobiegną scenariuszowi, w którym ścieżka inflacji (drogą kursową choćby) byłaby mechanicznie w 2027 roku jeszcze wyższa.
Spodziewamy się, że RPP podniesie stopy 3 razy: w listopadzie, styczniu i w marcu. Całkiem prawdopodobny jest scenariusz, w którym RPP zaskoczy podwyżką o 50pb w listopadzie i dołoży ostatnie 25pb w marcu. Scenariusz obarczony jest jednak znaczącym ryzykiem realizacji niższej ścieżki.
Co dalej? W 2028 roku spodziewamy się, że stopy procentowe powrócą znów do poziomów zbliżonych do bieżącego z uwagi na uspokojenie procesów inflacyjnych, zwłaszcza po stronie bazowej części koszyka na fali słabszej koniunktury.