Pogrubienia i skreślenia w artykule nie są błędem, lecz zamierzonym działaniem z naszej strony. Pogrubione fragmenty to treści, które są nowe względem publikacji z poprzedniego miesiąca i jednocześnie ważne. Przekreślone to te, które zostały zastąpione lub całkowicie wykreślone. W przypadku liczb w prognozach znaczenie tego zabiegu jest oczywiste, natomiast w przypadku opisu dokonujemy go, aby uwypuklić zmianę kierunku myślenia lub wyraźną zmianę prognoz lub danych. Zabieg ten ma na celu ułatwienie czytelnikom śledzenia zmian.
Aktualizacja 14.10.2026
Makro globalnie:
Amerykańska gospodarka wciąż rozwija się stabilnie. Prognozy na nadchodzący kwartał zakładają wyniki rzędu 1,8% kw/kw SAAR, natomiast szacunki na cały 2026 pozostały bez zmian (2,2%). Badania instytutu ISM pokazują bardzo silne odczyty w przemyśle (ok. 55 pkt) i w usługach (ok. 55 pkt). W strefie euro prognozy wzrostu PKB na 2026 wzrosły z 0,8% do 1% dalej wynoszą 0,8%. Poprawa widoczna jest też w miękkich wskaźnikach koniunktury – indeks PMI utrzymał się we wrześniu w okolicach 53 pkt dzięki dobrym wynikom we wszystkich sektorach.
Rynki pracy w Europie i w USA pozostają stabilne. Stopa bezrobocia utrzymuje się na przestrzeni ostatnich miesięcy wokół 4,0-4,5% w USA oraz 6% w strefie euro. Równocześnie jednak zatrudnienie w obydwu gospodarkach przestaje się znacząco powiększać. Ostatni wynik amerykańskich payrolls wpisuje się w ten trend – wyniki plasują się na poziomie lekko dodatnim, przy znaczącej zmienności miesięcznej. wybija się z tego trendu – zatrudnienie wzrosło o 162 tys. etatów, przy dość zaskakująco wysokich kontrybucjach usług rekreacyjnych i HoReCa oraz sektora publicznego. Na przełomie ostatnich miesięcy dość systematycznie rośnie natomiast zatrudnienie przy opiece zdrowotnej, a trend wydaje się utrzymywać. Nadchodzące miesiące przyniosą bardziej umiarkowane liczby. W przypadku głównych gospodarek europejskich perspektywa stagnacji zatrudnienia rysuje się nieco silniej, choć wyniki są silnie zróżnicowane pomiędzy krajami.
Wzrost płac w amerykańskiej gospodarce dalej spowalnia. Badanie przedsiębiorstw z raportu NFP wskazuje na wyniki zbliżone do 3,0% (3,1%). Kontynuowane jest "low-hire, low-fire equilibrium". W strefie euro projekcja EBC wskazuje na stabilizację wzrostu najpopularniejszej miary wynagrodzeń (ang. compensation per employee) – ma ona rosnąć w tempie nieznacznie przekraczającym 3% na przestrzeni dwóch lat (2026-2027).
Inflacja w USA ustabilizowała się na poziomie 3,4%, blisko rynkowych prognoz. Ponownie spadła też inflacja bazowa – wskaźnik obecnie oscyluje blisko 2,4% (2,6%). Modele udostępniane przez Bloomberg nadal wskazują, że popyt konsumencki napędza szybsze tempo wzrostu cen, obok zakłóceń związanych z ropą naftową. Ostatnie wahania cen ropy nie skutkowały jeszcze większymi rewizjami prognoz, ale jest to pewnie kwestia najbliższych tygodni. Bieżący konsensus Bloomberga wskazuje, że podwyższona inflacja utrzyma się do końca roku (3,3% 3,4-3,5% w IV kw.), a powrót w okolice celu nastąpi w połowie 2027. Model SHOK Bloomberga wskazuje, że wzrost cen ropy naftowej z 70 w okolice 105 USD za baryłkę powinien podwyższać inflację o około 0,4 p.p. w horyzoncie najbliższych czterech kwartałów.
W strefie euro inflacja we wrześniu wzrosła do 3,8%, powyżej rynkowych prognoz. Wzrost związany był z cenami paliw, a inflacja bazowa ponownie powiększyła się o 0,1 p.p. do 2,5%. Konsensus Bloomberga wskazuje, że podwyższone poziomy (ok. 3% 3,4%) utrzymają się na przestrzeni kolejnych miesięcy i nie ma przesłanek, aby w najbliższym czasie inflacja miała wracać do celu. Perspektywy na koniec roku obarczone są niepewnością. Część szoków dot. cen żywności prawdopodobnie uwidoczni się w horyzoncie kilku miesięcy. Sama skala zaburzeń jest dużo płytsza niż w 2021, jednak głównym źródłem obaw jest długość blokady nałożonej na Cieśninę Ormuz.
Wciąż obserwujemy dużą niepewność dot. perspektyw Niemiec. Wskaźniki koniunktury (np. indeks oczekiwań Ifo, indeks composite PMI) znajdują się na poziomach sygnalizujących umiarkowany wzrost. Miesięczne dane o aktywności są nieco bardziej optymistyczne. Przez ostatnie trzy miesiące spadek produkcji przemysłowej był zdecydowanie płytszy niż w ubiegłych kwartałach. Sprzedaż detaliczna odbiła w sierpniu osłabła w lipcu, choć nie odrobiła strat po lipcowym spadku po jednym słabszym wyniku trudno jeszcze doszukiwać się trendu. W efekcie wzrost PKB w III kw. prognozowany jest na 1,1% r/r. Analitycy utrzymują dotychczasowe prognozy – obecnie konsensus Bloomberga wskazuje, że w II połowie roku wzrost PKB ma oscylować blisko 1%, podobnie jak w 2027. Wyższe ceny ropy mogą przynieść korektę w najbliższych miesiącach jednak skala powinna być (bardzo) umiarkowana. Model SHOK Bloomberga sugeruje spadek rocznych dynamik rzędu 0,1-0,2 p.p. Ekonomiści i komentatorzy wciąż podkreślają jednak problemy z konkurencyjnością niemieckiej gospodarki, które ograniczają pozytywny wpływ działań fiskalnych.
Wrześniowe dane z gospodarki Chin potwierdzają, że Państwo Środka odczuwa skutki zamknięcia cieśniny Ormuz – jest największym biorcą surowców energetycznych z Bliskiego Wschodu. Wzrost PKB w II kw. spowolnił do 4,3%, poniżej prognoz (4,5%). Słabsze perspektywy widoczne są też w III kw. Sprzedaż detaliczna ledwo rośnie (0,4% r/r), a ubytki w inwestycjach pogłębiają się (-7,2% r/r). Wyniki badań koniunktury plasują się blisko poziomów neutralnych (50 pkt), przy niewielkiej amplitudzie zmian. Wzrost PKB w 2026 roku prawdopodobnie znajdzie się w dolnej granicy przedziału 4,5-5,0%. Taki scenariusz wskazuje również konsensus Bloomberga. Władze utrzymują łagodne stanowisko monetarne i fiskalne, jednak słabe dane sprzyjają dalszej stymulacji. Głównym pytaniem pozostaje jednak dobór skutecznych instrumentów. Obniżki stóp procentowych są mniej skuteczne niż w przeszłości, a rząd ma powiększyć deficyt budżetowy do 4% PKB (najwyżej od ponad 30 lat).
Inflacja w Chinach pozostaje niska i w najbliższym czasie nie powinno to ulec zmianie. W 2025 roku władze obniżyły cel inflacyjny z 3% do 2%. Szok naftowy sprawił, że inflacja na cztery miesiące podniosła się w okolice zaledwie 1% r/r. Ostatnie wyniki są jednak znowu niższe (0,9%). Perspektywy popytu są słabe, a tempo wzrostu cen nadal będzie umiarkowane. Wyższy wzrost obserwujemy w przypadku cen producenta PPI – wraz z szokiem energetycznym wskaźnik we wrześniu do 5% r/r 3,8%. Chiny znowu zaczęły eksportować inflację, ale skala jest jednak wciąż znacząco niższa niż w 2021, kiedy wzrost był dwucyfrowy.
Makro lokalnie:
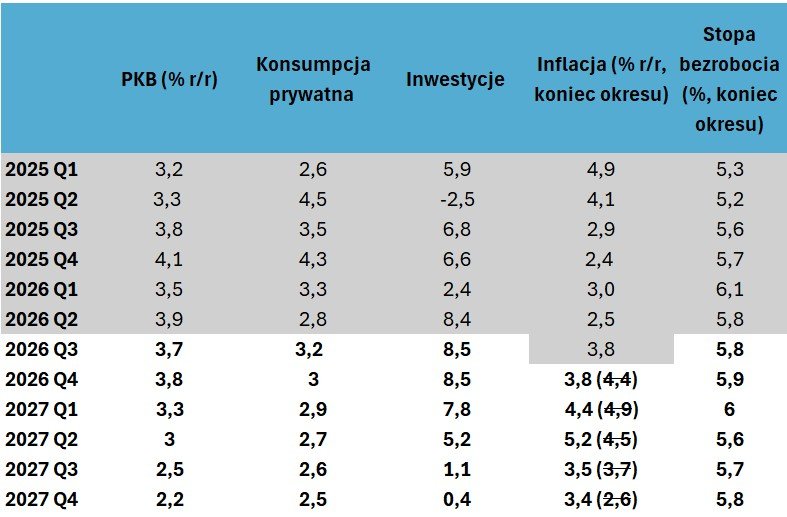
Tempo wzrostu PKB w Polsce w II kwartale 2026 wyniosło 3,9% r/r, a wynik był lepszy od naszych prognoz (3,7%). Głównym motorem wzrostu była konsumpcja, która odpowiadała za 2 p.p. wzrostu. Zobaczyliśmy też dużo lepszy wynik inwestycji – wzrost o 8,4% dodawał kolejne 1,3 p.p. do łącznego tempa wzrostu PKB. Słabe wyniki budownictwa sugerują, że kolejne kwartały przyniosą stabilizację tempa wzrostu inwestycji – nakłady muszą pochodzić w większości z innych sektorów gospodarki (lub typów działalności, gdzie znaczenie budownictwa w implementacji dóbr kapitałowych jest małe).
Nadal oczekujemy, że PKB w 2026 roku wzrośnie o 3,7%. Solidna dynamika wzrostu inwestycji powinna utrzymać się jeszcze w pierwszej połowie 2027. Konsumpcja prywatna dalej będzie działać wspierająco w zbliżonym stopniu jak obecnie. Głównym hamulcem dla konsumenta pozostaje spadek realnej dynamiki wynagrodzeń. Przy inflacji przekraczającej cel NBP, będzie ona niewiele większa od zera. Dlatego w horyzoncie 2027 roku oczekujemy wzrostu PKB o 2,7%. Spowolnienie związane będzie zarówno z wolniejszego wzrostu inwestycji oraz spożycia prywatnego.
Rynek pracy znajduje się w okresie stabilizacji. Oczekujemy małych zmian stopy bezrobocia. Także presja płacowa w gospodarce narodowej jest umiarkowana. Po słabszym I półroczu, potencjał do dalszego spowolnienia tempa wzrostu wynagrodzeń jest już mały. Wzrost wynagrodzeń skorygowany o inflację znajduje się poniżej poziomów równowagi, czyli takich, które odzwierciedlają zmiany produktywności. Taki stan pomaga realizacji celu inflacyjnego NBP w średnim terminie, gdy ustąpią szoki podażowe.
Inflacja wzrosła we wrześniu do 4,1%. Tempo wzrostu cen podwyższyły głównie paliwa. Inflację ogranicza spadek cen żywności, natomiast część bazowa zaskoczyła, prawdopodobnie jednorazowym spadkiem do ~3%. ciągle rośnie (3,2%). Po ponownym wprowadzeniu pakietu CPN kolejne wyniki oscylować będą wokół górnej granicy pasma wahań dla celu NBP (3,5%). Program obowiązywać ma do końca grudnia, choć przy obecnej sytuacji na Bliskim Wschodzie dość prawdopodobne jest jego przedłużanie. We wrześniu dalszy wzrost cen paliw skutkować będzie przebiciem górnego pasma odchylenia od celu inflacyjnego – kolejne wyniki oscylować powinny w okolicach 4%. Szczyt inflacji przypadać będzie na początek 2027, wraz z podwyżką cen energii elektrycznej i silniejszym wzrostem cen żywności. Wciąż stosunkowo duża niepewność towarzyszy zmianom regulacyjnym – możliwe są silniejsze wzrosty akcyzy, nowe podatki oraz podwyżki opłaty cukrowej. Spodziewamy się, że w I kwartale zobaczymy wyniki przekraczające 4% r/r przy utrzymaniu pakietu CPN, a w bardziej negatywnych przypadkach wyższe niż 5% r/r. Perspektywy inflacji dalej będą mocno zależne od szoków globalnych – wchodzimy w okres wielomiesięcznego przestrzelenia granic celu NBP. Szanse na powrót do dopuszczalnego pasma wahań widzimy dopiero w 2028.
Stopy procentowe – globalnie:
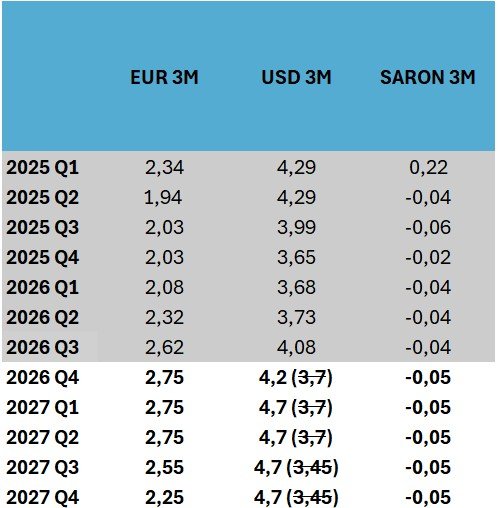
EBC podwyższył stopy procentowe na wrześniowym posiedzeniu. W konsekwencji główna stopa procentowa wynosi 2,65%. Podczas konferencji prezes Lagarde zaskoczyła stosunkowo jastrzębią retoryką, choć same minutes tonowały przekaz. Głównym punktem uwagi pozostaje inflacja. Agencja Reutera wskazała, że prawdopodobne jest dalsze zacieśnienie, powołując się na anonimowe źródła – po ostatnim zaskoczeniu wyższym wynikiem inflacji to najbardziej prawdopodobna opcja. Prognozujemy, że EBC zakończy cykl podwyżką w październiku. Wyceny rynkowe są nieco bardziej agresywne – w horyzoncie roku rynek wycenia wzrost stóp o 70 pb, choć dotychczasowa komunikacja płynąca z banku centralnego sugerowała raczej zdecydowanie mniej miejsca na podwyżki stóp.
Fed podwyższył stopy na ostatnim posiedzeniu – przedział dla stopy funduszy federalnych wynosi 3,75-4,00%. Podwyżce towarzyszyła bardzo jastrzębia retoryka i jasna deklaracja kontynuowania cyklu. Spodziewamy się, że kolejna podwyżka o 25 pb nastąpi w grudniu, a dość prawdopodobne są kolejne 2 podwyżki w I kw. 2027 (łącznie o 50 pb). Bieżąca inflacja powoduje jednak spory rozłam wśród prezesów Fed. Wyższe ceny ropy naftowej podbijają główny wskaźnik CPI/PCE, choć sama część bazowa raczej wyraźnie spadała w ostatnich miesiącach. Zwykle jastrzębi członek głównego Board of Governors w Fed C. Waller wskazał, że nie widzi podstaw do podwyżki. Spodziewamy się, że członkowie Fed będą chcieli limitować te oczekiwania. Dlatego uważamy, że we wrześniu prawdopodobne jest zaskoczenie brakiem zmian. Nie można wykluczyć jednak podwyżki na kolejnych posiedzeniach, choć skala będzie sporo niższa niż rynkowe prognozy (nie więcej niż 25 pb). W horyzoncie roku rynek wycenia 80 pb podwyżek.
Stopy procentowe – lokalnie:
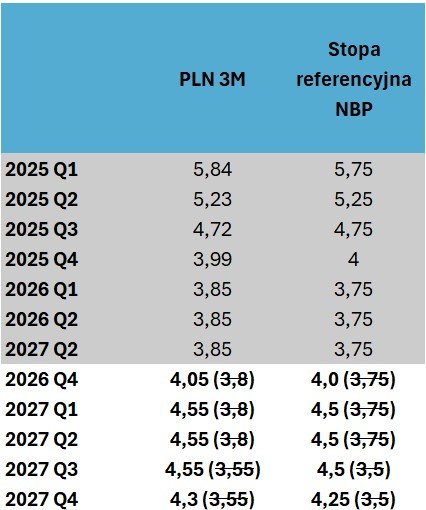
RPP utrzymała stopy bez zmian na październikowym posiedzeniu. W konsekwencji główna stopa procentowa wynosi 3,75%. Retoryka prezesa Glapińskiego była raczej mieszana – prezes NBP wskazywał, że Rada jest zdecydowana do działania, gdy pojawi się ryzyko długotrwałego przestrzelenia celu, co jednak trudno nazwać mocną deklaracją przy obecnym poziomie CPI. Równocześnie prezes NBP raczej sugerował umiarkowany pośpiech do zacieśniania. zachowawcza niż w lipcu– wyższa inflacja jednoznacznie ucięła temat luzowania polityki pieniężnej wskazuje. Według deklaracji prezesa, RPP w jej obliczu chcę wydłużać okres w trybie wait-and-see. Nasz obecny scenariusz zakłada podwyżkę o 25 pb w listopadzie oraz kolejne 50 pb w I kw. 2027. (brak zmian stóp) W horyzoncie roku rynek wycenia (FRA na WIBOR 3M) nawet 100 pb podwyżek. Scenariusz obarczony jest ryzykiem w dół. jednak komunikacja płynąca z banku sugeruje raczej małą motywację do zacieśniania polityki pieniężnej. Nasz obecny scenariusz zakłada brak zmian stóp procentowych do końca roku, choć ryzyko podwyżki jest znaczące.
Rynki walutowe:
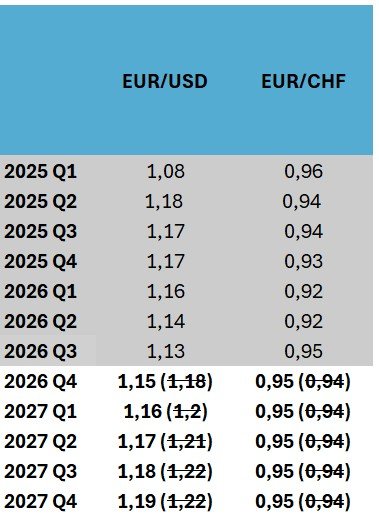
Kurs EURUSD systematycznie spadał we wrześniu – sięgając poziomów 1,12. Słabość euro ma kilka przyczyn – negatywnie oddziałuje ryzyko dot. stabilności finansów publicznych we Francji oraz niepewna sytuacja Hiszpanii. W pewnym, choć raczej mniejszym stopniu, przeszkadza też wzrost dysparytetu stóp do Fed. Bieżące poziomy wydają nam się zbyt niskie – w średnim terminie widzimy raczej powrót w okolice 1,16-1,18. po miesiącu umocnienia dolara związanego z zaskoczeniem polityką Fed. Waluta w niewielkim stopniu reaguje na zmiany sentymentu, głównym kanałem transmisji pozostają rentowności obligacji. W kolejnych kwartałach oczekujemy jednak deprecjacji dolara na fali polityki prowadzonej przez Biały Dom i administrację Donalda Trumpa. Scenariusz jastrzębiego Fed rozgrywany przez rynki zapewne także jest zbyt agresywny.
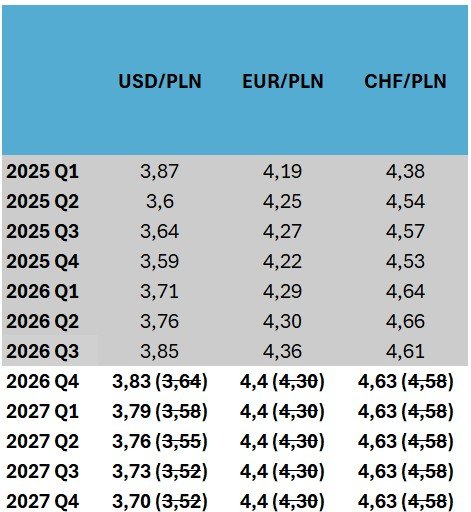
Notowania EURPLN oscylują blisko 4,38 po dalszej deprecjacji złotego we wrześniu. W naszej ocenie polska waluta pozostaje lekko niedowartościowana względem na poziomach zgodnych z ekonomicznych fundamentów – zapewne rolę odgrywała tu dość gołębia retoryka RPP na tle działań zagranicznych banków centralnych. Dlatego wraz z faktycznymi podwyżkami złoty nie powinien ulec dalszej, głębszej deprecjacji. .Główne ruchy prawdopodobnie będą dotyczyć zmian w ramach efektywnego kursu realnego – w ostatnich kwartałach obserwowaliśmy znaczące umocnienie złotego do wszystkich istotnych dla polskiego handlu walut.
Uwagi dla czytelników
W prognozach stosujemy poziomy kursów walutowych, bo… zmusza nas do tego konwencja. Stosowanie znaczków, strzałek bądź innych piktogramów byłoby jeszcze bardziej kłopotliwe. Poziomy kursowe w prognozie są również dalekie od ideału i wymagają zastosowania jakiegoś modelu kursowego. Każdy z tych modeli ma naszym zdaniem więcej wad niż zalet, gdyż wszystkie w zasadzie opierają się albo na dopasowaniu jakiejś kombinacji danych do kursów z przeszłości (i bardzo słabo działa to „do przodu”), albo wyznaczenia nieobserwowalnego bezpośrednio poziomu kursowego postulując jednocześnie, że bieżące notowania muszą kiedyś się do niego zbliżyć. My tymczasem tych modeli nie stosujemy, zachowując w ich zakresie daleko idący sceptycyzm.
Wyniki prognoz kursowych nawet najlepszych prognostów, w których podają oni poziomy kursowe, są obiektywnie bardzo słabe. Ktoś musi zwyciężać rankingi, bo ranking wymaga jedynie, aby mylić się mniej niż inni. Ba, wyniki te mają bardzo duże zakotwiczenie w kursie bieżącym. Preferujemy podejście, że wskazane przez nas poziomy są raczej wskazówką w zakresie kierunku, w którym kurs powinien się poruszać, biorąc pod uwagę wyobrażony (prognozowany) stan świata. Ocena przydatności podawanych poziomów w zakresie zabezpieczania pozycji walutowej (lub w innych celach) powinna być dokonywana w wąskim kontekście, tu i teraz, dziś, w bieżącej rzeczywistości rynkowej, której prognozy o charakterze długoterminowych – a takie właśnie prezentujemy – siłą rzeczy nie oddadzą, bo zmieniamy je zgodnie z góry ustalonym harmonogramem (no chyba, że zmiana stanu świata jest tak duża, że wymaga to naszej natychmiastowej interwencji).