Pogrubienia i skreślenia w artykule nie są błędem, lecz zamierzonym działaniem z naszej strony. Pogrubione fragmenty to treści, które są nowe względem publikacji z poprzedniego miesiąca i jednocześnie ważne. Przekreślone to te, które zostały zastąpione lub całkowicie wykreślone. W przypadku liczb w prognozach znaczenie tego zabiegu jest oczywiste, natomiast w przypadku opisu dokonujemy go, aby uwypuklić zmianę kierunku myślenia lub wyraźną zmianę prognoz lub danych. Zabieg ten ma na celu ułatwienie czytelnikom śledzenia zmian.
Aktualizacja 13.11.2026
Makro globalnie:
Amerykańska gospodarka wciąż rozwija się stabilnie. Prognozy na nadchodzący kwartał zakładają wyniki rzędu 2,4% (1,8%) kw/kw SAAR, natomiast szacunki na cały 2026 podniosły się do 2,3% pozostały bez zmian (2,2%). Podobne tempo ma utrzymać się także w 2027 (2,2%). Należy odnotować, że takie oczekiwania są dość optymistyczne w kontekście mało sprzyjającej polityki gospodarczej – Brookings wskazuje, że w przyszłym roku polityka fiskalna będzie odejmować ok. 0,7 pkt, model SHOK Bloomberga wskazuje, że kolejne 0,2 pkt odejmą podwyżki Fed z II połowy tego roku oraz I kwartału 2027. Niemniej wyniki rekompensuje silna bieżąca koniunktura. Badania instytutu ISM pokazują bardzo silne odczyty w przemyśle i w usługach (ok. 55 pkt). W strefie euro prognozy wzrostu PKB na 2026 utrzymują się na poziomie 1%. W 2027 prognozowane jest dalsze przyśpieszenie do 1,3% – podobnie jak w USA wynik modelowo o 0,2 pkt obniżać będą podwyżki EBC. Poprawa widoczna jest też w miękkich wskaźnikach koniunktury – indeks PMI utrzymał się we wrześniu w okolicach 53 pkt dzięki dobrym wynikom we wszystkich sektorach.
Rynki pracy w Europie i w USA pozostają stabilne. Stopa bezrobocia utrzymuje się na przestrzeni ostatnich miesięcy wokół 4,0-4,5% w USA oraz 6,5% w strefie euro. Równocześnie jednak zatrudnienie w obydwu gospodarkach przestaje się znacząco powiększać. Ostatni wynik amerykańskich payrolls zaskoczył pozytywnie – liczba etatów przyrosła o 165 tys., w górę zrewidowano wyniki z poprzednich miesięcy. Wahania charakteryzują się jednak znaczą zmiennością miesięczną oraz dużymi rewizjami. W przypadku głównych gospodarek europejskich perspektywa stagnacji zatrudnienia rysuje się nieco mocniej, choć wyniki są silnie zróżnicowane pomiędzy krajami.
Wzrost płac w amerykańskiej gospodarce oscyluje stabilnie wokół 3,0%. Niskie przepływy na rynku pracy tzw. "low-hire, low-fire equilibrium" generują umiarkowaną presję płacową. W strefie euro projekcja EBC wskazuje na stabilizację wzrostu najpopularniejszej miary wynagrodzeń (ang. compensation per employee) – ma ona rosnąć w tempie nieznacznie przekraczającym 3% na przestrzeni dwóch lat (2026-2027).
Inflacja w USA podniosła się w październiku z 3,4% do 3,7%. Wynik jest mniej precyzyjny niż zazwyczaj – jako punkt odniesienia przyjmuje niepełne dane skompilowane w momencie amerykańskiego shuthdownu z 2025. Niemniej wciąż widać spore rozlanie się presji cenowej. Modele udostępniane przez Bloomberg nadal wskazują, że popyt konsumencki napędza szybsze tempo wzrostu cen, obok zakłóceń związanych z ropą naftową. Ostatnie wahania cen ropy nie skutkowały jeszcze większymi rewizjami prognoz, ale jest to pewnie kwestia najbliższych tygodni. Bieżący konsensus Bloomberga wskazuje, że podwyższona inflacja utrzyma się do końca roku (3,8% 3,5% w IV kw.), a powrót w okolice celu nastąpi w połowie pod koniec 2027.
W strefie euro inflacja ustabilizowała się w październiku na poziomie 3,8%, zgodnie z rynkowymi prognozami. Inflacja bazowa ponownie była stabilna na poziomie 2,5%. Konsensus Bloomberga wskazuje, że podwyższone poziomy (ok. 3,9% 3,4% w IV kw.) utrzymają się na przestrzeni kolejnych miesięcy i nie ma przesłanek, aby w najbliższym czasie inflacja miała wracać do celu. Perspektywy na 2027 obarczone są niepewnością – bieżące konsensusy sygnalizują powrót w okolice 2% dopiero w IV kw.
Wciąż obserwujemy dużą niepewność dot. perspektyw Niemiec. Wskaźniki koniunktury (np. indeks oczekiwań Ifo, indeks composite PMI) znajdują się na poziomach sygnalizujących umiarkowany wzrost. Miesięczne dane o aktywności są nieco bardziej optymistyczne. Produkcja przemysłowa zaczęła w miarę systematycznie osiągać pozytywne wyniki. Gorzej wygląda natomiast sprzedaż detaliczna, która utrzymuje spadek w ciągu ostatnich miesięcy. W efekcie wzrost PKB w III kw. prognozowany jest na 1,1% r/r. W całym 2026 wzrost PKB ma oscylować blisko 1%, w 2027 przyśpieszyć do 1,2%.
Październikowe dane z gospodarki Chin były optymistyczne. Wzrost PKB w III kw. odbił do 4,5%. Szacunki wskazują, że sprzedaż detaliczna rośnie w umiarkowanym tempie (0,8% r/r), a ubytki w inwestycjach wciąż są wyraźne (-7% r/r). Wyniki badań koniunktury plasują się blisko poziomów neutralnych (50 pkt), przy niewielkiej amplitudzie zmian. Wzrost PKB w 2026 roku prawdopodobnie znajdzie się w dolnej granicy przedziału 4,5-5,0%. Taki scenariusz wskazuje również konsensus Bloomberga. Władze utrzymują łagodne stanowisko monetarne i fiskalne, jednak słabe dane sprzyjają dalszej stymulacji. Głównym pytaniem pozostaje jednak dobór skutecznych instrumentów. Obniżki stóp procentowych są mniej skuteczne niż w przeszłości, a rząd ma powiększyć deficyt budżetowy do 4% PKB (najwyżej od ponad 30 lat).
Inflacja w Chinach pozostaje niska i w najbliższym czasie nie powinno to ulec zmianie. Szok naftowy sprawił, że inflacja na cztery miesiące podniosła się w okolice zaledwie 1% r/r. Ostatnie wyniki są jednak znowu niższe (0,8%). Perspektywy popytu są słabe, a tempo wzrostu cen nadal będzie umiarkowane. Wyższy wzrost obserwujemy w przypadku cen producenta PPI – wraz z szokiem energetycznym wskaźnik we wrześniu wzrósł do 5,3% r/r. Chiny znowu zaczęły eksportować inflację, ale skala jest jednak wciąż znacząco niższa niż w 2021, kiedy wzrost był dwucyfrowy.
Makro lokalnie:
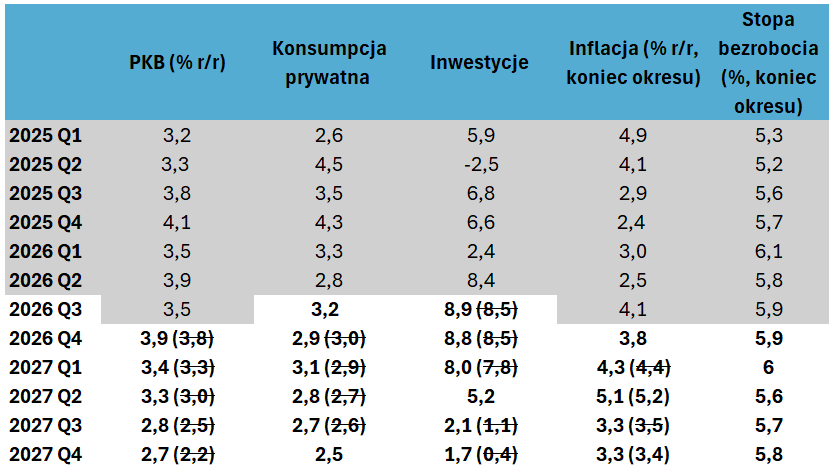
Tempo wzrostu PKB w Polsce w III kwartale 2026 wyniosło 3,5% r/r, a wynik był nieco słabszy od konsensusu prognoz (3,6%). Szczegółową strukturę poznamy pod koniec miesiąca. Spodziewamy się, że głównym motorem wzrostu była konsumpcja. Spory wkład mogły dołożyć także inwestycje, choć niewykluczone, że to ten komponent był odpowiedzialny za spowolnienie wzrostu. Lekkie wsparcie możemy obserwować również ze strony handlu zagranicznego.
Po ostatniej rewizji PKB przez GUS podwyższyliśmy prognozy wzrostu na 2026 i 2027. Spodziewamy się, że w bieżącym roku tempo sięgnie 3,9%. Nadal oczekujemy, że PKB w 2026 roku wzrośnie o 3,7%. Konsumpcja prywatna dalej będzie działać wspierająco w zbliżonym stopniu jak obecnie. Głównym hamulcem dla konsumenta pozostaje spadek realnej dynamiki wynagrodzeń. Przy inflacji przekraczającej cel NBP, będzie ona niewiele większa od zera. Spodziewamy się, że tempo wzrostu inwestycji pozostanie solidne do końca pierwszej połowy 2027. W przyszłym roku oczekujemy wzrostu PKB o 3% (2,7%). Spowolnienie wynikać będzie zarówno z wolniejszego wzrostu inwestycji oraz spożycia prywatnego.
Rynek pracy znajduje się w okresie stabilizacji. Oczekujemy małych zmian stopy bezrobocia. Także presja płacowa w gospodarce narodowej jest umiarkowana. Po słabszym I półroczu, potencjał do dalszego spowolnienia tempa wzrostu wynagrodzeń jest już mały. Wzrost wynagrodzeń skorygowany o inflację znajduje się poniżej poziomów równowagi, czyli takich, które odzwierciedlają zmiany produktywności. Taki stan pomaga realizacji celu inflacyjnego NBP w średnim terminie, gdy ustąpią szoki podażowe.
Inflacja spadła w październiku do 3,5% po ponownym wprowadzeniu programu CPN. Również inflacja bazowa kontynuowała trend spadkowy – obecnie znajduje się blisko 3%. Na przestrzeni najbliższego miesiąca poznamy główne decyzje administracyjne, które determinować będą kształt inflacji w 2027, tj. wzrost taryf dla energii elektrycznej i gazu oraz decyzje w sprawie cen paliw. Program CPN obowiązywać ma do końca grudnia, choć przy obecnej sytuacji na Bliskim Wschodzie dość prawdopodobne jest jego przedłużanie. Spodziewamy się, że w I kwartale zobaczymy wyniki przekraczające 4% r/r przy utrzymaniu pakietu CPN. Perspektywy inflacji dalej będą mocno zależne od szoków globalnych – wchodzimy w okres wielomiesięcznego przestrzelenia granic celu NBP. Szanse na powrót do dopuszczalnego pasma wahań widzimy pod koniec 2027 dopiero w 2028.
Stopy procentowe – globalnie:
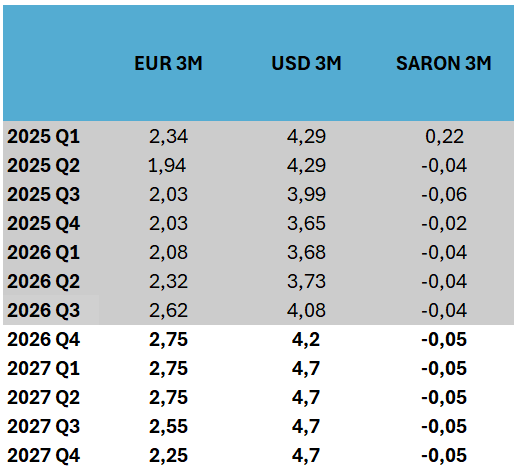
EBC utrzymał stopy procentowe na październikowym posiedzeniu. W konsekwencji główna stopa procentowa wynosi 2,65%. Głównym punktem konferencji pozostała wcześniejsza rezygnacja prezes banku C.Lagarde – nowy prezes zacznie funkcjonować od lutego. Kandydatami są Hiszpan Pablo De Cos oraz Holender Klaas Knot – obaj raczej wpisują się w jastrzębie nastawienie. Przy obecnych warunkach makroekonomicznych będzie to raczej kontynuacja polityki. Prognozujemy, że EBC podwyższy stopy jeszcze raz w grudniu październiku. Wyceny rynkowe są nieco bardziej agresywne – w horyzoncie roku rynek wycenia wzrost stóp o 65 70 pb, choć dotychczasowa komunikacja płynąca z banku centralnego sugerowała raczej zdecydowanie mniej miejsca na podwyżki stóp.
Fed także utrzymał stopy na ostatnim posiedzeniu – przedział dla stopy funduszy federalnych wynosi 3,75-4,00%. Decyzji dalej towarzyszyła bardzo jastrzębia retoryka i jasna deklaracja kontynuowania cyklu. Spodziewamy się, że kolejna podwyżka o 25 pb nastąpi w grudniu, a dość prawdopodobne są kolejne 2 podwyżki w I kw. 2027 (łącznie o 50 pb). W horyzoncie roku rynek wycenia 75 80 pb podwyżek.
Stopy procentowe – lokalnie:
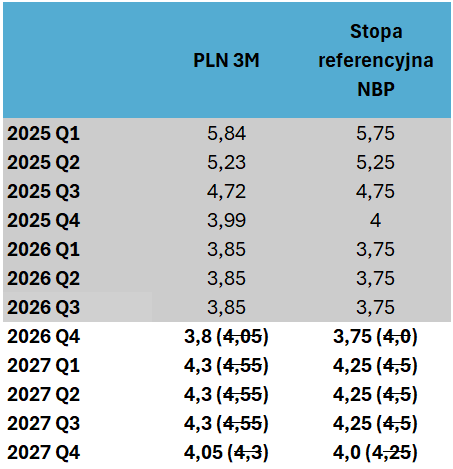
RPP utrzymała stopy bez zmian na październikowym posiedzeniu. W konsekwencji główna stopa procentowa wynosi 3,75%. Retoryka prezesa Glapińskiego była raczej mieszana – prezes NBP wskazywał, że Rada jest zdecydowana do działania, gdy pojawi się ryzyko długotrwałego przestrzelenia celu. Sugerował jednak, że zmiany stóp są bardziej prawdopodobne na początku przyszłego roku. Nasz obecny scenariusz zakłada podwyżkę o 25 pb w listopadzie oraz kolejne wzrost stóp o 50 pb w I kw. 2027. W horyzoncie roku rynek wycenia (FRA na WIBOR 3M) ok. 60 100 pb podwyżek. Scenariusz obarczony jest ryzykiem w dół.
Rynki walutowe:
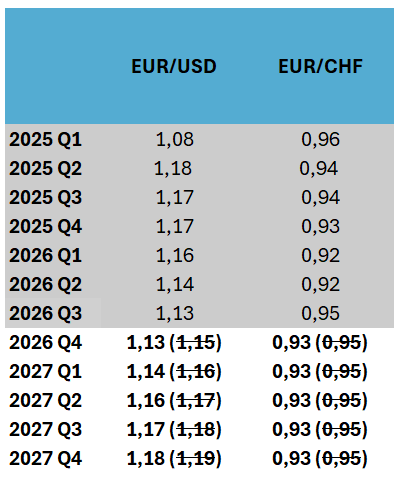
Kurs EURUSD ponownie obniżył się w październiku – sięgając poziomów 1,11. Słabość euro ma kilka przyczyn – negatywnie oddziałuje ryzyko dot. stabilności finansów publicznych we Francji oraz niepewna sytuacja Hiszpanii. W pewnym, choć raczej mniejszym stopniu, przeszkadza też wzrost dysparytetu stóp do Fed. Bieżące poziomy wydają nam się zbyt niskie – w średnim terminie widzimy raczej powrót w okolice 1,16-1,18.
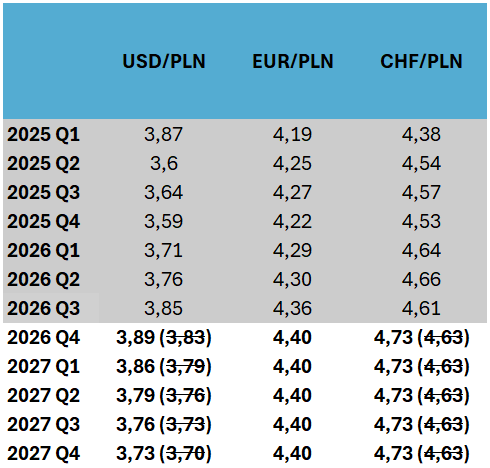
Notowania EURPLN oscylują blisko 4,40 po dalszej deprecjacji złotego w październiku. W naszej ocenie polska waluta pozostaje lekko niedowartościowana względem ekonomicznych fundamentów – zapewne rolę odgrywała tu dość gołębia retoryka RPP na tle działań zagranicznych banków centralnych oraz eskalacja sporów instytucjonalnych wokół Trybunału Konstytucyjnego. Negatywnie ciąży też ryzyko fiskalne, które potwierdzają agencje ratingowe (np. cięcie perspektywy od S&P). Wraz z faktycznymi podwyżkami stóp złoty powinien ustabilizować się.
Uwagi dla czytelników
W prognozach stosujemy poziomy kursów walutowych, bo… zmusza nas do tego konwencja. Stosowanie znaczków, strzałek bądź innych piktogramów byłoby jeszcze bardziej kłopotliwe. Poziomy kursowe w prognozie są również dalekie od ideału i wymagają zastosowania jakiegoś modelu kursowego. Każdy z tych modeli ma naszym zdaniem więcej wad niż zalet, gdyż wszystkie w zasadzie opierają się albo na dopasowaniu jakiejś kombinacji danych do kursów z przeszłości (i bardzo słabo działa to „do przodu”), albo wyznaczenia nieobserwowalnego bezpośrednio poziomu kursowego postulując jednocześnie, że bieżące notowania muszą kiedyś się do niego zbliżyć. My tymczasem tych modeli nie stosujemy, zachowując w ich zakresie daleko idący sceptycyzm.
Wyniki prognoz kursowych nawet najlepszych prognostów, w których podają oni poziomy kursowe, są obiektywnie bardzo słabe. Ktoś musi zwyciężać rankingi, bo ranking wymaga jedynie, aby mylić się mniej niż inni. Ba, wyniki te mają bardzo duże zakotwiczenie w kursie bieżącym. Preferujemy podejście, że wskazane przez nas poziomy są raczej wskazówką w zakresie kierunku, w którym kurs powinien się poruszać, biorąc pod uwagę wyobrażony (prognozowany) stan świata. Ocena przydatności podawanych poziomów w zakresie zabezpieczania pozycji walutowej (lub w innych celach) powinna być dokonywana w wąskim kontekście, tu i teraz, dziś, w bieżącej rzeczywistości rynkowej, której prognozy o charakterze długoterminowych – a takie właśnie prezentujemy – siłą rzeczy nie oddadzą, bo zmieniamy je zgodnie z góry ustalonym harmonogramem (no chyba, że zmiana stanu świata jest tak duża, że wymaga to naszej natychmiastowej interwencji).