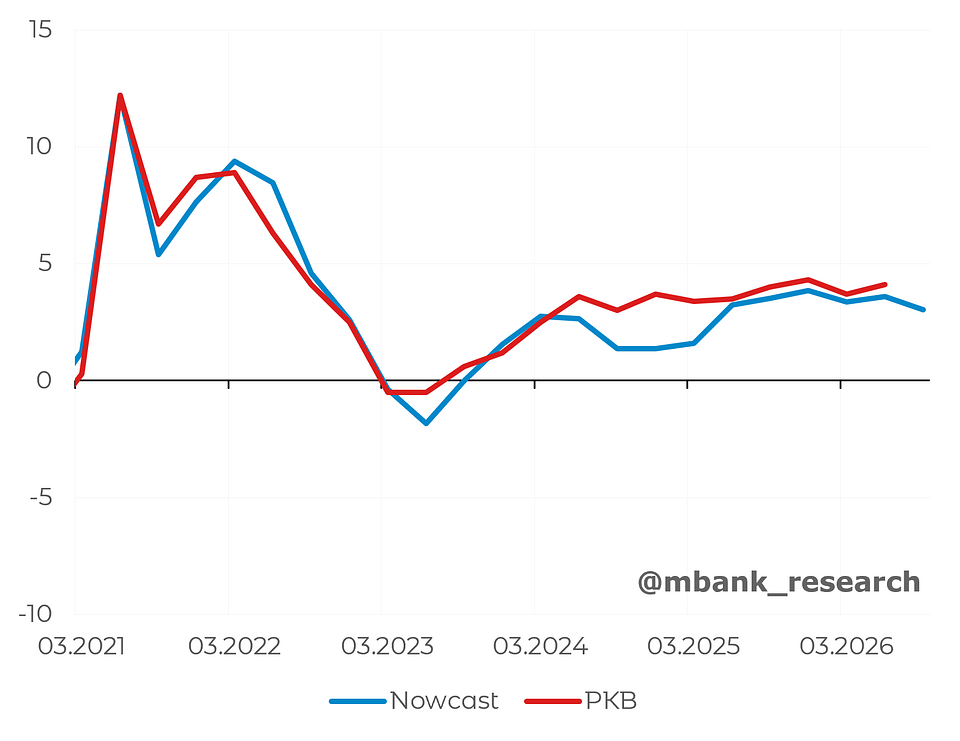
Dane publikowane w październiku uzupełniły komplet odczytów za trzeci kwartał, co pozwala na oszacowanie wzrostu PKB w tym okresie. Uważamy, że krajowa gospodarka spowolniła z 4,1% odnotowanych w drugim kwartale w stronę 3,6-3,8%. Z punktu widzenia polityki pieniężnej na ten moment ważniejszym aspektem wydaje się jednak dość wysoka inflacja, choć jak na razie nie odbiła się ona na wyższym wzroście wynagrodzeń.
Zaskoczenia
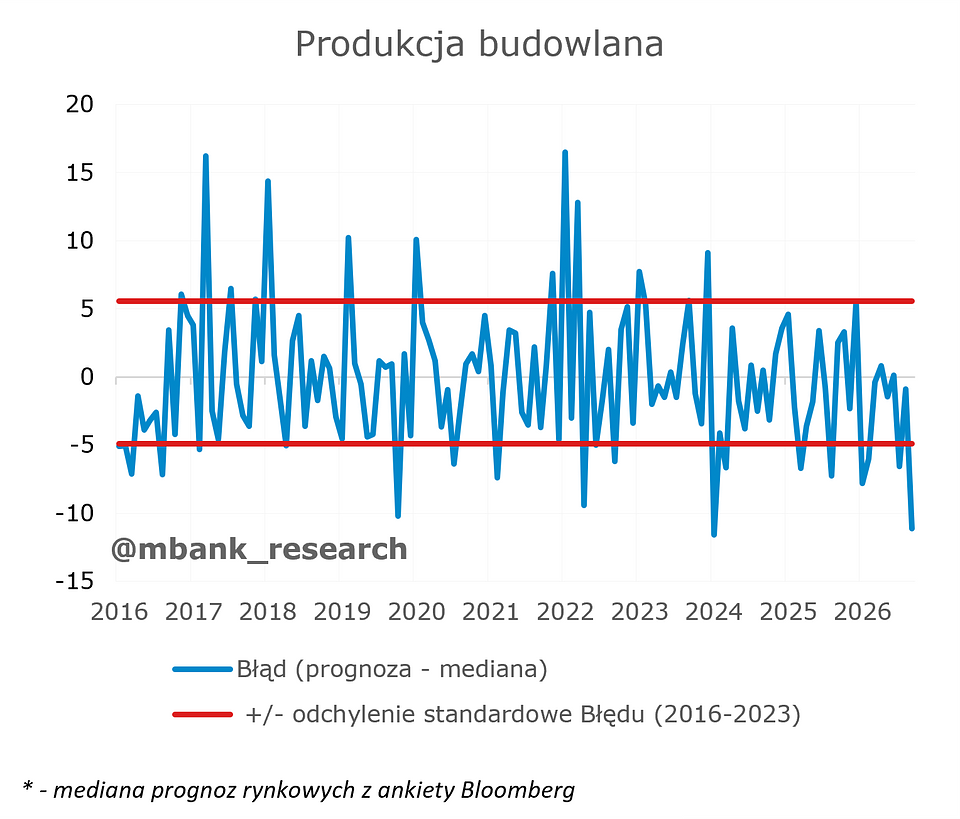
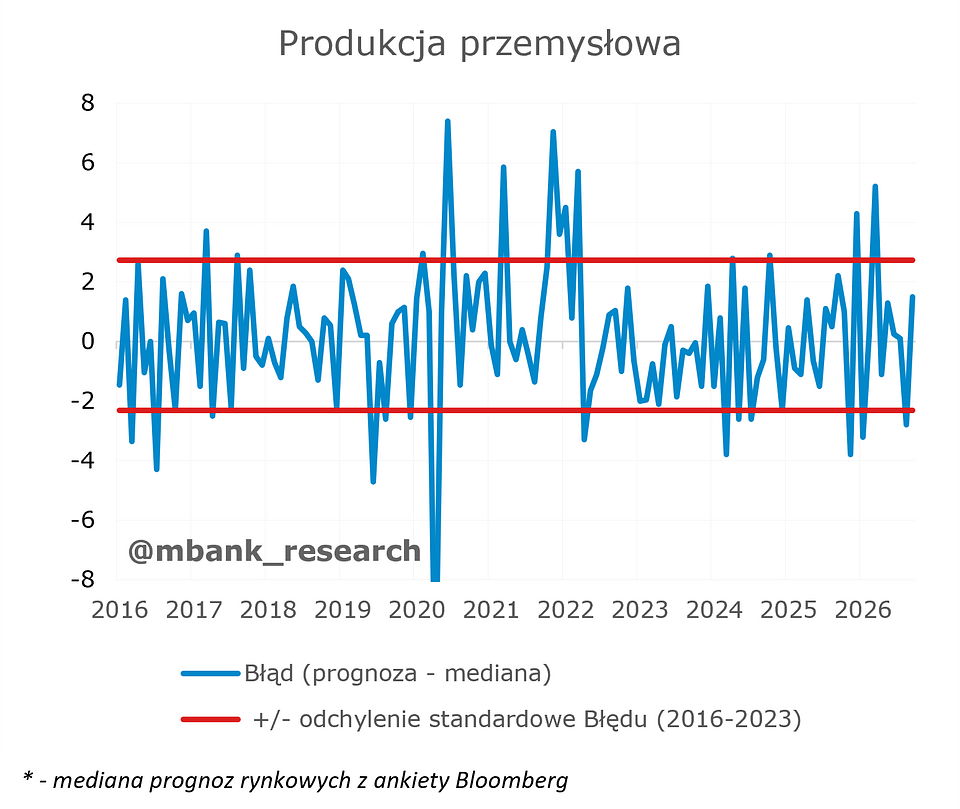
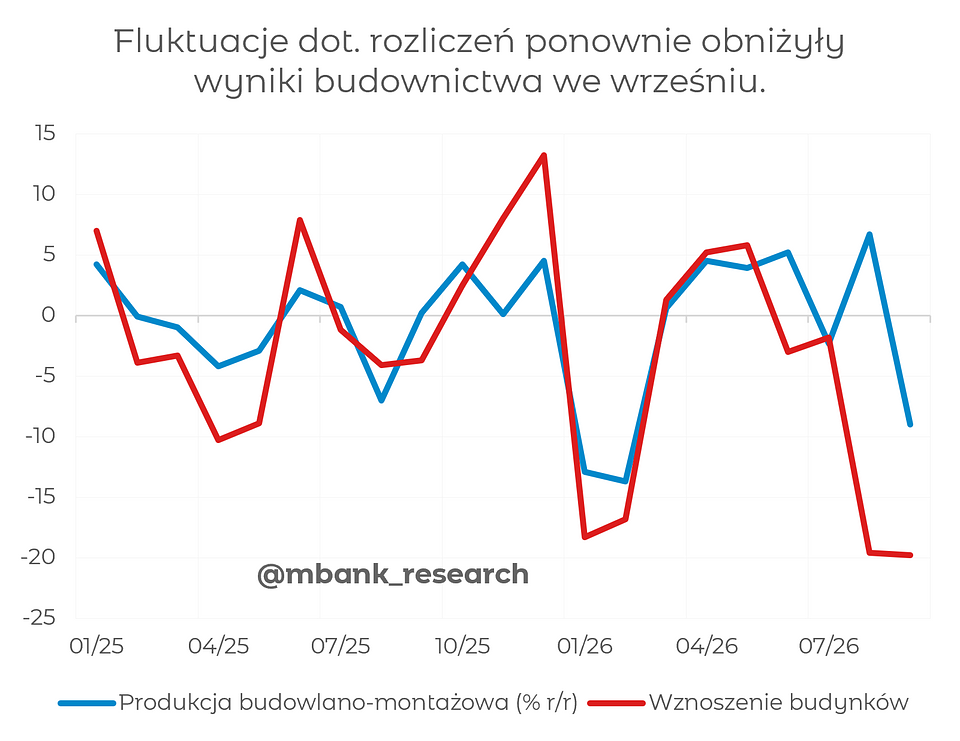
Dane publikowane w październiku okazały się w dużej mierze bliskie oczekiwaniom, z dwoma wyjątkami. Lekko pozytywnie zaskoczyła produkcja przemysłowa, choć skala ta nie odbiegała od standardowego odchylenia realizacji tej zmiennej względem prognozy kreślonej przez ekonomistów ankietowanych przez Bloomberga. Jeśli chodzi o negatywne zaskoczenia to wyróżnić tutaj należy produkcję budowlano-montażową, której 9%-owy spadek w ujęciu rocznym okazał się znacznie gorszy od oczekiwań. O ile według danych GUS tak słaby wynik mógł wynikać z nieregularnych rozliczeń prac, więc w październiku można liczyć na odbicie, to nie zmienia to faktu, iż wrześniowa produkcja w sektorze budowlanym zanotowała jedno z największych rozczarowań w minionej dekadzie.
Sfera realna: produkcja i sprzedaż
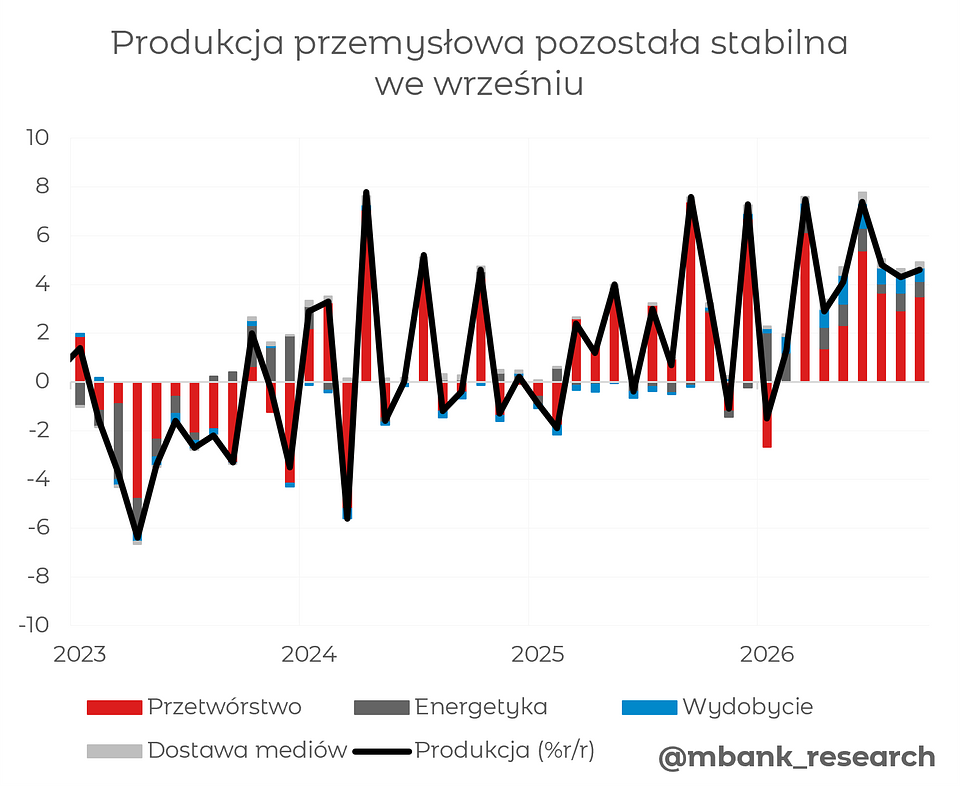
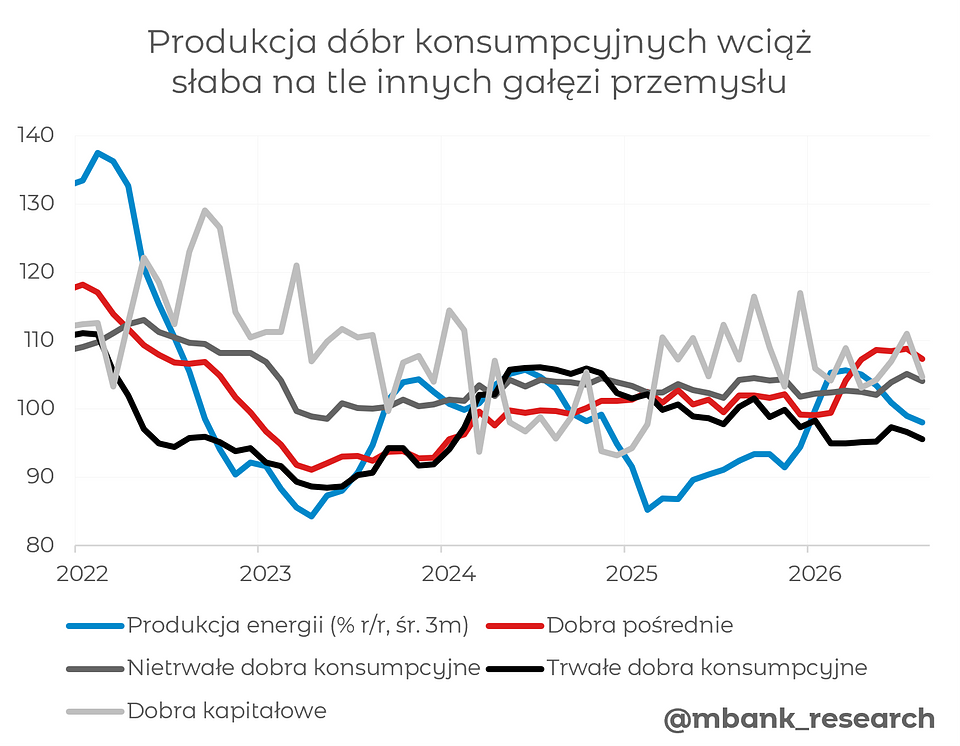
Produkcja przemysłowa (4,3% → 4,6% r/r) rosła stabilnie we wrześniu. Na pozytywny wynik złożyły się wszystkie główne sektory. Komentarz GUS wskazuje, że największy wzrost aktywności towarzyszył naprawom i instalacji maszyn (23,1%) oraz produkcji sprzętu transportowego (20,4%). Mankamentem dalej pozostaje spadek produkcji trwałych dóbr konsumpcyjnych, szczególnie mebli gdzie odnotowano spadek o 6,8% r/r. Badania koniunktury pokazują strukturalne problemy tej branży np. planowane zwolnienia.
W październiku spodziewamy się niższych wyników – wzrost produkcji spowolni do około 1%. Będzie się to odbywało jednak główne przez negatywne efekty kalendarzowe. Różnica dni roboczych oraz rozkład tygodnia będą powodować spadek dynamiki o około 2,5 p.p. po usunięciu wahań sezonowych. Ogólna kondycja przemysłu pozostaje raczej stabilna. Listopad ponownie przyniesie wyższe tempo wzrostu – sprzyjać będzie zarówno popyt zagraniczny, jak i efekty statystyczne.
Produkcja budowlano-montażowa (6,7% → -9,0 r/r) głęboko spadła we wrześniu, znacząco poniżej prognoz rynkowych. Komentarz GUS wskazuje, że wyniki, podobnie jak w lipcu, obarczone są problemami nieregularnych rozliczeń – w październiku powinniśmy zobaczyć odbicie, analogiczne do sierpniowego. Niemniej nawet na tle zawirowań widoczna jest zapaść w przypadku wznoszenia budynków (-19,5% r/r) oraz słabość w pracach remontowych. Słabsze wyniki zapewne utrzymają się z nami przez kolejne miesiące – głównie przez słabsze nakłady w budownictwie komercyjnym.
Wrześniowe zaburzenie będzie miało wymierny wpływ na PKB w III kwartale. Budownictwo odpowiada za około 6,0%-6,5% PKB w trzecich kwartałach roku, a rozkład wyników standardowo powinien być dość równomierny między miesiącami. Przy takich warunkach przeszło 10 p.p. różnicy względem prognoz oznaczać może niższy wzrost PKB o 0,2 p.p. w całym III kwartale. Niemniej wspomniany ubytek przełoży się na lepszy wynik IV kw.
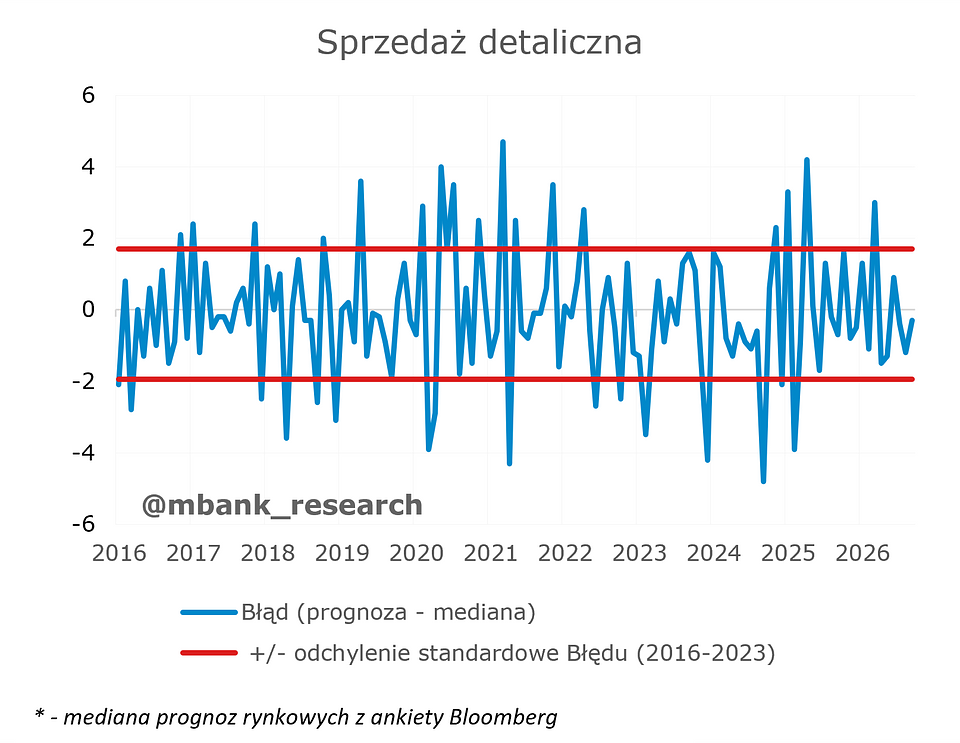
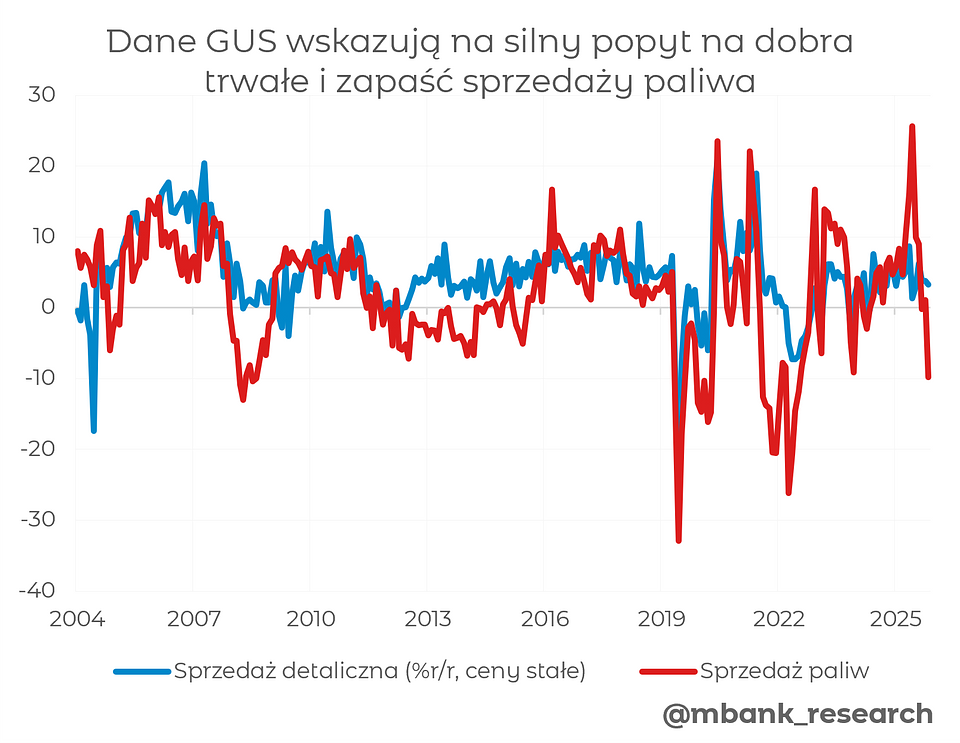
Sprzedaż detaliczna (3,8% → 3,3% r/r) spowolniła lekko we wrześniu zgodnie z prognozami. Komentarz GUS wskazuje, że w przypadku głównych dóbr trwałych (np. sprzedaż samochodów, RTV i AGD) dalej obserwowaliśmy bardzo silne wyniki – wzrost przekraczał 10%. Również sprzedaż dóbr półtrwałych (kategoria „pozostałe”) była dość mocna. Na tym tle słabsza była skala wzrostu zakupów bieżących oraz żywności. Na wynikach najbardziej negatywnie ciążył prawie 10%-owy spadek sprzedaży paliw.
Nadchodzące miesiące przyniosą zapewne kontynuację spowolnienia, choć zmiany powinny być umiarkowane. Sprzedaż detaliczna dalej będzie poruszać się w zakresie nieznacznie niższym niż 3%. Na minus przemawia głównie słabszy wzrost realnych wynagrodzeń po wybiciu się inflacji. Niemniej plany zakupowe z badań koniunktury wciąż są solidne, co sugeruje solidny popyt na dobra trwałe w kraju. Powinno to wystarczyć, aby konsumpcja w IV kw. wzrosła o ponad 2,5% r/r.
Dysponując już danymi za cały trzeci kwartał możemy pokusić się o szacunek wzrostu PKB, który naszym zdaniem spowolni z 4,1% w okolicę 3,6-3,8%. Wartość ta wpisuje się w naszą prognozę, która aktualnie wynosi 3,8%. Jednocześnie przypominamy, że po ostatniej rewizji wzrostu PKB w całym 2026 roku dostrzegamy możliwość wzrostu o 3,9%.
Rynek pracy i inflacja
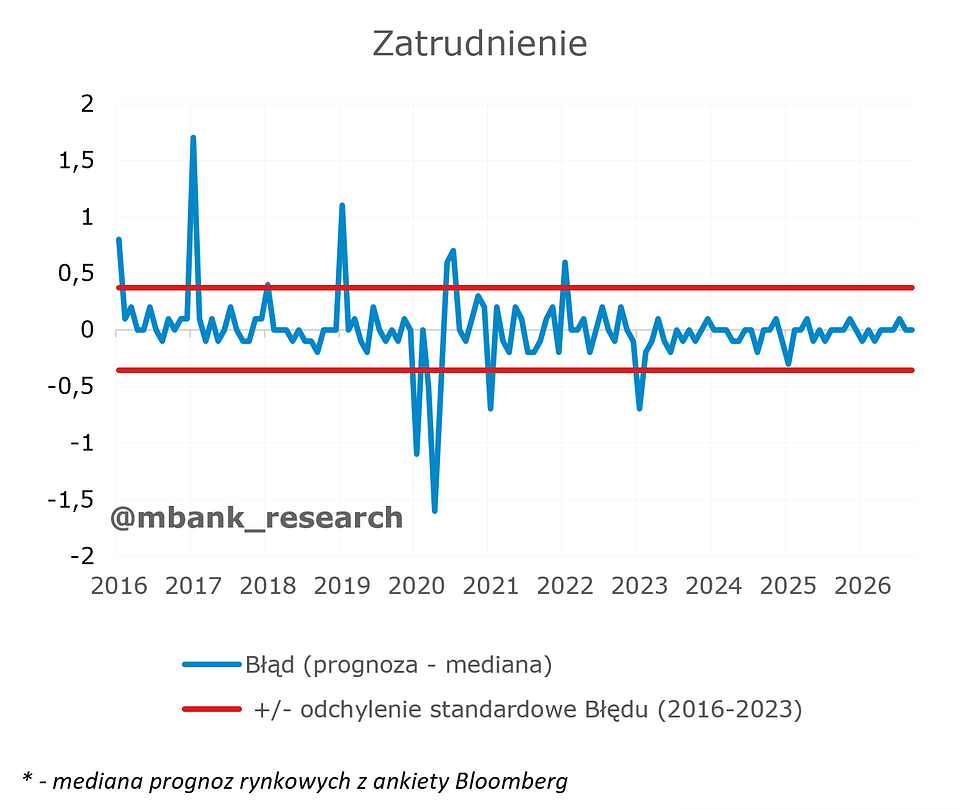
Zatrudnienie (-0,8% → -0,8% r/r) utrzymało stabilne tempo spadku także we wrześniu. Do końca roku obserwować będziemy podobne wyniki. Sam wskaźnik zatrudnienia zdaje się niewiele mówić o kondycji krajowej gospodarki - dane z rejestrów pokazują, ze w ostatnich latach spada liczba firm ankietowanych w badaniu, w przypadku nowoczesnych usług istotna część zatrudnienia odbywa się w mniejszych podmiotach. Dane implikowane na podstawie liczby bezrobotnych prezentują stosunkowo inny obraz. Niekorzystna sytuacja demograficzna w najbliższych latach powinna implikować systematyczne spadki zatrudnienia, które niekoniecznie sygnalizują coś złego w gospodarce.
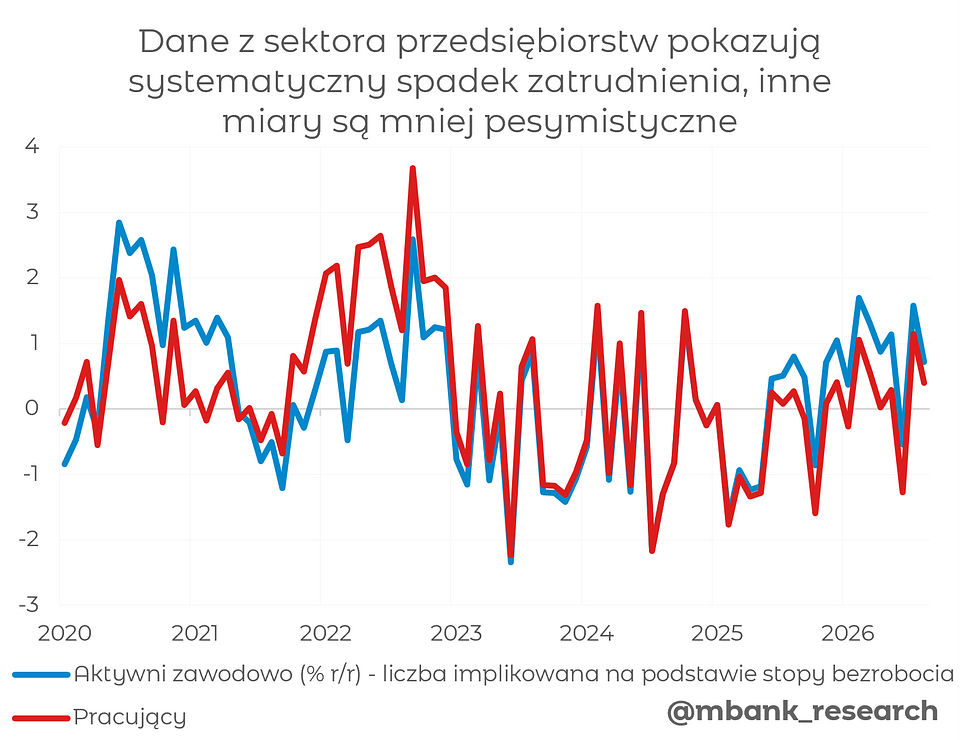
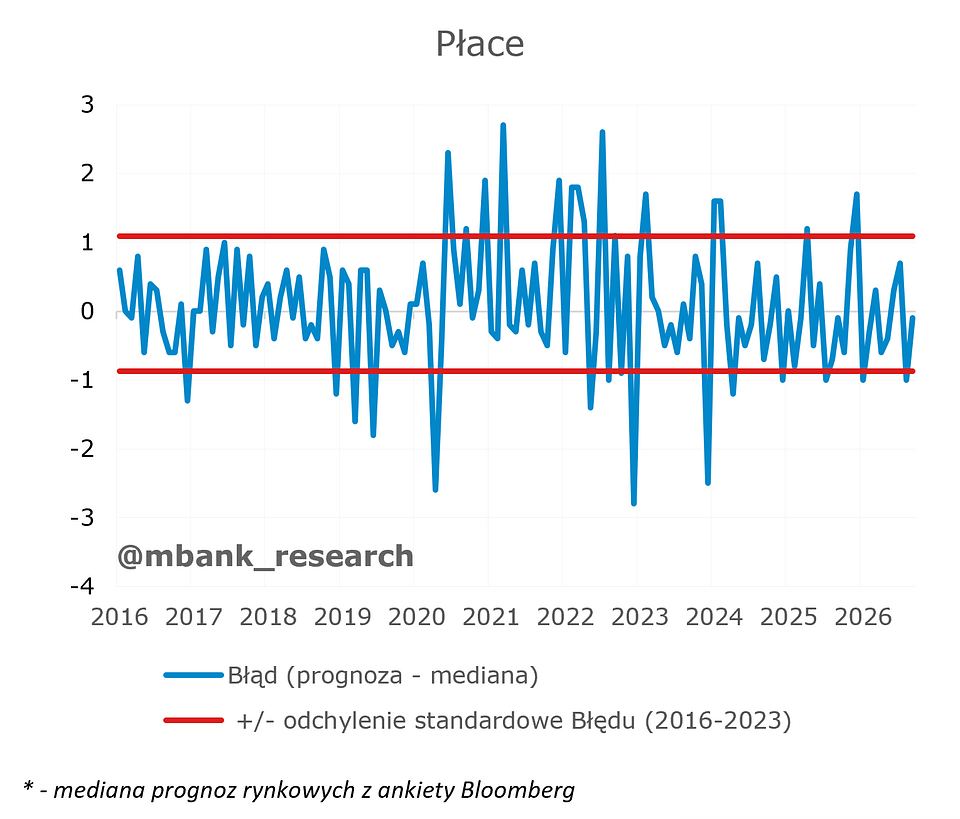
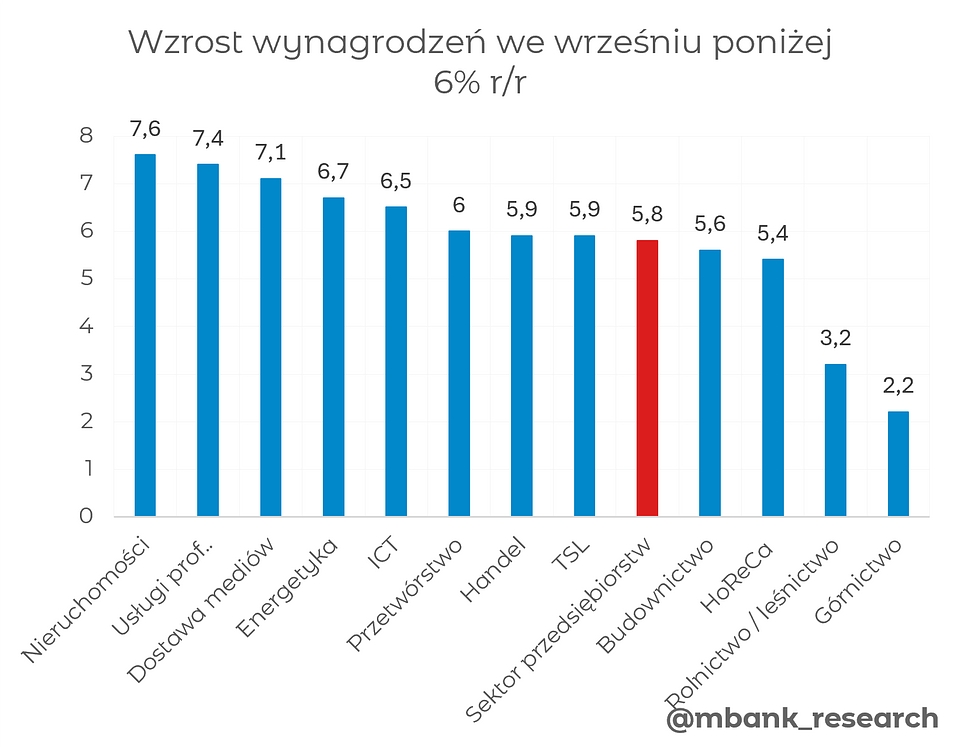
Wynagrodzenia (5,6% → 5,9% r/r) we wrześniu rosły w umiarkowanym tempie, zważywszy na wspierające je efekty statystyczne. Słabe wyniki związane były głównie z górnictwem i leśnictwem, mniejsza presja płacowa utrzymywała się także w sektorze HoReCa. Na tym tle pozytywnie wybijał się sektor handlowy (7,1%).
Bieżące wyniki dają małe szanse na wyraźne przebicie poziomu 6% w nadchodzących miesiącach – wrzesień był miesiącem gdzie powinno to być najłatwiejsze. Przy wyższej inflacji oznacza to spadek płacy realnej. Taki obraz sprzyja wolniejszemu wzrostowi cen usług, co z perspektywy RPP może być odbierane jako argument za kontynuacją podejścia wait and see.
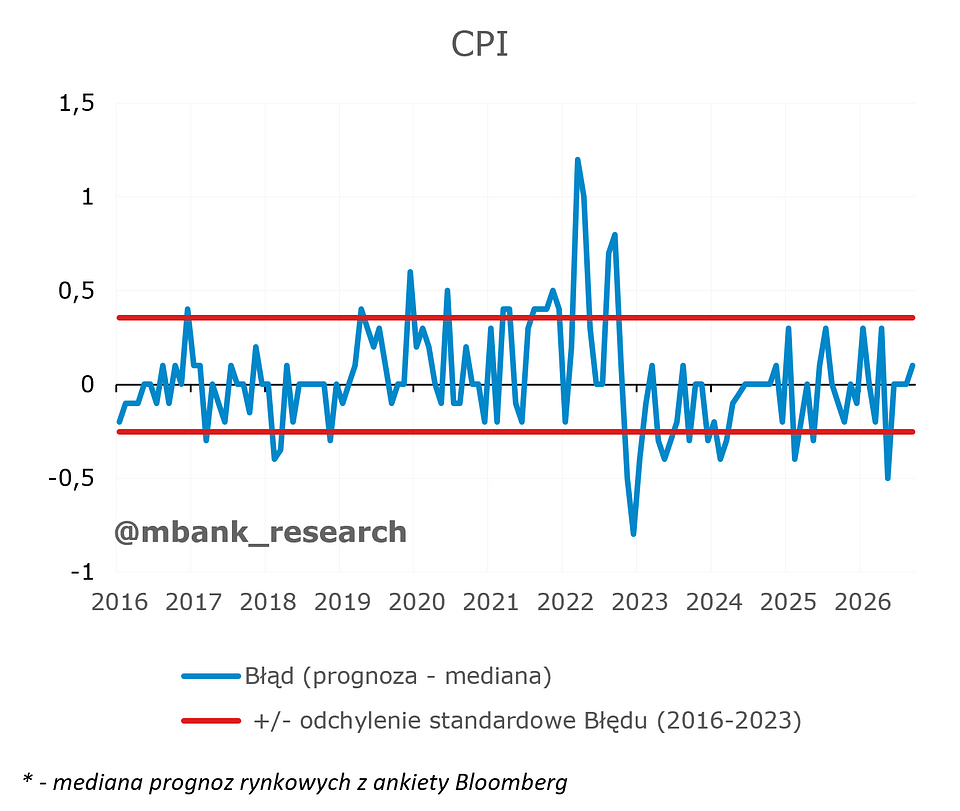
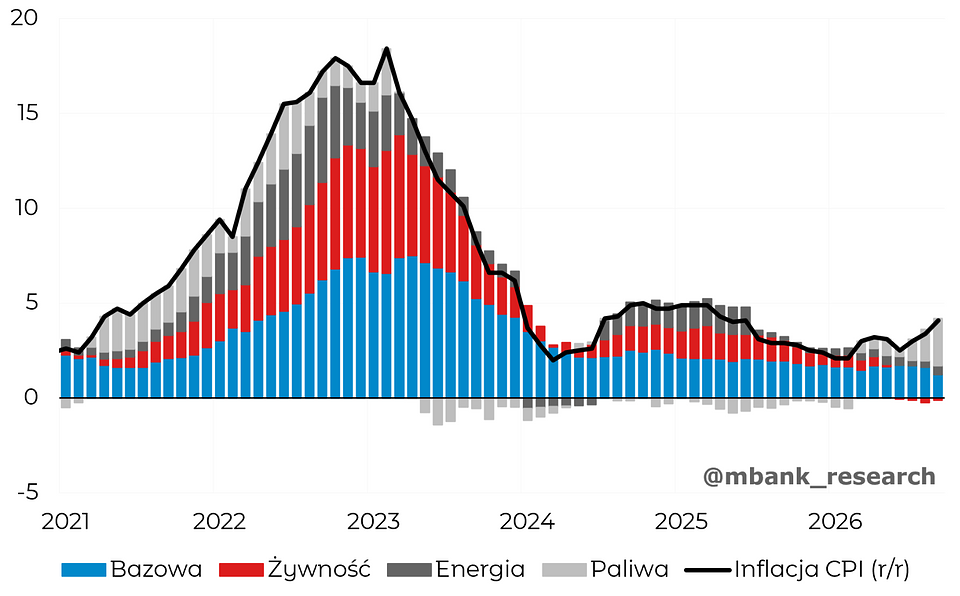
Inflacja (3,4% → 4,1% r/r) zgodnie z oczekiwaniami wzrosła wyraźnie we wrześniu po tym, jak rząd zdecydował się zakończyć program obniżonej akcyzy i stawki VAT na paliwa. W konsekwencji ceny tych ostatnich zwyżkowały w ujęciu miesięcznym o ponad 9%, co było głównym powodem wzrostu inflacji w ubiegłym miesiącu. W przypadku energii odnotowaliśmy wzrost o niespełna 1%, zaś ceny żywności pozostały niemalże niezmienione (+0,1% m/m).
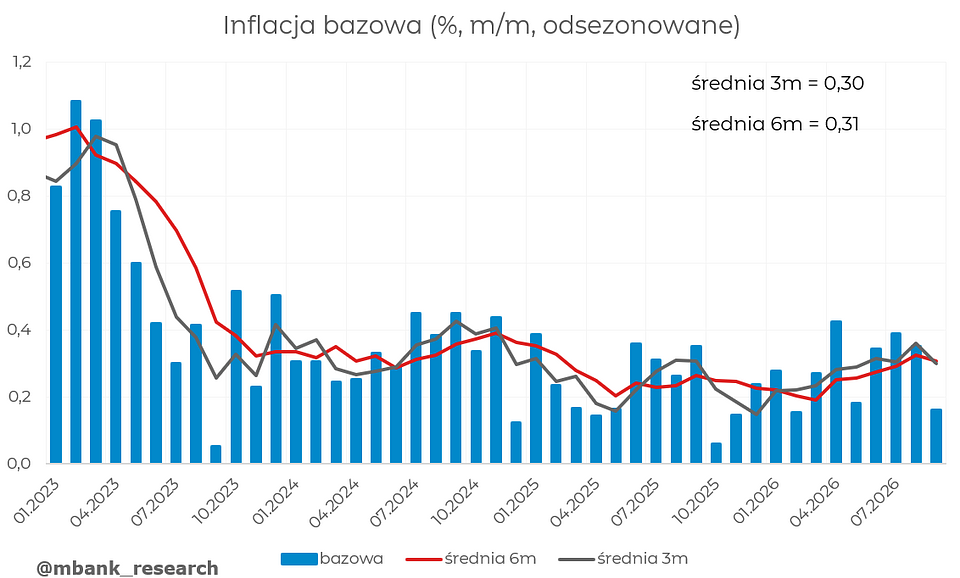
Najistotniejszą informacją, choć z punktu widzenia RPP, była oczywiście inflacja bazowa, której roczna dynamika obniżyła się do 3,1% wobec 3,3% miesiąc wcześniej. Jej szczegóły nie ukazały póki co szerokiego rozlewania się wyższych cen energii po większej liczbie kategorii bazowych. Naszym jednak zdaniem wrześniowe hamowanie mogło być jednak jednorazowym zdarzeniem. Patrząc na poniższy wykres przedstawiający odsezonowane, miesięczne zmiany inflacji bazowej można zauważyć, że w przeszłości bywały miesiące nagłych zniżek, które w kolejnych miesiącach były dość szybko odwracane. Co istotne, impet wzrostu inflacji bazowej (annualizując 3 i 6-miesięczne średnie odsezonowane) w dalszym ciągu jest podwyższony i oscyluje w granicy 3,7%. Z takim wynikiem trudno może być RPP sprowadzić inflację trwale do celu.
W kolejnych miesiącach oczekujemy spadku inflacji w kierunku 3,5% z uwagi na ponowne wprowadzenie programu CPN, który tym razem zostać ma z nami przynajmniej do końca grudnia. Zakładamy, że w styczniu wejdą w życie wyższe taryfy na prąd i gaz, co podbije ceny energii łącznie o 5% m/m. Również na początku roku zakładamy zwyżkę cen żywności, co łącznie może implikować wzrost inflacji w stronę 4,5% r/r w pierwszym kwartale. Dopiero druga połowa roku może przynieść słabnący trend i ponowny spadek w stronę górnego ograniczenia celu NBP (3,5%). W kontekście inflacji bazowej zakładamy jej utrzymanie w okolicy 3%+ do początku przyszłego roku, a następnie powolny spadek w stronę 2,5% na koniec 2027 roku. Na koniec chcemy zastrzec, że naszym założeniem jest wycofanie programu CPN w marcu przyszłego roku. Jeśli rząd nie zdecyduje się przedłużyć programu począwszy od stycznia, a ceny paliw pozostaną wysokie, wówczas nowy rok możemy przywitać z inflacją przekraczającą zdecydowanie 5%.
Co słychać w podaży pieniądza?
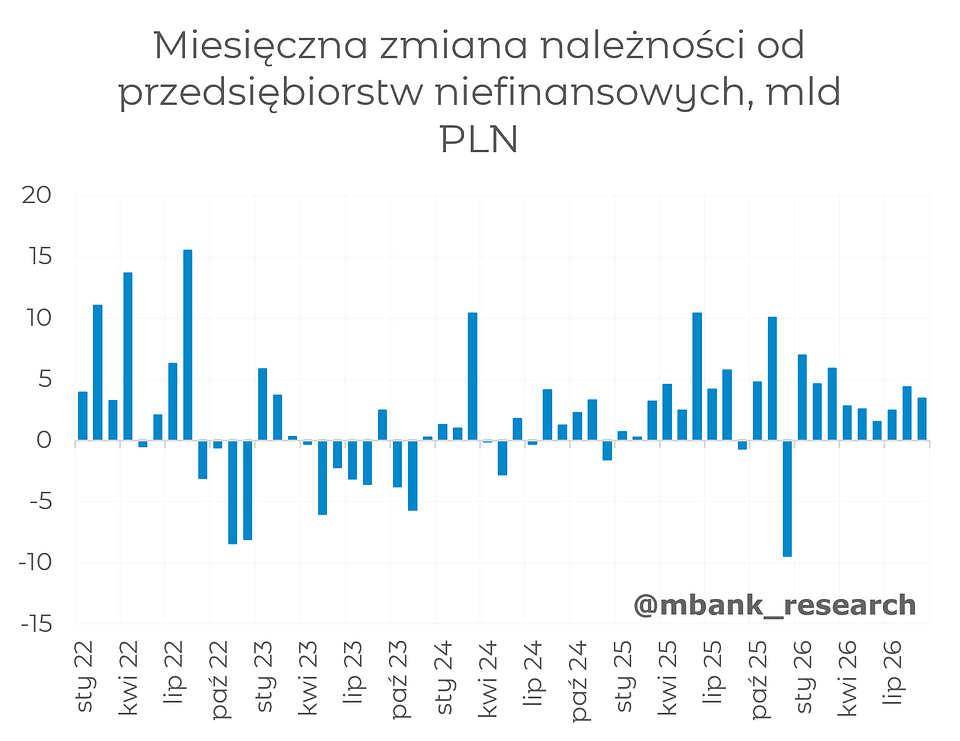
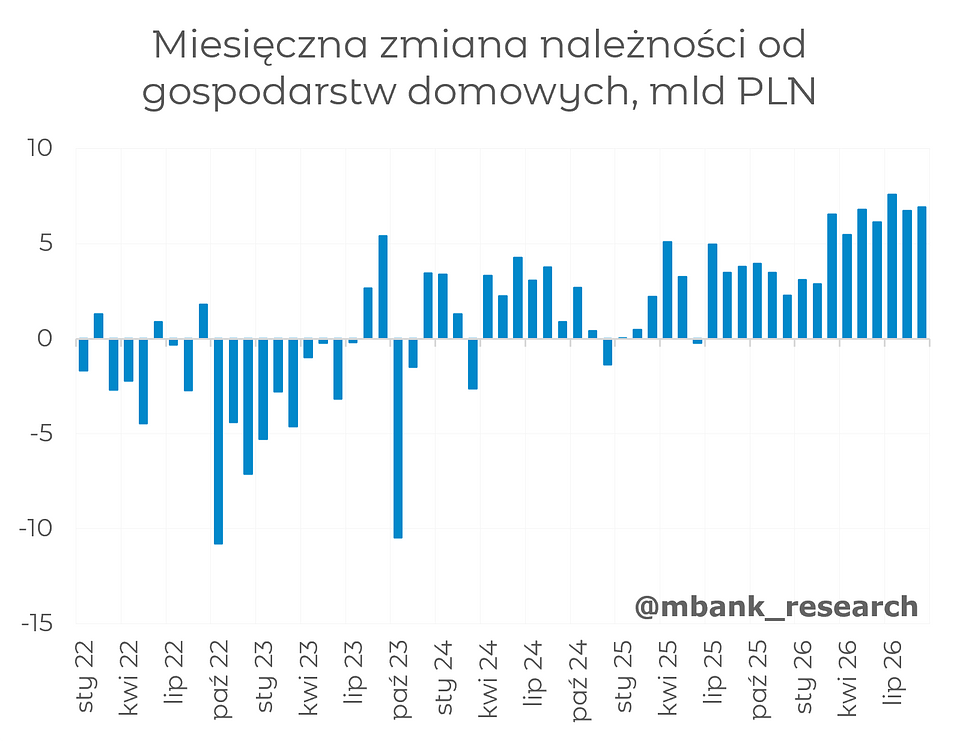
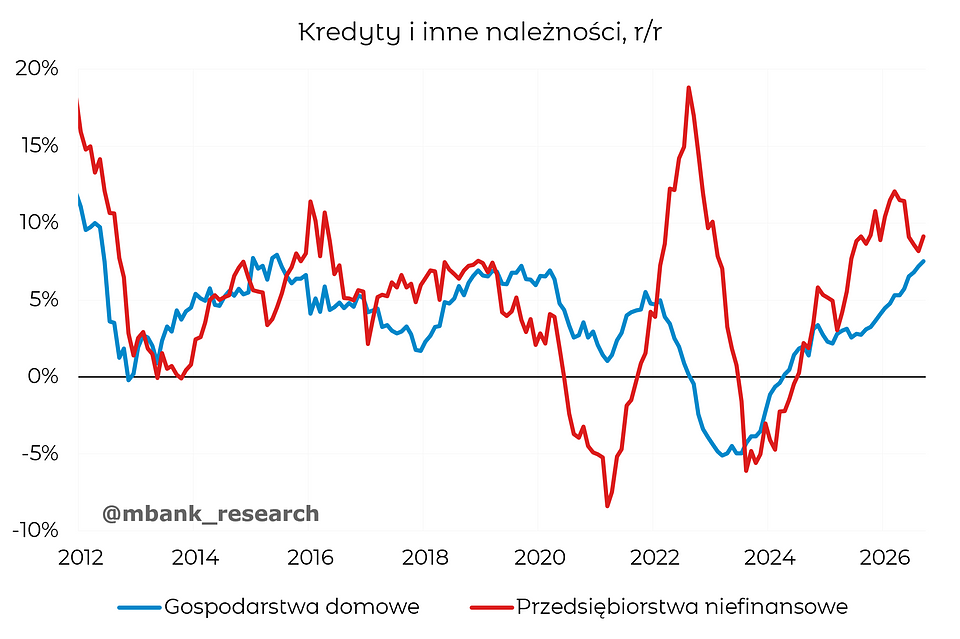
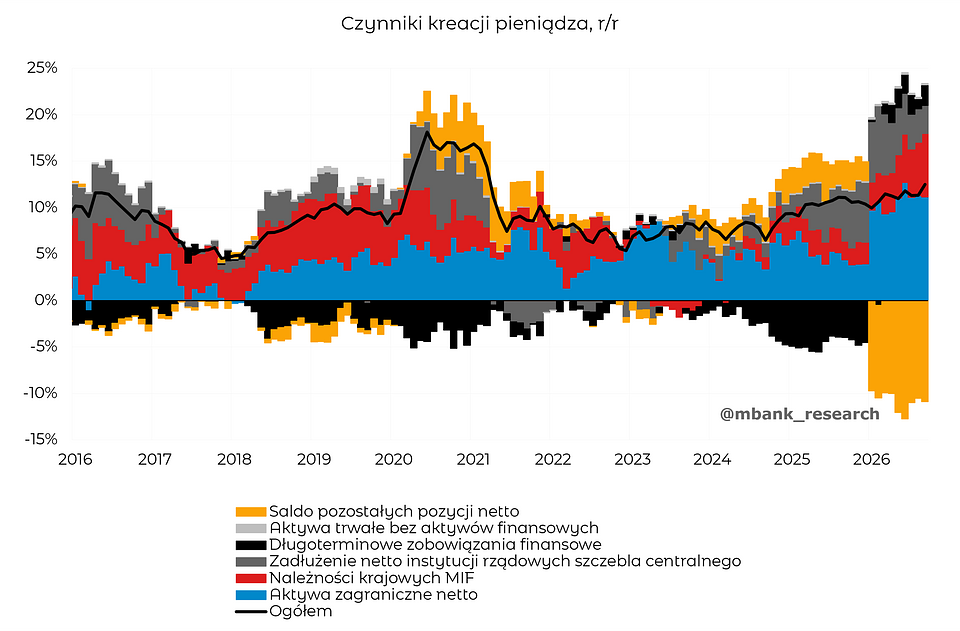
Podaż pieniądza M3 (11,3% r/r → 12,5% r/r) wzrosła niespodziewanie mocno we wrześniu przy konsensusie implikującym tylko marginalny wzrost względem sierpnia. Szczegóły danych pokazują, że za wyższą dynamikę w ujęciu rocznym odpowiadała w dużej mierze akcja kredytowa. Wolumen kredytów do gospodarstw domowych wzrósł kolejny miesiąc z rzędu, tym razem o blisko 7 mld zł. Jednocześnie kredyty do przedsiębiorstw niefinansowych zwyżkowały o 3,4 mld zł. W przypadku gospodarstw domowych możemy w większym stopniu podejrzewać, że pewną rolę odgrywa tutaj refinansowanie, co podbija dynamiki wzrostu w środowisku podwyższonych stóp procentowych. W firmach jednak ten proceder nie powinien być znaczący, a mimo wszystko z miesiąca na miesiąc obserwujemy przyrost wolumenów.
W kolejnych kwartałach nie spodziewamy się znaczącego spadku popytu na kredyt, pomimo oczekiwanych przez nas podwyżek stóp procentowych. Stabilna sytuacja na rynku pracy będzie w dalszym ciągu wspierać popyt na kredyty hipoteczne, a projekty finansowane z funduszy unijnych powinny wspierać popyt na kredyt inwestycyjny wśród przedsiębiorstw. Ryzykiem pozostają oczywiście ceny energii, które przy utrzymywaniu się na wysokim poziomie przez dłuższy czas, mogą w końcu zacząć rzutować na możliwościach zakupowych konsumentów. Ryzyko to będzie jeszcze większe, jeśli rząd zdecyduje się znieść program CPN przy wysokich cenach paliw. Nie uważamy jednak takiego scenariusza za wysoce prawdopodobny.
Stopy procentowe i ruchy RPP
Na ostatnim posiedzeniu Rada Polityki Pieniężnej pozostawiła stopy procentowe na dotychczasowym poziomie. Jednocześnie późniejsza konferencja prasowa prezesa Glapińskiego, jak i kilka kolejnych wypowiedzi członków RPP, sygnalizują gotowość do podwyżek stóp jeśli Rada uzna, iż ryzyka drugiej rundy zaczynają się materializować. Sądzimy, że im dłużej ceny energii pozostają wysokie, tym ryzyko to rośnie, a jednocześnie zbyt długie czekania może skutkować tym, że Rada ostatecznie będzie musiała nadrabiać zaległości w tym zakresie. Poczynania innych banków centralnych w odpowiedzi na szok energetyczny, na czele z EBC i ostatnio Fed, sprawiają, że kurs złotego także znalazł się pod pewną presją deprecjacyjną. Nie zapominamy także o ryzykach płynących z wysokich cen energii, które mogą doprowadzić do większych podwyżek taryf na energię elektryczną i gaz dla gospodarstw domowych w przyszłym roku. W związku z powyższym spodziewamy się, że RPP podniesie stopy 3 razy: w listopadzie, styczniu i w marcu.