Podtrzymujemy naszą ocenę, że podwyżka stóp procentowych o 25pb na listopadowym posiedzeniu jest bardziej prawdopodobna niż pozostawienie stóp bez zmian. Konsensus ekonomistów i wyceny rynkowe widzą to dokładnie odwrotnie. Panuje niemal pewność (i zgoda), że dziś zobaczymy kontynuację polityki wait-and-see. Oto, dlaczego widzimy to inaczej.
Dane: Od czasu poprzedniego posiedzenia RPP, globalne ceny ropy i destylatów są wyższe. Perspektywa udrożnienia Cieśniny Ormuz przy niższych kosztach jest tak samo mglista jak była. Inflacja wróciła do przedziału dopuszczalnych odchyleń od celu, w czym pierwsze skrzypce zagrał program CPN. Można wyliczyć, że inflacja bazowa spadła w okolice 3%, ale nie wiemy, dlaczego (szczegółowe dane zostaną podane w połowie miesiąca). Utrzymują się wysokie wzrosty cen producentów PPI. Płace rosną w umiarkowany sposób (5-6%), podobnie jak obecne tempo wzrostu inflacji usługowej. Niemniej nawet takie tempo jest dość uporczywe, a w ostatnim czasie inflacja usług nawet przyspieszyła. Historyczne wyniki PKB zostały zrewidowane w górę, najnowsze dane spójne są ze wzrostem pomiędzy 3,5% a 4% w III kwartale tego roku. Gospodarka nie jest słaba, a inflacja utrzymuje się w granicach celu tylko dzięki działaniom osłonowym.
Najbliższa przyszłość. Niezłe wyniki wzrostu PKB raczej nie utrzymają się w kolejnych kwartałach, choć obecnie nie dysponujemy dowodami mocniejszymi ponad to, że wynika to z harmonogramu wydatkowania środków z KPO. Luka popytowa pozostaje lekko dodatnia i w perspektywie roku – jeśli „arytmetyczna” prognoza hamowania wydatków inwestycyjnych się sprawdzi – będzie zmierzać do neutralnej (być może lekko ujemnej). Inflacja będzie nadal rosnąć. Do podwyższonych cen ropy dojdą wyższe ceny żywności oraz podwyżki cen energii. Dynamika tych pierwszych plasuje się sporo poniżej wartości z naszych modeli, co może sugerować (choć nie zdołaliśmy potwierdzić tego formalnie) efekty działania sieci handlowych. Nie ma pewności jak długo to potrwa i w jakiej skali. Dynamika tych drugich to wypadkowa tendencji globalnych oraz działań administracyjnych. Rynki terminowe sugerują podwyżki rzędu nawet 10-20% w przypadku cen energii elektrycznej i gazu (plus efekty wtórne na pozostałych mediach). Dodatkowo w grze są dodatkowe opłaty. Konsument raczej jednak nie zobaczy znacząco wyższych rachunków. W pierwszej kolejności chronić go będą decyzje URE, w drugiej działania osłonowe rządu, które już de facto zostały zapowiedziane, ale nie znamy ich charakteru i skali. CPN trwa, a jego czas życia wyznaczą ceny ropy naftowej. Krajobraz czynników egzogenicznych w inflacji jest w 2027 roku wyjątkowo różnorodny, co w połączeniu z niewiadomymi związanymi z wygasaniem działań osłonowych oraz efektami bazowymi z tego roku sprawia, że ścieżki inflacji będą poszarpane i niemonotoniczne. Warto też zwrócić uwagę, że niskie warianty prognozy z 2027 roku implikują inflację na górnej granicy celu w 2028 roku lub jak kto woli: powyżej celu RPP. Prognozy tworzyliśmy przy założeniu, że inflacja bazowa będzie stopniowo się obniżać w 2027 roku. Jest to wariant, który pewnie będzie trudny do realizacji bez podwyżek stóp.
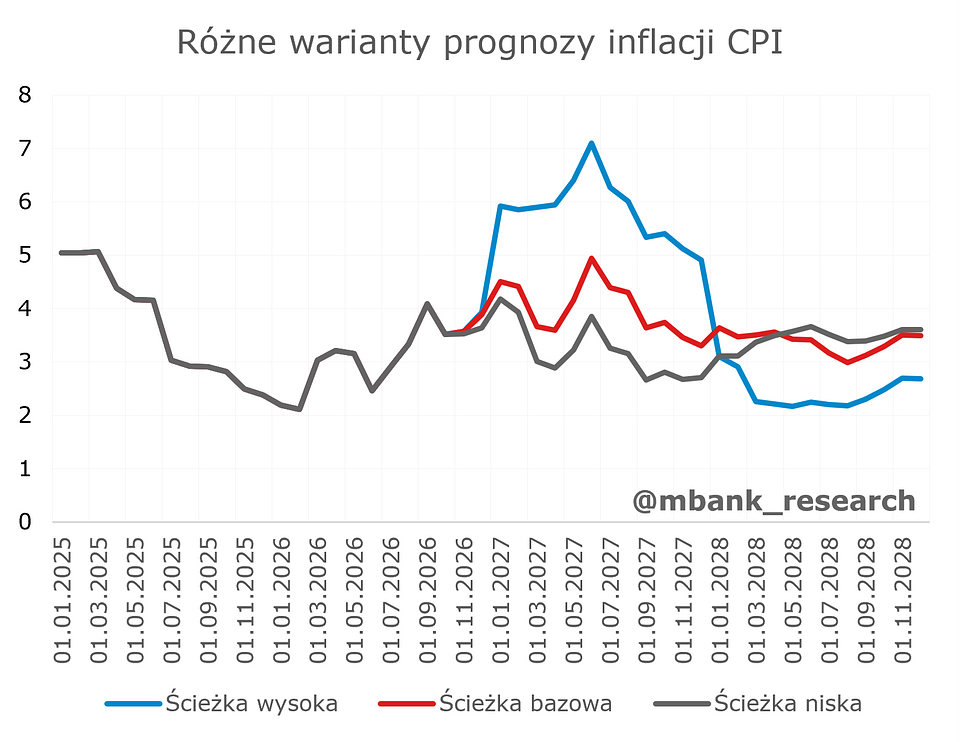
Projekcja inflacyjna: Analitycy NBP będą musieli przyjąć jakiś wariant z tego skomplikowanego krajobrazu jako bazowy. Przedstawione zostaną też zapewne jakieś scenariusze alternatywne. Uważamy, że raczej mało prawdopodobne jest, że uda się utrzymać niską ścieżkę inflacji w 2027 i 2028 roku (w tym pozostająca wyraźnie w okolicy 2,5% lub wyraźnie poniżej 3,5%). Raczej mało prawdopodobnie też jest, że uda się utrzymać ścieżkę opadającą w kierunku celu w 2028 roku. Tym samym warunki wyznaczone explicite przez poszczególnych członków RPP jako te sprzyjające utrzymaniu stóp bez zmian raczej nie zostaną spełnione.
Koszt czekania: Wypowiedzi niektórych członków RPP oraz komentarze rynkowe sugerują, że nie ma co podwyższać stóp, póki inflacja nie jest „rozlana”. Rozlanie inflacji to koncept bardzo atrakcyjny narracyjnie. Problem w tym, że przy dużym szoku kosztowym widoczne rozlanie inflacji może nastąpić na tyle szybko, że oczekiwanie na jednoznaczne potwierdzenie oznacza reakcję dopiero wtedy, gdy proces jest już zaawansowany. Są obiecujące badania, które sugerują, że niektóre ceny po 2022 roku zrobiły się mniej lepkie, ułatwiając transmisję podwyżek stóp procentowych, jednak materiał dowodowy kończy się w 2024 roku. Jeśli faktycznie ceny nadal są mniej lepkie, brak dostosowania i widoczności szoku kosztowego po stronie cen dla konsumenta może być pozytywnym sygnałem, że w gospodarce nie ma warunków do tego, aby koszty w finalnej cenie odzwierciedlić. Jeśli nie, nic się nie zmienia i wciąż może dojść do nagłego dostosowania w najbliższych miesiącach. Sprawi to, że polityka pieniężna będzie musiała wykonać większą pracę (tzn. wywołać większą lukę popytową), aby ten proces odwrócić lub zatrzymać.
Wyprzedzenie zamiast czekania może być całkiem atrakcyjnym wariantem w warunkach niepewności. Po październikowej decyzji RPP pisaliśmy, że wystarczy mała destabilizacja oczekiwań inflacyjnych w kierunku 3-3,5%, aby bieżąca polityka pieniężna stała się ekspansywna. Argumentowaliśmy, że dostosowanie rzędu 75pb przywraca restrykcyjność lub przynajmniej neutralność polityki pieniężnej w warunkach szoku kosztowego oraz zmniejsza prawdopodobieństwo wtórnych dostosowań cenowych. Jeśli nie wierzymy w cudowny wpływ takiego działania bezpośrednio na oczekiwania inflacyjne, powinniśmy przynajmniej przyjąć do wiadomości, że zacznie to zmniejszać dodatnią lukę PKB w perspektywie połowy roku 2027, kiedy wskaźnik CPI będzie prawdopodobnie najwyższy (tak, apogeum działania zmiany stóp wypada później, ale mniej więcej połowa efektu przypada na wcześniejsze kwartały). Owszem, może się to złożyć z obniżeniem luki PKB, które i tak by nastąpiło z uwagi na spodziewane odcięcie części aktywności inwestycyjnej. Dlatego też sugerowaliśmy, że wczesne podwyżki mogłyby być odwracane w drugiej połowie 2027 roku, kiedy byłoby raczej jasne, że skoro efekty wtórne nie wystąpiły, to już prawdopodobnie nie wystąpią. Albo inaczej: jeśli wystąpiły, to po podwyżkach stóp mamy większą pewność, że się nie utrzymają.
Dlaczego możemy nie mieć racji. Największe ryzyko dla naszej prognozy nie leży w diagnozie otoczenia inflacyjnego, lecz w funkcji reakcji RPP. Przedstawiony przez nas wariant zakłada, że Rada będzie skłonna zaakceptować pewien koszt w postaci niższej przyszłej luki popytowej w zamian za zmniejszenie ryzyka utrwalenia inflacji po szoku kosztowym. Podobną logiką kierowały się EBC i Fed. Preferencje RPP mogą być jednak inne: Rada może tolerować dłuższe odchylenie inflacji od celu i czekać na materializację efektów wtórnych przed rozpoczęciem zacieśnienia. Duża swoboda w określaniu horyzontu powrotu inflacji do celu pozostawia przestrzeń zarówno dla podwyżek dopiero na początku 2027 roku, jak i dla ich całkowitego braku. Dlatego listopadowa decyzja będzie dla nas przede wszystkim informacją o preferencjach RPP przy zadanym zbiorze informacji, którego najważniejszym nowym elementem będzie projekcja inflacyjna. Niezależnie od tego, czy Rada podniesie stopy zgodnie z naszym scenariuszem, czy pozostanie w trybie wait-and-see, decyzja pozwoli lepiej skalibrować jej funkcję reakcji, a tym samym nasze oczekiwania dotyczące kolejnych ruchów. Do dalszej ścieżki stóp odniesiemy się więc po publikacji szczegółów projekcji, najprawdopodobniej w piątek.