Wydarzenia z ostatnich tygodni we Francji pokazują, że ekspansywna polityka fiskalna sięgnęła punktu zapalnego, co poskutkowało gwałtownymi ruchami rynkowymi. Ruchy te do tej pory nie wywołały jednak konkretnej reakcji ze strony EBC w postaci uruchomienia mechanizmu ochronnego TPI (Transmission Protection Instrument). Czy jest w ogóle na to szansa? W niniejszym tekście spoglądamy na rynkowe skutki kryzysu społecznego we Francji, a także analizujemy, czy i pod jakimi warunkami EBC faktycznie mógłby zaangażować się na rynku francuskich obligacji skarbowych.
Ostatnie tygodnie we Francji do najspokojniejszych zdecydowanie nie należały. Liczne protesty, które nierzadko przekształcały się w grabieże i bójki, rozpoczęły się od buntu młodzieży domagającej się rozwiązania problemu braków kadrowych w oświacie i remontu zaniedbanych i zniszczonych budynków szkolnych. Z czasem do uczniów i studentów przyłączyli się nauczyciele, a następnie kolejne warstwy społeczne. Rozszerzyły się też cele, w jakich protestujący wychodzili na ulicę. Od tego czasu domagali się oni też ochrony siły nabywczej w obliczu podwyższonej inflacji, spadku cen paliw oraz zaniechania cięć świadczeń społecznych.
Fiskalny obraz Francji
Taki obraz francuskich miast jest pokłosiem próby poprawy kiepskiej sytuacji fiskalnej kraju, który od lat boryka się z wysokim zadłużeniem i chronicznym deficytem budżetowym. Mianowicie, projekt ustawy budżetowej na 2027 rok zakłada zmniejszenie deficytu systemu zabezpieczeń społecznych blisko o połowę (spadek wydatków na ochronę zdrowia), niższą waloryzację emerytur, zmniejszenie pomocy mieszkaniowej (przy wysokich cenach nieruchomości) czy cięcia świadczeń rodzinnych. Tak skrojony projekt miał jeden cel – zredukować deficyt budżetowy do ok. 5% PKB. Na pierwszy rzut oka może się wydawać, że to wciąż wysoki deficyt, niemniej oznaczałoby to redukcję względem 5,4% PKB oczekiwanego przez rząd w tym roku. Co więcej, zdaniem rządu brak jakichkolwiek działań dyskrecjonalnych oznaczałoby, że przyszłoroczny deficyt wzrósłby zauważalnie powyżej 6% PKB.
Co ciekawe, płatności odsetkowe za wyemitowany dług już w przyszłym roku mogą przekroczyć poziom deficytu pierwotnego. Innymi słowy, deficyt budżetowy Francji będzie prawdopodobnie niebawem wynikał w większym stopniu z obsługi długu niż z zaciągania kolejnych zobowiązań (niższe dochody od wydatków w danym roku). To pokazuje, że bieżący kurs fiskalny Paryża jest nie do utrzymania, stąd próby zmiany kierunku.
Z punktu widzenia rządzących uchwalenie budżetu z planowanymi cięciami wydatków to jednak nie droga usłana różami ze względu na fakt, że premier Lecornu zasiada za sterami rządu mniejszościowego. W efekcie uchwalenie przyszłorocznego budżetu w normalnym trybie jest praktycznie niemożliwe. Z tego powodu wysoce prawdopodobne jest skorzystanie przez rząd z zapisów konstytucyjnych, dających możliwość przyjęcia budżetu bez przegłosowania w Zgromadzeniu Narodowym. Tryb ten z powodzeniem wykorzystywany był od 2023 roku. Dla Lecornu to jest połowicznie dobra informacja, gdyż aktywacja takiego trybu działania oznacza, że opozycja ma prawo złożyć wniosek o wotum nieufności dla rządu (takowy został już złożony choćby przed rokiem, ale opozycja nie odniosła sukcesu). W razie jego przegłosowania rząd upada, a budżet zostaje odrzucony.
Co się dzieje, gdy rząd nie przyjmie budżetu do końca obecnego roku? W takim wypadku wydatki na 2027 rok pozostają na poziomie z poprzedniego roku, a rządzący mają związane ręce jeśli chodzi o możliwość prowadzenia nowych inwestycji czy podnoszenia najróżniejszych świadczeń.
Co na to rynek?
Niestabilność społeczna znalazła też swoje odzwierciedlenie w niestabilności na rynkach finansowych. Widać to zarówno na rynku obligacji skarbowych jak i indeksach giełdowych.
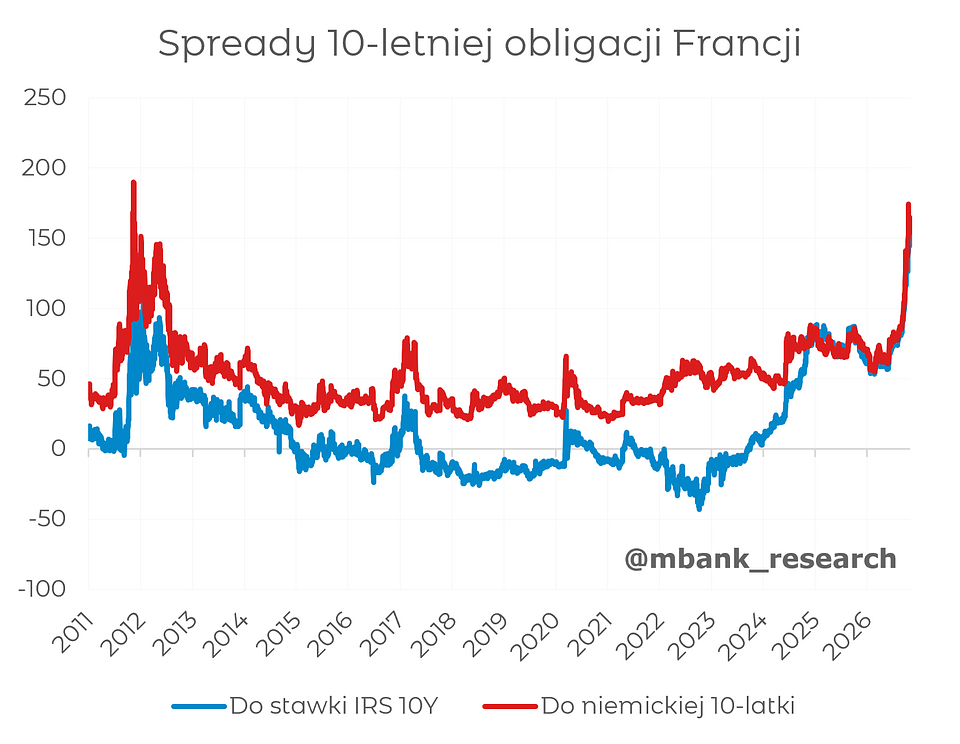
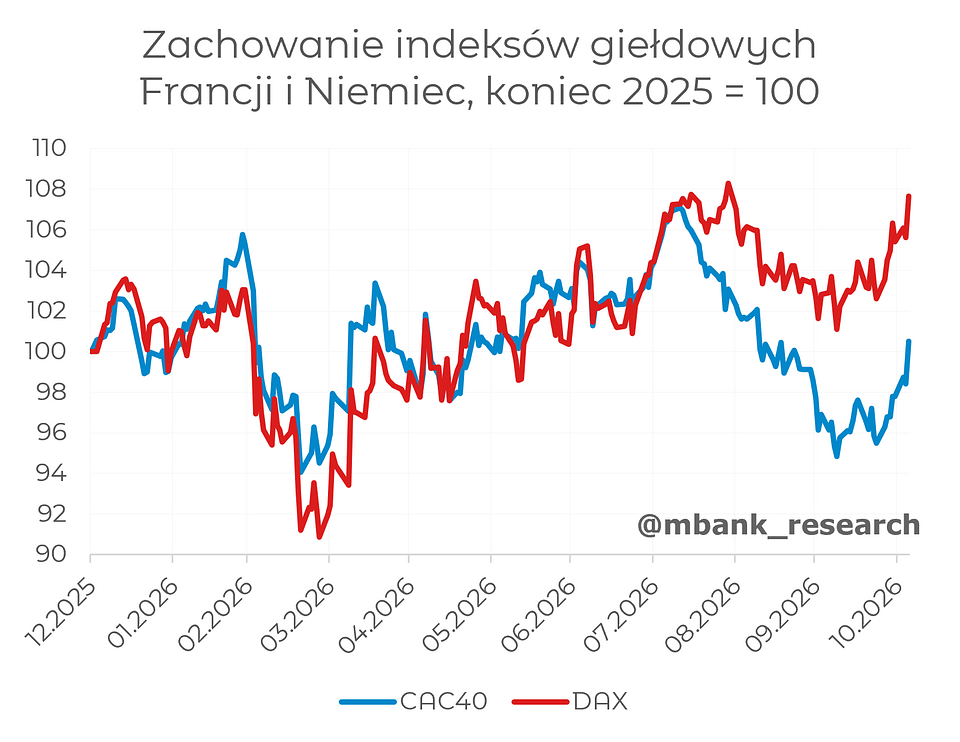
W kontekście tych pierwszych widać mocne rozszerzenie spreadów kredytowych na francuskich papierach skarbowych do poziomów widzianych w ostatnim czasie podczas kryzysu zadłużenia krajów strefy euro. Inwestorzy na rynku akcji także odpowiedzieli na napięcia społeczne. W efekcie zachowanie indeksu francuskiej giełdy (CAC40) od kilku miesięcy było zdecydowanie słabsze niż indeksu niemieckiego (DAX). Jednocześnie warto zauważyć, iż do czasu wybuchu zamieszek obydwa indeksy podążały w tym roku bardzo zbliżoną ścieżką.
Wzrost awersji do ryzyka widać także na notowaniach EURUSD, gdzie od sierpniowego szczytu 1,17 powędrowaliśmy poniżej 1,12. Można tylko domyślać się, że gdyby Francja posiadała własną walutę, wówczas skala deprecjacji byłaby zdecydowanie większa. Wystarczy przypomnieć sobie kryzys fiskalny w Wielkiej Brytanii sprzed kilku lat, który wywindował notowania GBPUSD, gdzie przejściowo notowaliśmy kilkunastoprocentowe spadki.
Co na to EBC?
Odpowiedź ze strony EBC na francuski kryzys była do tej pory mocno ograniczona i skupiała się jedynie na kwestiach werbalnych. Zdaniem tamtejszych oficjeli, Francja musi naprawić finanse publiczne, aby uporać się z obecną sytuacją.
Co najistotniejsze, nikt na poważnie nie poruszał do pory implementacji środków innych niż werbalne, które faktycznie mogłyby wesprzeć tamtejszy rynek obligacji, a przez to poprawić choćby sentyment rynkowy. Tutaj główna uwaga kierowana jest na mechanizm Transmission Protection Instrument (TPI). Wydaje się jednak, że poprzeczka do aktywacji tego instrumentu zawieszona jest bardzo wysoko. Ale od początku…
Czym jest TPI i kiedy może być używane?
Aby to wyjaśnić, musimy cofnąć się do czerwca 2022 roku, kiedy to EBC zdecydował o zakończeniu programu skupu aktywów i jednocześnie zasygnalizował gotowość do podwyżek stóp procentowych. Sytuacja ta poskutkowała wzrostem premii za ryzyko na obligacjach skarbowych słabszych fiskalnie krajów południa Europy. W celu odpowiedniego zarządzenia potencjalnym kryzysem w przyszłości, EBC ogłosił program TPI, którego celem jest możliwość kontrolowania spreadów kredytowych krajów strefy euro poprzez skup obligacji skarbowych. Takim mechanizmem z założenia miały być obejmowane państwa, których stopy procentowe wydają się zbyt wysokie w relacji do fundamentów makroekonomicznych.
Użycie mechanizmu TPI zostało obwarowane dwoma warunkami. Po pierwsze, ruchy rynkowe oraz ich dynamika stwarzają ryzyko dla transmisji polityki pieniężnej w krajach strefy euro. Po drugie, Rada Prezesów EBC musi ocenić czy kraje, w których ma być ewentualnie prowadzony skup obligacji w ramach TPI prowadzą rozsądną i zrównoważoną politykę fiskalną oraz makroekonomiczną. Do tejże oceny EBC ma brać pod uwagę 4 kryteria:
- przestrzeganie reguł fiskalnych odnośnie do długu i deficytu,
- istnienie istotnych nierównowag makroekonomicznych,
- zrównoważenie fiskalne,
- rozważność polityki makroekonomicznej.
O ile dość prosto ocenić czy dany kraj przestrzega reguł fiskalnych, o tyle w przypadku pozostałych trzech podpunktów wydaje się, że znacznie większą rolę pełni uznaniowość. W tym świetle można sobie wyobrazić zarówno opcję, w której EBC sztywno trzyma się powyższych zasad, jak i bardziej miękkie ich traktowanie. Warto wziąć pod uwagę, że brak elastyczności w podejściu do tychże zasad oznaczałoby praktycznie brak możliwości skorzystania z TPI, gdyż spora grupa krajów strefy euro nie przestrzega choćby reguł fiskalnych.
Dodajmy też, że EBC określa również, iż ewentualny skup obligacji może być zakończony w przypadku trwałej poprawy transmisji polityki pieniężnej lub na podstawie oceny, że utrzymujące się napięcia wynikają ze wskaźników fundamentalnych danej gospodarki (innymi słowy, czy dany kraj sam sobie zgotował taką sytuację). Dodajmy, że TPI jeszcze nigdy nie został użyty.
4 scenariusze do rozważenia
Z punktu widzenia EBC ocena, czy dane państwo kwalifikuje się do uruchomienia TPI, nie należy do prostych, gdyż mnóstwo tam jakościowych ocen. Bez względu jednak na to możemy wyróżnić 4 możliwe scenariusze, w których każdy kraj strefy euro może teoretycznie znaleźć się.
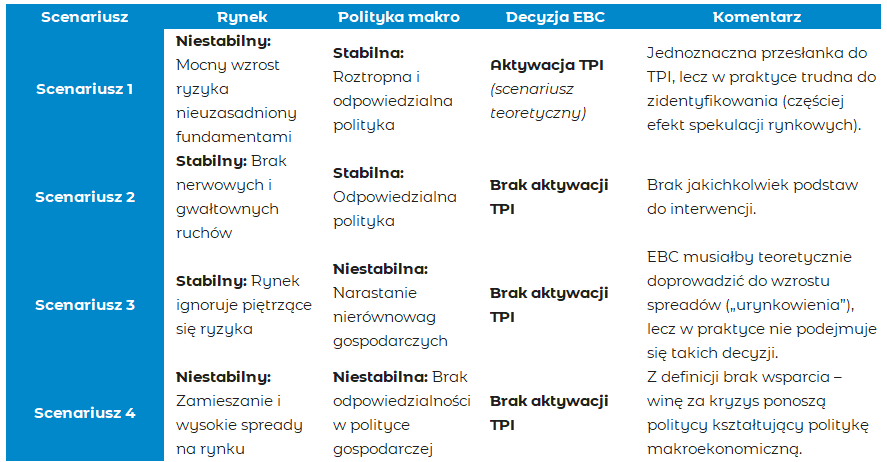
Scenariusz 1: najbardziej oczywistą sytuacją, która daje jednoznaczną odpowiedź, by aktywować TPI jest mocny wzrost ryzyka kredytowego w danym kraju, który nie idzie w parze z fundamentami makroekonomicznymi. O ile dla EBC taki scenariusz byłby oczywisty, to w rzeczywistości trudno o takie sytuacje. Opcja ta zakłada bowiem, że rynek nie zawsze odzwierciedla faktyczne fundamenty w gospodarce. O ile można znaleźć w przeszłości okresy uśpienia, które korespondowały z brakiem adekwatnej wyceny ryzyka (jak choćby kryzys z 2007/2008 z USA), to trudno o identyfikację sytuacji, w której kraj prowadzi roztropną politykę makroekonomiczną, a rynek nieustannie i niesłusznie wycenia kryzys. W praktyce w takiej sytuacji częściej mówimy o spekulacjach, które niekiedy mogą doprowadzić do nieuzasadnionych ruchów rynkowych.
Scenariusz 2: drugą możliwością jest brak nerwowych ruchów rynkowych oraz stabilna polityk makroekonomiczna. W tej opcji nie ma żadnych podstaw, by mechanizm TPI uruchamiać.
Scenariusz 3: w tej opcji rynek zachowuje się normalnie, ale polityka makroekonomiczna pozostawia wiele do życzenia. Tak jak pisaliśmy wcześniej, z taką opcją mieliśmy do czynienia chociażby przed kryzysem na rynku nieruchomości USA, gdzie rosły nierównowagi ekonomiczne, a jednocześnie uczestnicy rynku nie dostrzegali piętrzącego się ryzyka. Aby zachować symetrię TPI teoretycznie krokiem EBC powinno być w takiej sytuacji doprowadzenie do „urynkowienia” cen rynkowych, czyli doprowadzenia do wzrostu spreadów. Naturalnie nikt takiej decyzji nigdy nie podejmie.
Scenariusz 4: ostatnią możliwością jest niestabilność na rynkach finansowych połączona z niestabilnością w polityce gospodarczej. W takiej sytuacji z definicji TPI nie powinien zostać uruchomiony, gdyż winnymi sytuacji kryzysowej są sami kształtujący politykę makroekonomiczną.
O czym to wszystko świadczy? Poza (mało realistycznym) scenariuszem 1, możliwość uruchomienia TPI pozostaje mocno problematyczna. W efekcie EBC poza szokami natury spekulacyjnej ma ograniczoną przestrzeń, aby w praktyce taki mechanizm uruchomić. Z tyłu głowy należy mieć bowiem tlące się potencjalne zarzuty odnośnie do wspierania nieroztropności fiskalnej, skąd już bliska droga do pokusy nadużycia ze strony osób odpowiedzialnych za politykę makroekonomiczną w danym kraju.
Jak na tle kryteriów wypada Francja?
Francuska gospodarka boryka się od lat z brakiem zrównoważenia fiskalnego, co uwypukla się na poziomie zadłużenia sięgającego blisko 120% PKB przy średniej w strefie euro na poziomie ok. 90% PKB oraz średniej w UE w rejonie 83% PKB. Jednocześnie od wybuchu pandemii deficyt budżetowy tylko raz zszedł nieznacznie poniżej 5% PKB (2022). Tym samym francuskie finanse publiczne stoją w wyraźnej sprzeczności z regułami fiskalnymi określanymi w ramach Paktu Stabilności i Wzrostu. Powtórzmy raz jeszcze, że problem ten dotyka większości krajów strefy euro, stąd sztywne trzymanie się reguł fiskalnych oznacza brak możliwości skorzystania kiedykolwiek z mechanizmu TPI.
Wracając do samej Francji, w związku z powyższymi wynikami fiskalnymi kraj objęty jest procedurą nadmiernego deficytu. Kilka miesięcy temu w swoim raporcie fiskalnym MFW pisał, że brak zdecydowanej dostosowawczej polityki fiskalnej spycha francuską gospodarkę na ścieżkę wzrostu niskiej jakości, który opiera się niemal wyłącznie na konsumpcji, przy ewidentnej słabości inwestycji prywatnych. W efekcie rozwój kraju pozbawiony jest fundamentów w postaci przyrostu kapitału i wzrostu produktywności. Utrzymujące się wysokie deficyty nakręcają spiralę zadłużenia, ograniczenia przestrzeni budżetowej oraz rosnących kosztów odsetkowych. To z kolei wystawia finansową stabilność państwa na szoki związane ze spowolnieniem gospodarczym, wyższymi stopami procentowymi czy wzrostem premii za ryzyko (materializację tego ryzyka widzimy właśnie teraz).
Poważne ostrzeżenie płynie również z Brukseli, gdzie Komisja Europejska ocenia średniookresowe ryzyka stabilności fiskalnej Francji jako wysokie. Według KE, utrzymujący się deficyt strukturalny pierwotny oraz niekorzystny efekt kuli śnieżnej, który od 2030 roku zacznie dodatkowo obciążać dynamikę zadłużenia, będą pogarszać ten obraz. Testy warunków skrajnych jednoznacznie pokazują, że francuskie finanse są wysoce wrażliwe na ewentualne zawirowania rynkowe czy spadek dynamiki wzrostu gospodarczego. Jasnym jest zatem, że w obliczu takich informacji szanse uruchomienia TPI przez EBC są bliskie zeru.
Co jeśli nie TPI?
Czy to oznacza, że Francja musi zostać skazana na pożarcie przez rynki finansowe? Niekoniecznie, EBC może załagodzić sytuację przy jednoczesnym zachowaniu twarzy w postaci braku złamania kryteriów uruchomienia TPI dla takiego kraju jak Francja.
Mianowicie, EBC aktualnie nie reinwestuje środków z zapadających obligacji będących w ich portfelu. Jeśli sytuacja wymagałaby tego, teoretycznie mógłby takowe reinwestycje (częściowe lub całkowite) wznowić i przekierować te środki na rynek francuskich papierów skarbowych. O jakich kwotach mówimy? W latach 2023-2025 zapadalności te wynosiły ok. 450 mld EUR rocznie (już z uwzględnieniem pandemicznego programu PEPP). Prognozowane zapadalności na 2027 rok oscylują w okolicy 360 mld EUR. Kwota ta, choć mniejsza, wciąż jest znacząca odnosząc ją chociażby do przyszłorocznych potrzeb pożyczkowych netto Francji w wysokości 340 mld EUR.
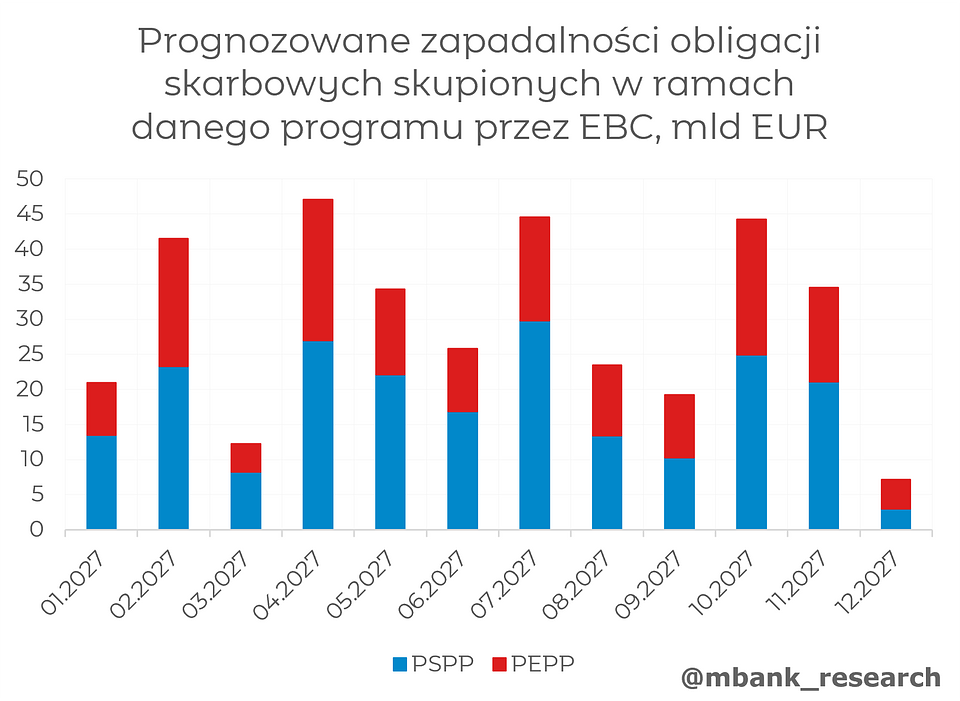
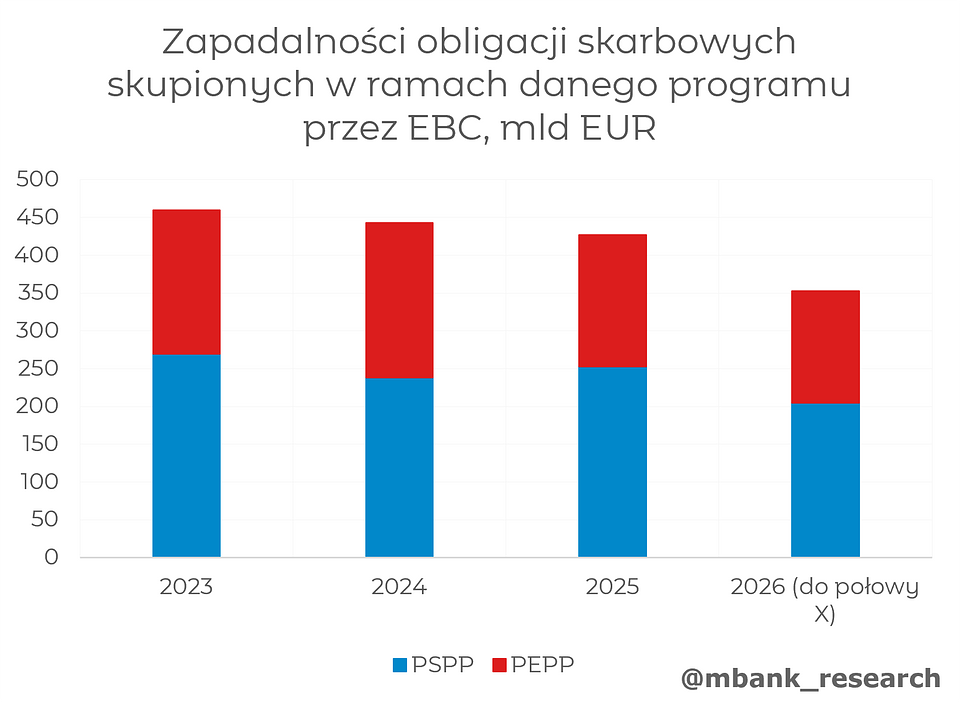
Ta opcja także jest obarczona ryzykiem, chociażby w postaci weta krajów północy strefy euro (sposób głosowania jest tożsamy co w przypadku decyzji o stopach procentowych), gdyż w praktyce oznaczałaby ona częściowe lub całkowite zahamowanie zacieśniania ilościowego. Jednocześnie kraje przeciwne wsparciu takiemu państwu jak Francja mogą podnosić głos, że nie chcą pomagać krajom, które same są sobie winne takiej sytuacji (Francja nie od dziś ma wymagającą sytuację fiskalną). Mimo wszystko opcja ta byłaby jednak prawdopodobnie prostsza do implementacji, gdyż nie wymaga ona spełnienia przez dany kraj żadnych konkretnych kryteriów kwalifikowalności, tak jak w przypadku TPI.
Słowem zakończenia
Po przeanalizowaniu kryteriów skorzystania z programu TPI wydaje się, że nie tylko uruchomienie tej opcji dla Francji jest mało realistyczne, ale w praktyce może być trudne do realizacji względem jakiegokolwiek innego państwa. Po pierwsze, program ten ma określone konkretne warunki, jakie muszą być spełnione, aby z niego skorzystać, które jednak z punktu widzenia zainteresowanego kraju mogą być trudne do spełnienia. Po drugie, część warunków pozostawia duży stopień swobody pod względem oceny ich realizacji bądź nie, co w praktyce oznacza znaczącą uznaniowość. Ostatecznie to EBC może znaleźć się bowiem pod ostrzałem krytyki w kontekście wspierania gospodarek prowadzących nieodpowiedzialną politykę makroekonomiczną.
Arkadiusz Balcerowski